Расчёты с подотчётными лицами — это хозяйственные операции, при которых организация выдаёт сотруднику деньги авансом на конкретные служебные цели: командировку, покупку материалов, представительские расходы. Сотрудник тратит аванс, оформляет авансовый отчёт с приложением первичных документов и возвращает остаток — или получает возмещение перерасхода. Все операции отражаются на счёте 71 «Расчёты с подотчётными лицами».
В 2026 году учёт подотчётных сумм ведётся с учётом трёх ключевых изменений: новое Положение о командировках (ПП № 501 от 16.04.2025 вместо ПП № 749), разрешение электронных авансовых отчётов (263-ФЗ с 01.01.2025) и расширенный перечень расходов для плательщиков УСН (пп. 45 ст. 346.16 НК с 2026 года).

Сделайте следующий шаг в карьере
Подберите обучение, которое поможет освоить новые компетенции
Расчёты с подотчётными лицами — система операций, в которой организация выдаёт деньги сотруднику авансом, он расходует их в интересах работодателя, а потом отчитывается. Все движения по этому циклу отражаются на счёте 71 — от выдачи аванса до закрытия расчётов по авансовому отчёту.
Подотчётное лицо — физлицо, получившее деньги от организации на хозяйственные расходы или командировку (Указание ЦБ РФ № 3210-У). Это может быть штатный сотрудник или исполнитель по гражданско-правовому договору (ГПХ). Среди таких исполнителей всё чаще встречается бухгалтер на самозанятости, привлечённый по договору ГПХ.
Подотчётное лицо — не то же самое, что материально-ответственное. Договор о полной материальной ответственности для работы с подотчётными суммами не требуется. Директор компании тоже может получать деньги под отчёт, однако хронический невозврат у руководителя создаёт повышенный налоговый риск.
Не допускается выдавать подотчётные суммы учредителям без трудовых или гражданско-правовых отношений с организацией, а также сторонним физлицам без договора.
| Категория | Статус | Примечание |
|---|---|---|
| Штатный сотрудник | ✓ Допустимо | Любая должность, включая директора |
| Исполнитель по ГПХ | ✓ Допустимо | С 2020 года законодательно разрешено |
| Директор-учредитель | ✓ Допустимо | При наличии трудовых или ГПХ-отношений |
| Учредитель без договора | ✗ Недопустимо | Нет правового основания для выдачи |
| Стороннее физлицо | ✗ Недопустимо | Отсутствует трудовой или гражданский договор |
Порядок расчётов с подотчётными лицами регулируется сразу несколькими нормативными актами.
Ключевые документы:
Что изменилось в 2025–2026 годах. С 1 января 2025 года по 263-ФЗ разрешены электронные авансовые отчёты — реквизиты остаются прежними, форму нужно закрепить в учётной политике. ПП № 501 уточнил сроки и порядок оформления командировочных расходов. С 2026 года плательщики УСН получили открытый перечень расходов (пп. 45 ст. 346.16 НК РФ), что расширяет возможности для признания подотчётных затрат.
Порядок документального оформления и учёта расчётов с подотчётными лицами организация закрепляет в трёх внутренних документах: Положении о расчётах с подотчётными лицами, приказе о перечне должностей и учётной политике.
В Положении указывают, кто вправе получать деньги под отчёт, на какие цели, в каком размере и в какой срок обязан отчитаться. Основание для выдачи — распоряжение руководителя или заявление работника: достаточно одного из этих документов.
С 2020 года закон разрешает выдавать новый аванс, даже если предыдущий не погашен (Указание ЦБ № 5587-У). Организация вправе ввести внутренний запрет в Положении — это дисциплинирует сотрудников, но обязательным требованием не является.
Существуют три способа передать деньги подотчётнику: наличными через кассу, безналичным переводом на карту сотрудника и через корпоративную карту. Максимальная сумма аванса законодательно не ограничена. Ограничение в 100 000 рублей (Указание ЦБ № 5348-У) касается только наличных расчётов подотчётника с юридическими лицами или ИП по одному договору — на покупки у физлиц-непредпринимателей оно не распространяется.
Работа с подотчётными суммами — один из базовых навыков бухгалтера. Освоить полный цикл: от оформления выдачи до работы со счётом 71 в 1С — можно на программе Бухгалтер для крупного и малого бизнеса с господдержкой: стоимость от 32 900 ₽, рассрочка на 4 платежа без переплат.
Выдача оформляется расходным кассовым ордером по форме КО-2 (Постановление Госкомстата № 88). Сотрудник расписывается в ордере, операция регистрируется в кассовой книге КО-4. Проводка при выдаче: Дт 71 Кт 50.
При безналичном переводе в назначении платёжного поручения обязательно указывают «под отчёт» и цель аванса. Без этой формулировки перевод может быть переквалифицирован в зарплату. По командировочным расходам в поле 20 «код» платёжного поручения ставят значение 2 (письмо ЦБ РФ от 10.07.2020 № ИН-05-45/124).
Корпоративная карта — ещё один инструмент: деньги остаются на счёте организации до момента расходования, однако авансовый отчёт обязателен в любом случае. Проводка при безналичном перечислении или оплате корпоративной картой: Дт 71 Кт 51.
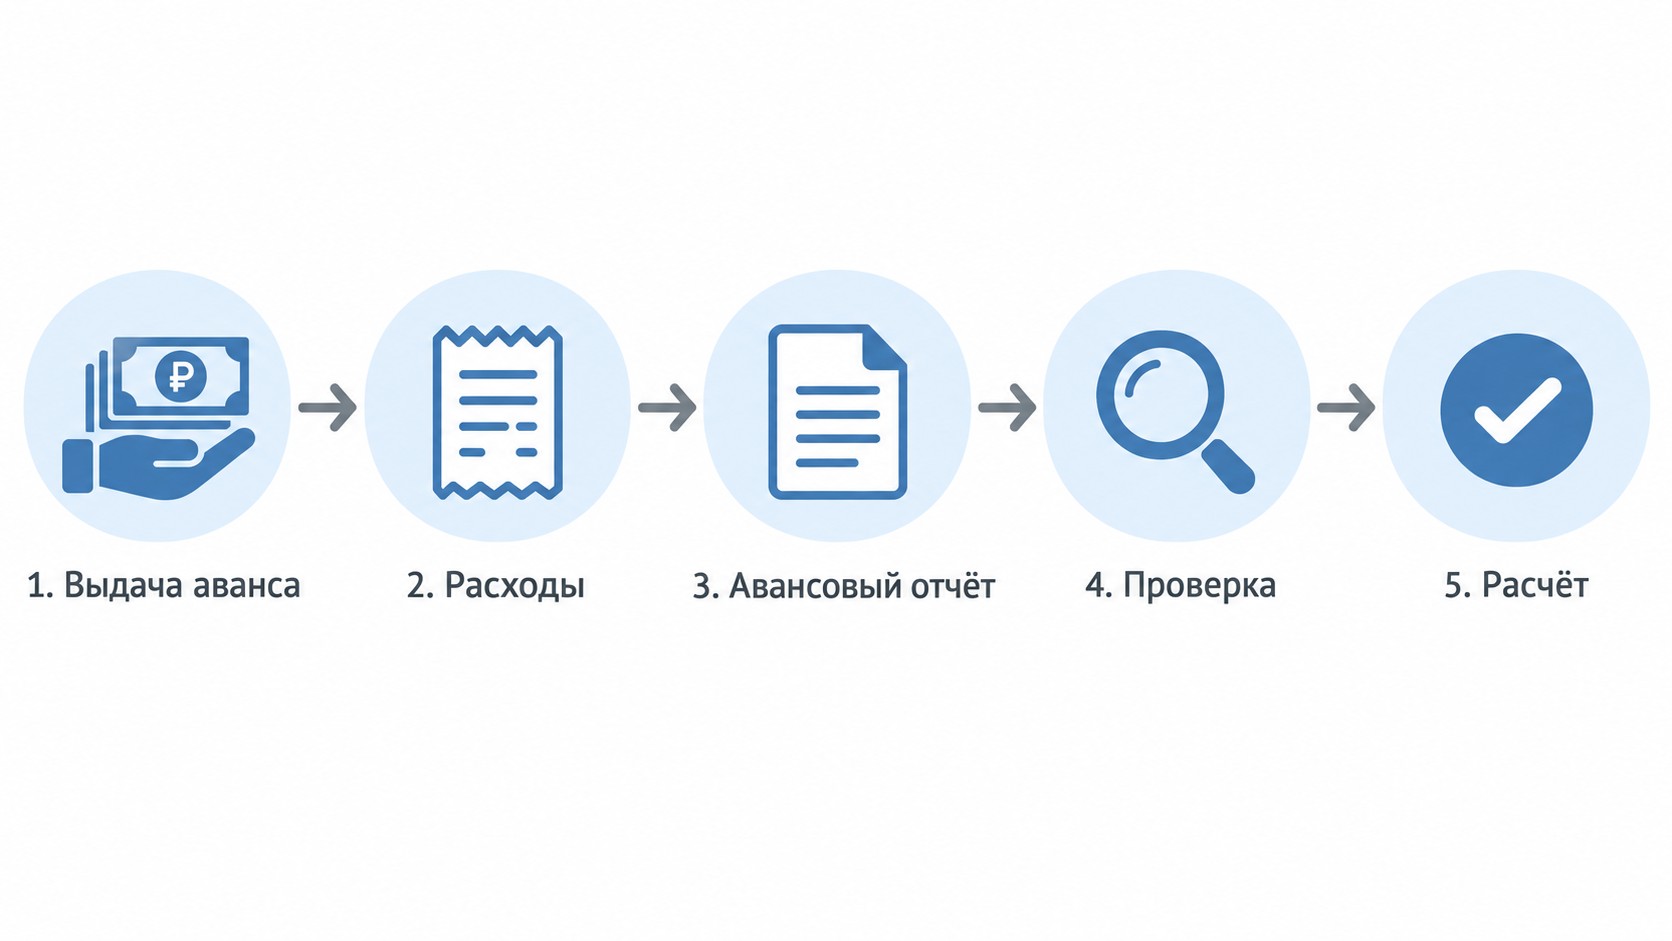
Авансовый отчёт — главное звено, которое связывает выдачу аванса с признанием расходов в учёте. После того как сотрудник оформил отчёт и приложил подтверждающие документы, бухгалтер проверяет его арифметически и по существу расходов. Руководитель утверждает отчёт — и только после этого производится окончательный расчёт: возврат остатка в кассу или выплата перерасхода сотруднику. Если подотчётные средства выдавались в иностранной валюте, при оформлении отчёта применяются правила пересчёта сумм, характерные для валютных операций.
С 2013 года унифицированная форма АО-1 не является обязательной: организация разрабатывает собственный бланк и утверждает его в учётной политике (ст. 9 Федерального закона № 402-ФЗ). Главное — соблюсти обязательные реквизиты первичного документа: ФИО подотчётника, сумма выданного аванса, перечень произведённых расходов, остаток или перерасход, список приложений.
К отчёту прикладывают подтверждающие документы: кассовые чеки (бумажные или электронные), товарные накладные, билеты, посадочные талоны. С 2025 года электронные чеки приравнены к бумажным без каких-либо оговорок.
По командировке сотрудник обязан сдать авансовый отчёт в течение трёх рабочих дней после возвращения — это требование закреплено в п. 23 Положения, утверждённого ПП РФ № 501 от 16.04.2025.
По прочим хозяйственным расходам срок устанавливает работодатель в Положении о расчётах или непосредственно в распоряжении о выдаче денег. Единого законодательного ограничения здесь нет.
С 01.01.2025 авансовый отчёт можно подписывать и передавать в электронном виде (263-ФЗ). Реквизиты те же, что у бумажного документа по ст. 9 № 402-ФЗ; электронную форму нужно закрепить в учётной политике.
Счёт 71 «Расчёты с подотчётными лицами» включён в план счетов бухгалтерского учёта (Приказ Минфина № 94н). Это активно-пассивный счёт: его характер — дебетовый или кредитовый — определяется отдельно по каждому сотруднику.
По дебету отражается задолженность работника перед организацией (выдан аванс). По кредиту — принятые расходы и возврат средств, а также перерасход, который организация обязана возместить. Аналитика ведётся в разрезе каждого подотчётного лица.
Синтетический учёт по счёту 71 даёт обобщённую картину: общая сумма выданных авансов, погашенных и непогашенных долгов по всем подотчётникам. Аналитический учёт детализирует данные: именные карточки по каждому сотруднику позволяют отследить хроническую задолженность или «зависшие» суммы, которые числятся месяцами.
Инвентаризация расчётов с подотчётными лицами обязательна при составлении годовой отчётности. Ежеквартальная инвентаризация — рекомендуемая практика: она позволяет вовремя выявлять суммы с истекающим сроком возврата и не упустить месячный срок на издание приказа об удержании.
Счёт 71 активно-пассивный, поэтому его отражение в балансе зависит от характера сальдо.
Дебетовое сальдо означает, что работник должен организации (аванс выдан, отчёт не сдан или расходы не признаны). Эта сумма попадает в строку 1230 «Дебиторская задолженность» раздела «Оборотные активы».
Пора сменить профессию? Начните с понятного плана
Подберите программу под ваш опыт, цели и желаемый формат занятости

Кредитовое сальдо означает перерасход: организация должна работнику. Оно отражается в строке 1550 «Прочие обязательства» раздела «Краткосрочные обязательства».
При составлении баланса сальдо по счёту 71 не свёртывается: дебетовые и кредитовые остатки показываются раздельно в соответствующих строках.
| Операция | Дт | Кт |
|---|---|---|
| Выдача аванса наличными из кассы | 71 | 50 |
| Перечисление аванса на карту работника (безналично) | 71 | 51 |
| Оприходование материалов по авансовому отчёту | 10 | 71 |
| Признание расходов по АО (производство / управление / сбыт) | 20 / 26 / 44 | 71 |
| Возврат остатка аванса в кассу | 50 | 71 |
| Возмещение перерасхода работнику | 71 | 50 / 51 |
| Списание невозвращённого аванса на недостачи | 94 | 71 |
| Удержание из зарплаты (погашение недостачи) | 70 | 94 |
| Прощение долга (отнесение на прочие расходы) | 91.2 | 73 / 94 |
Пример. Завхоз получил аванс 20 000 руб. (Дт 71 Кт 50). По авансовому отчёту признаны расходы на хозяйственные нужды — 18 200 руб. (Дт 26 Кт 71). Остаток 1 800 руб. возвращён в кассу (Дт 50 Кт 71). Сальдо по счёту 71 по данному сотруднику — нулевое.
Дата признания расходов в налоговом учёте зависит от вида затрат и применяемой системы налогообложения.
При расчёте налога на прибыль командировочные и представительские расходы признаются на дату утверждения авансового отчёта руководителем (ст. 252 НК РФ). Материалы списываются при передаче в производство, товары — при их реализации. Авансы, перечисленные подотчётником поставщику, расходом не признаются до момента исполнения обязательства.
На УСН расходы признаются только после фактической оплаты и при наличии подтверждающих документов (ст. 346.17 НК РФ). Если сотрудник потратил больше, чем получил, перерасход признаётся расходом только после полного погашения долга перед работником. С 2026 года для плательщиков УСН введён открытый перечень расходов (пп. 45 ст. 346.16 НК РФ) — это расширяет возможности для признания подотчётных затрат.
НДФЛ и страховые взносы при расчётах с подотчётниками не возникают, если сотрудник сдал авансовый отчёт с полным комплектом документов и вернул остаток. Обязательства по НДФЛ появляются при сверхнормативных суточных, невозврате аванса, прощении долга или хроническом накоплении задолженности у директора, которую налоговая переквалифицирует в скрытый доход с последующими доначислениями.
Если сотрудник не сдал авансовый отчёт и не вернул деньги в установленный срок, организация переносит сумму на счёт недостач: Дт 94 Кт 71.
Дальнейший порядок:
Прощение долга влечёт уплату НДФЛ и страховых взносов: датой получения дохода считается дата прекращения обязательства (ст. 415 ГК РФ). Для директора хронический невозврат подотчётных сумм — устойчивый налоговый риск: инспекторы расценивают такие суммы как скрытый доход с доначислением налогов, пеней и штрафов.
В бюджетных учреждениях счёт 71 не применяется. Вместо него используется счёт 208 «Расчёты с подотчётными лицами» с детализацией по кодам операций сектора государственного управления (КОСГУ).
Выдача аванса отражается по КОСГУ 560 — увеличение дебиторской задолженности. Принятие расходов или возврат остатка — по КОСГУ 660, уменьшение дебиторской задолженности.
| Параметр | Коммерческая организация | Бюджетное учреждение |
|---|---|---|
| Счёт учёта | 71 | 208 |
| Нормативный акт | Приказ Минфина № 94н | Приказ Минфина № 157н |
| Детализация | Аналитика по сотрудникам | КОСГУ 560 / 660 |
| Документооборот | Приказ или заявление работника | Заявка на кассовый расход |
| Авансовый отчёт | По ст. 9 № 402-ФЗ | По ст. 9 № 402-ФЗ |
Требования к авансовому отчёту, срокам сдачи и составу первичных документов в бюджетном секторе аналогичны коммерческому учёту.
В программе 1С Бухгалтерия 8.3 для работы с подотчётными суммами предназначен документ «Авансовый отчёт». После заполнения и проведения он автоматически формирует все необходимые проводки по счёту 71.
Документ разделён на вкладки по видам расходов: «Авансы» (ранее выданные суммы), «Товары», «Оплата» (расчёты с поставщиками), «Прочее» (командировочные расходы, услуги). Бухгалтер заполняет нужные вкладки — программа строит корреспонденции самостоятельно.
Карточка счёта 71 — инструмент оперативного контроля: она показывает обороты и остатки по каждому подотчётнику отдельно. Перечисление денег на личную карту сотрудника оформляется платёжным поручением с видом операции «Подотчётному лицу» — проводка Дт 71 Кт 51 формируется автоматически.
Счёт 71 «Расчёты с подотчётными лицами» — активно-пассивный счёт синтетического учёта из плана счетов РСБУ (Приказ Минфина № 94н). На нём организация отражает все расчёты с сотрудниками, получившими деньги под отчёт. Аналитика ведётся по каждому подотчётнику отдельно.
Счёт 71 активно-пассивный. Дебетовое сальдо (работник должен организации) отражается в строке 1230 «Дебиторская задолженность». Кредитовое сальдо (перерасход, организация должна работнику) — в строке 1550 «Прочие обязательства». Сальдо в балансе не свёртывается.
Да. С 2020 года требование о погашении прежнего аванса исключено из Указания ЦБ № 3210-У (Указание № 5587-У). Организация вправе ввести такой запрет внутренним Положением о расчётах с подотчётными лицами — это дисциплинирует, но законодательно не обязательно.
Три рабочих дня после возвращения (п. 23 Положения, утв. ПП РФ от 16.04.2025 № 501). По прочим расходам срок устанавливает работодатель в локальных актах или в самом распоряжении о выдаче денег.
Не более 20% от начисленной зарплаты за вычетом НДФЛ при каждой выплате (ст. 138 ТК РФ). Приказ об удержании издаётся не позднее одного месяца с даты истечения срока возврата (ст. 137 ТК РФ). При пропуске срока — только судебный порядок.
100 000 рублей по одному договору при расчётах с юрлицами или ИП (Указание ЦБ № 5348-У, п. 4). Подотчётник действует как представитель работодателя. На покупки у физлиц-непредпринимателей лимит не распространяется.
Да. В назначении платёжного поручения обязательно указать «под отчёт» и цель аванса — иначе налоговая или банк могут расценить перевод как зарплату. Способ безналичной выдачи рекомендуется закрепить в локальном акте организации.
Да. С 01.01.2025 электронные авансовые отчёты разрешены (263-ФЗ). Обязательные реквизиты остаются теми же (ст. 9 № 402-ФЗ); форму необходимо утвердить в учётной политике. Бумажные первичные документы при наличии электронных аналогов необязательны.
Применяется счёт 208 вместо счёта 71. Выдача аванса — КОСГУ 560 (рост дебиторской задолженности); принятие расходов или возврат — КОСГУ 660 (уменьшение дебиторской задолженности). Требования к авансовому отчёту и первичным документам аналогичны коммерческому учёту.
Невозвращённая сумма переносится проводкой Дт 94 Кт 71. При прощении долга, истечении срока исковой давности или хроническом невозврате налоговая переквалифицирует суммы в доход сотрудника — доначисляет НДФЛ, страховые взносы, пени и штрафы. Особый риск — у директора.
Превратите интерес к теме в новую профессию
Оставьте заявку — поможем выбрать программу и расскажем об условиях обучения
Оставить заявку


 Задать вопрос


 Задать вопрос