Кассовая дисциплина в организации — это правила приёма, выдачи, хранения наличных и оформления документов по каждой операции. Нормативная основа — Указание Банка России № 3210-У. Соблюдать порядок обязаны все организации (ООО, АО) и индивидуальные предприниматели при любых операциях с наличными. Контролирует соблюдение ФНС России; нарушения влекут ответственность по ст. 15.1 КоАП РФ. В статье — ключевые элементы кассового порядка, правила расчёта лимита, виды документов и актуальные изменения 2026 года.
Ведение кассовой дисциплины в организации охватывает четыре ключевых блока: лимит остатка наличных на конец рабочего дня, документальное оформление каждой операции через ПКО и РКО, ведение кассовой книги и соблюдение предельной суммы расчётов наличными по договору. Нормативная основа — Указание ЦБ РФ № 3210-У (с изменениями по Указанию № 6658-У) и Указание ЦБ РФ № 5348-У, регулирующее предельный размер расчётов между юридическими лицами и ИП.
Сделайте следующий шаг в карьере
Подберите обучение, которое поможет освоить новые компетенции
Онлайн-касса — контрольно-кассовая техника (ККТ) — фиксирует расчёты с покупателями: формирует кассовый чек и передаёт фискальные данные в ФНС. Кассовая дисциплина регулирует внутреннее движение наличных: выдачу под отчёт, выплату зарплаты через ведомость, получение денег от учредителя. Здесь другие документы — ПКО, РКО, кассовая книга.
Одна операция может требовать обоих блоков. Когда кассир закрывает смену и приходует дневную выручку, формируются и отчёт ККТ, и приходный ордер — каждый решает свою задачу и не заменяет другого.
В работе с наличными участвуют три роли с чёткими полномочиями. Руководитель организации назначает кассира, утверждает лимит остатка приказом и определяет место проведения кассовых операций. Кассир ведёт кассовую книгу, оформляет ордера и пересчитывает наличные при каждой операции. Бухгалтер проверяет основания выдачи, правильность счетов и наличие приложений к расходным ордерам — например, авансовых отчётов.
Доступ к наличным, ключам от сейфа и квалифицированной электронной подписи должен быть строго ограничен. Полномочия каждого участника закрепляются приказом или должностной инструкцией.
Лимит остатка — максимальная сумма наличных, которую допустимо хранить в кассе на конец рабочего дня. Всё, что выше, подлежит сдаче в банк. Устанавливать лимит обязаны организации среднего и крупного бизнеса. Индивидуальные предприниматели и субъекты малого и микропредпринимательства вправе отказаться от лимита — но только оформив это решение приказом руководителя. Если организация, которая обязана иметь лимит, его не установила, весь остаток наличных на конец дня считается сверхлимитным по умолчанию.
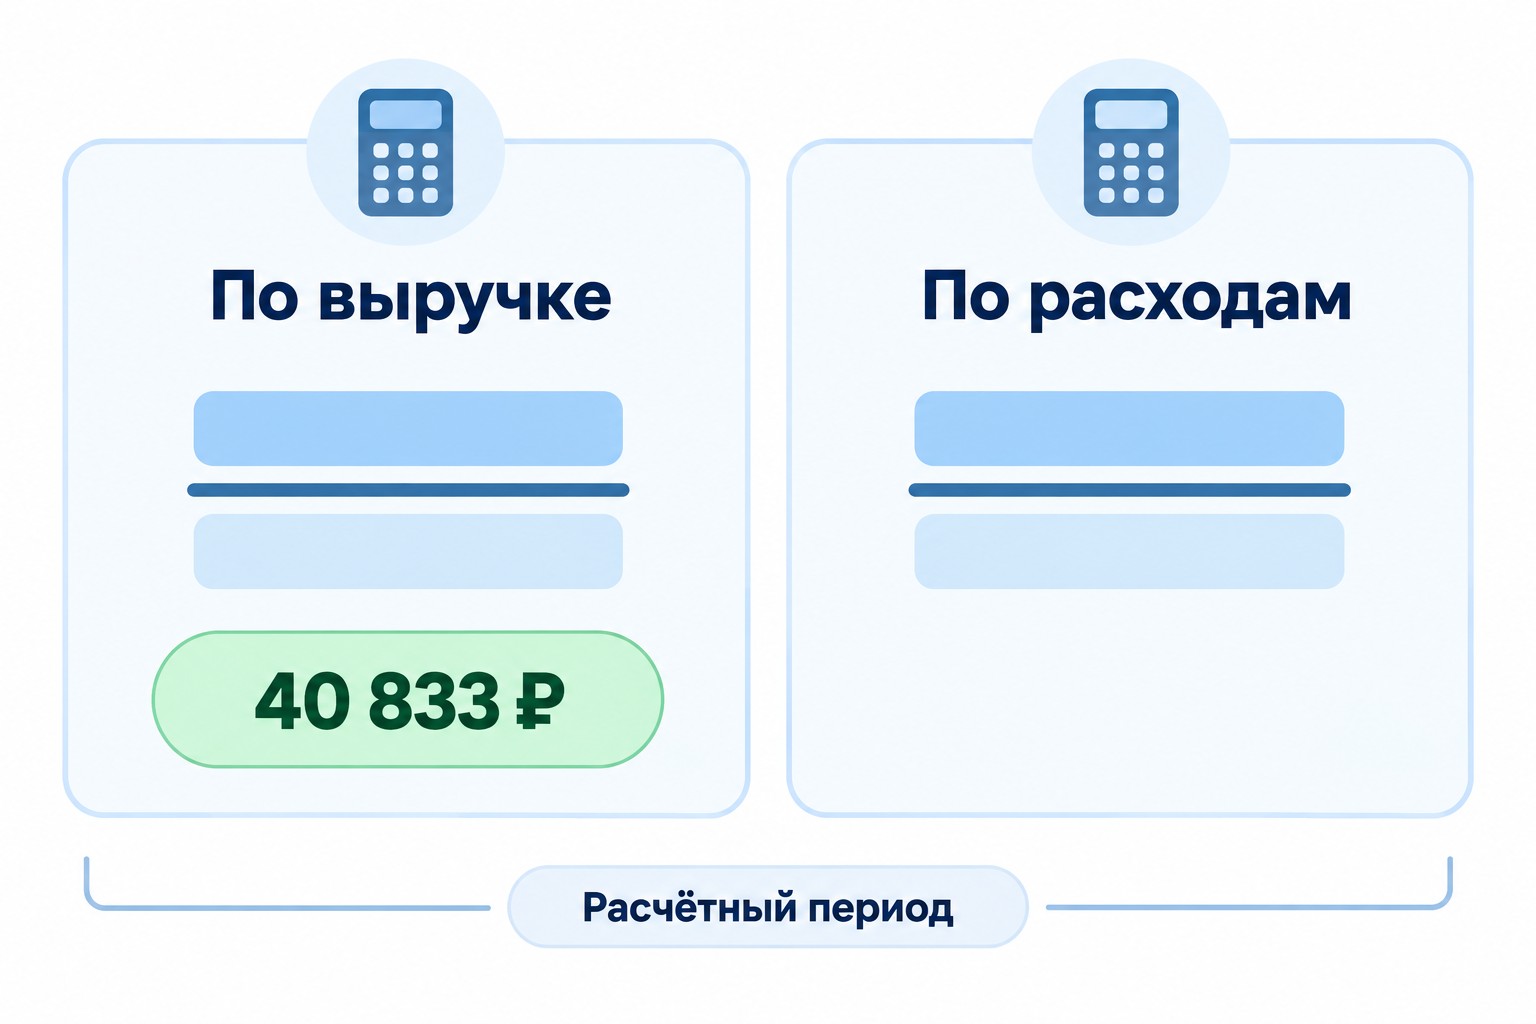
Указание № 3210-У предлагает два варианта расчёта в зависимости от характера деятельности.
Формула «по выручке» — для организаций, получающих наличную выручку:
Лимит = Σ выручки за расчётный период ÷ рабочие дни периода × периодичность сдачи в банк (рабочих дней)
Расчётный период — до 92 рабочих дней; период между сдачами — не более 7 рабочих дней (до 14 р.д. в населённых пунктах без банковских отделений).
Пример: организация получила 280 000 руб. наличной выручки за 48 рабочих дней, деньги сдаёт раз в 7 дней. Расчёт: 280 000 ÷ 48 × 7 = 40 833 руб. — такой лимит утверждается приказом.
Формула «по выдаче» применяется, когда организация не получает выручки наличными, но регулярно выдаёт деньги из кассы: сумма выданных за расчётный период делится на рабочие дни периода и умножается на периодичность получения наличных из банка.
Приказ об установлении лимита оформляется с расчётом в приложении. Срок действия — конкретный или бессрочный; при существенном изменении оборотов лимит пересматривают.
Субъекты МСП и ИП могут значительно упростить кассовую работу: не вести кассовую книгу, не составлять ПКО и РКО, не устанавливать лимит остатка. Основание — абз. 10 п. 2 Указания № 3210-У. Ключевое условие: право не действует автоматически — его необходимо ввести приказом руководителя (или самого ИП). Без приказа организация обязана работать по полному порядку.
Частый вопрос: влияет ли система налогообложения на применение упрощённого порядка? Нет. Право определяется статусом субъекта МСП, а не налоговым режимом. Упрощённый порядок доступен на УСН, ОСНО, ПСН, ЕСХН и АУСН в равной мере.
Если организация утрачивает статус МСП (сведения проверяются в реестре ФНС), она обязана вернуться к полному порядку: установить лимит и возобновить оформление кассовых документов.
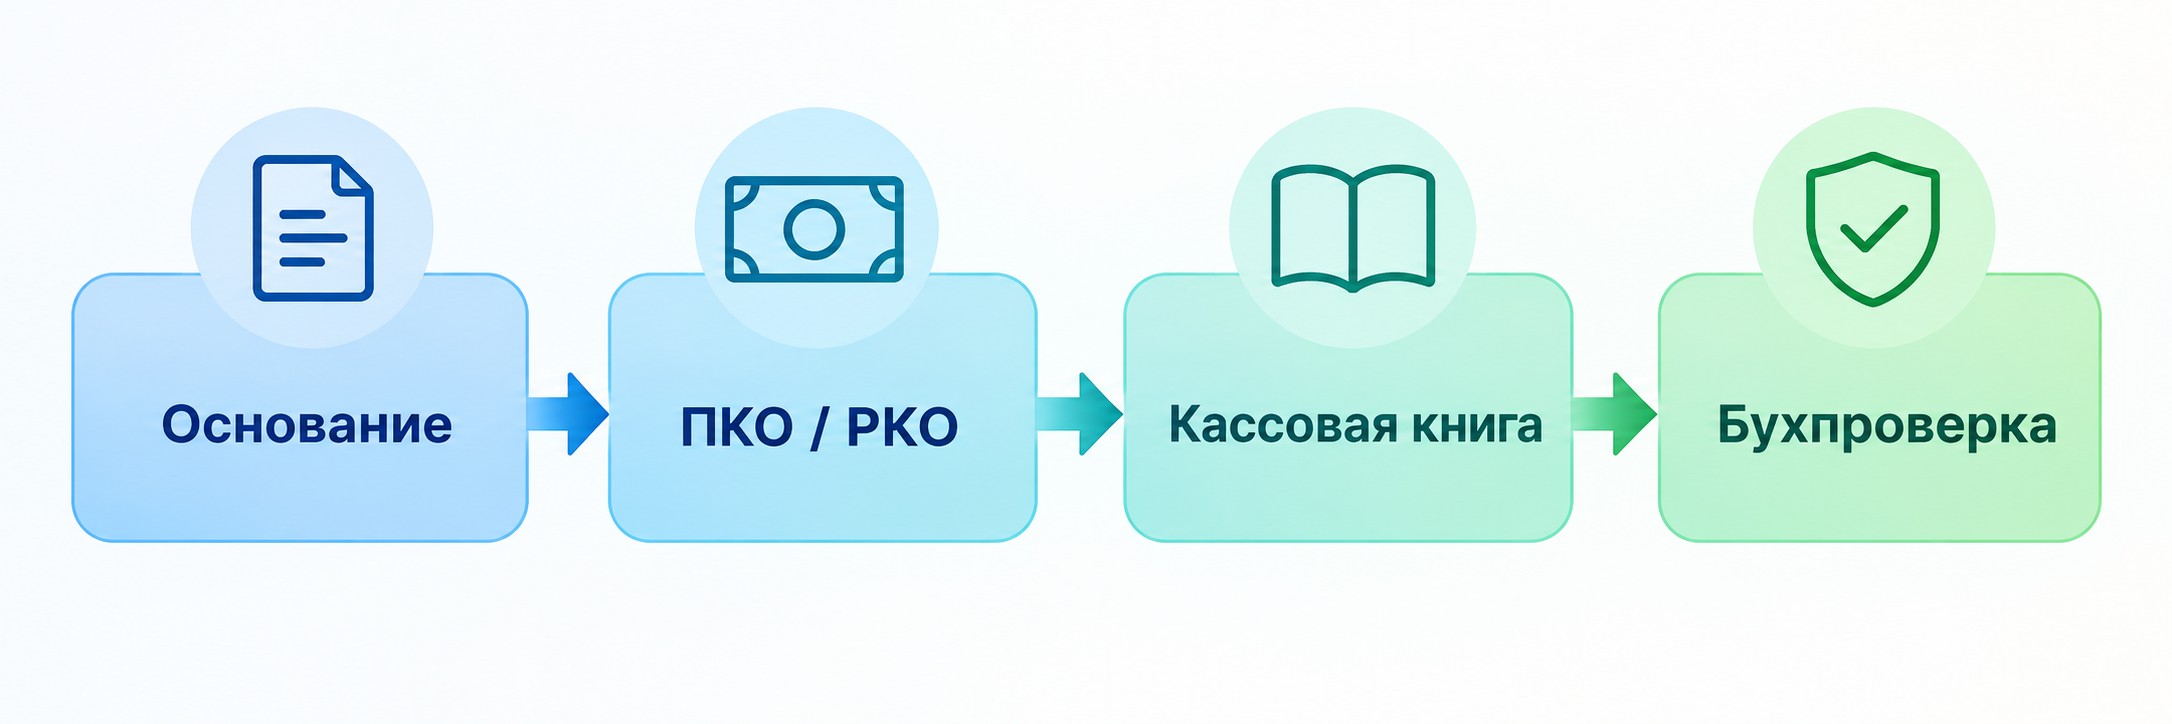
Каждое движение наличных подтверждается документом. Ключевой принцип: номер, дата и сумма каждого ордера должны точно совпадать с записью в кассовой книге. Любое расхождение — повод для претензий при проверке.
| Документ | Когда оформляется | Что проверить |
|---|---|---|
| ПКО | При каждом поступлении наличных | Основание, сумма, подпись кассира; вносителю — квитанция |
| РКО | При каждой выдаче наличных | Полномочия получателя, приложения, подпись |
| Кассовая книга | За каждый день с операциями | Совпадение с ордерами; непрерывная нумерация |
| Платёжная ведомость | При массовой выплате зарплаты | Подпись каждого получателя; итоговая сумма |
Приходный кассовый ордер (ПКО) оформляет бухгалтер или уполномоченное лицо при каждом поступлении наличных в кассу. Кассир принимает деньги, пересчитывает в присутствии вносителя и выдаёт квитанцию — отрывную часть ПКО с подписью. Обязательные реквизиты: основание, сумма цифрами и прописью, дата, порядковый номер.
Расходный кассовый ордер (РКО) оформляется при каждой выдаче наличных. До передачи денег кассир проверяет полномочия получателя и наличие приложений: договора, накладной или служебной записки. Получатель пересчитывает сумму в присутствии кассира и расписывается в ордере.
При выдаче под отчёт цепочка выглядит так: распорядительный документ или заявление работника → РКО с указанием суммы и срока → использование денег → авансовый отчёт → бухгалтерская проверка целевого расходования. Если работник не отчитался в срок, бухгалтер фиксирует задолженность и принимает меры для возврата суммы.
Кассовая книга — сплошной регистр всех операций за каждый день с наличными. Структура листа: начальный остаток → приход по каждому ПКО → расход по каждому РКО → конечный остаток, переходящий на следующий день.
Вести книгу можно в бумажной или электронной форме. При электронном ведении документы подписываются квалифицированной электронной подписью кассира и главного бухгалтера (или руководителя). Выбранный формат применяется последовательно. В дни без операций лист не создаётся, но сквозная нумерация листов не прерывается.
При наличии обособленных подразделений с собственными кассами каждое ведёт свою книгу и передаёт листы в головную кассу в сроки, установленные регламентом.
Указание ЦБ РФ № 5348-У ограничивает наличные расчёты между юридическими лицами и ИП суммой 100 000 руб. по одному договору. Ограничение действует на всю сумму договора целиком, а не на один платёж или один день — дробление платежей не позволяет обойти запрет.
Пора сменить профессию? Начните с понятного плана
Подберите программу под ваш опыт, цели и желаемый формат занятости
При расчётах с физическим лицом, не являющимся предпринимателем, ограничение не применяется. Источник наличных также имеет значение: для выручки и для денег, снятых с расчётного счёта, предусмотрены разные разрешённые направления расходования.
Ежедневный контроль позволяет выявить расхождения до проверки ФНС. Шесть шагов в конце рабочего дня: сверить ордера с основаниями операций → сформировать отчёт о закрытии смены → занести операции в кассовую книгу → пересчитать наличные и сравнить с книгой → сверить остаток с лимитом → сдать сверхлимитную сумму.
Отчёт о закрытии смены, формируемый ККТ, — основание для приходного кассового ордера на всю выручку за смену. Без ПКО выручка считается неоприходованной: это одно из наиболее частых нарушений, которые фиксируют при проверках.
Сверхлимитные суммы сдаются в банк через инкассацию — не реже раза в 7 рабочих дней (до 14 р.д. в населённых пунктах без банковских отделений). Альтернатива — самостоятельная доставка наличных уполномоченным лицом.
ФНС проводит плановые и внеплановые проверки — в выездном и камеральном форматах. Инспекторы запрашивают кассовую книгу, приказы об установлении лимита и введении упрощённого порядка, платёжные ведомости, авансовые отчёты и договоры с наличными расчётами.
Типовые нарушения по ст. 15.1 КоАП РФ: неоприходование или неполное оприходование наличных; хранение остатка сверх установленного лимита; нарушение порядка хранения свободных денежных средств; превышение суммы 100 000 руб. при расчётах по одному договору. Срок давности привлечения к ответственности — 2 месяца с момента нарушения.
Нарушения при применении ККТ регулирует ст. 14.5 КоАП РФ: штрафы по ней выше, срок давности — 1 год. В Государственной Думе рассматривается законопроект об увеличении минимального штрафа для юридических лиц до 150 000 руб. — по состоянию на 2026 год документ прошёл первое чтение, окончательно не принят.
Базовые правила кассовой дисциплины в организации в 2026 году не изменились: Указания № 3210-У и № 5348-У действуют в прежней редакции для ООО, АО и ИП на любой системе налогообложения.
Ключевое нововведение — цифровой рубль. С 01.09.2026 организации с выручкой свыше 120 млн руб. и действующим договором эквайринга обязаны принимать оплату цифровыми рублями. Для малого бизнеса с выручкой до 5 млн руб. или работающего без доступа к интернету и мобильной связи требование не применяется.
Законопроект о повышении минимального штрафа по ст. 14.5 КоАП РФ до 150 000 руб. для юридических лиц прошёл первое чтение; дата вступления в силу не определена.
Кассовый порядок выстраивается в четыре шага. Первый — регламент: распределить роли, рассчитать и установить лимит приказом с расчётом в приложении, зафиксировать перечень применяемых документов. Второй — настройка учётной программы: разграничить права доступа так, чтобы кассовые документы создавали только уполномоченные сотрудники. Третий — ежемесячная выборочная сверка ордеров с банковскими выписками и авансовыми отчётами. Четвёртый — своевременный пересмотр лимита при открытии подразделения, изменении оборотов или смене статуса МСП.
Если хотите разобраться в кассовых операциях и бухгалтерском учёте системно, обратите внимание на программу «Бухгалтер для крупного и малого бизнеса» в ProfiFuture — около 2 месяцев обучения с господдержкой, стоимость от 32 900 ₽ (75% покрывается образовательной квотой, возможна рассрочка на 4 платежа).
Кассовая дисциплина — правила работы с наличными: приём, выдача, хранение и документальное оформление каждой операции. Соблюдать обязаны все организации (ООО, АО) и ИП при операциях с наличными. Порядок закреплён Указанием Банка России № 3210-У; контролирует ФНС России.
Онлайн-касса формирует кассовый чек при расчёте с покупателем. Кассовая дисциплина охватывает внутреннее движение наличных: выдачу под отчёт, выплату зарплаты, получение денег от учредителя. Одна операция — например, оприходование выручки — требует одновременно и чека ККТ, и ПКО, поскольку документы решают разные задачи.
ООО, включённое в реестр малого и микробизнеса, вправе не устанавливать лимит — основание абз. 10 п. 2 Указания № 3210-У. Право необходимо оформить приказом руководителя: без приказа оно не действует. Система налогообложения роли не играет. При утрате статуса МСП лимит устанавливается в общем порядке.
Основные: ПКО — при каждом поступлении наличных; РКО — при каждой выдаче; кассовая книга — за каждый день с операциями; платёжная ведомость — при массовой выплате зарплаты. ИП и субъекты МСП при наличии приказе об упрощённом порядке вправе не составлять ордера и не вести кассовую книгу.
Кассир оформляет лист за каждый день с операциями: начальный остаток → все приходы с номерами ПКО → все расходы с номерами РКО → конечный остаток. Пустые дни не заполняются; нумерация непрерывна. Книгу можно вести электронно с квалифицированной электронной подписью. Номер, дата и сумма каждого ордера должны точно совпадать с записью в книге.
Хранение наличных сверх лимита — нарушение по ст. 15.1 КоАП РФ. Сверхлимитный остаток подлежит сдаче в банк через инкассацию. Временное превышение допустимо только в дни выплаты зарплаты или если дата сдачи выпадает на нерабочий день. Срок давности привлечения к ответственности — 2 месяца.
Ответственность установлена ст. 15.1 КоАП РФ и распространяется на: неоприходование наличных, хранение сверх лимита, нарушение порядка хранения и превышение лимита расчётов по договору. Размеры штрафов следует проверять в актуальной редакции КоАП на дату нарушения — статья обновляется независимо от кассовых указаний. Срок давности — 2 месяца.
Нет, если обе стороны — юридические лица или ИП. Указание № 5348-У ограничивает наличные расчёты суммой 100 000 руб. по одному договору: ограничение действует на всю сумму договора, а не на один платёж. Дробление платежей не помогает. При расчётах с физическим лицом, не являющимся ИП, ограничение не действует.
Инспекторы сопоставляют ордера с основаниями операций, сверяют кассовую книгу с банковскими выписками, изучают платёжные ведомости, авансовые отчёты и договоры с наличными расчётами. Типовые нарушения: неоприходование выручки, сверхлимитный остаток, расчёты свыше 100 000 руб. по одному договору. Проверки бывают плановыми и внеплановыми, выездными и камеральными.
Базовые правила Указаний № 3210-У и № 5348-У не изменились. Ключевое нововведение — цифровой рубль: с 01.09.2026 компании с выручкой свыше 120 млн руб. и действующим договором эквайринга обязаны принимать оплату цифровыми рублями. Малый бизнес с выручкой до 5 млн руб. под это требование не подпадает.
Превратите интерес к теме в новую профессию
Оставьте заявку — поможем выбрать программу и расскажем об условиях обучения
Оставить заявку


 Задать вопрос


 Задать вопрос