Учёт расчётов по оплате труда ведётся на счёте 70 «Расчёты с персоналом по оплате труда» — пассивном счёте раздела VI Плана счётов, утверждённого Приказом Минфина № 94н. Заработную плату начисляют не реже двух раз в месяц (ст. 136 ТК РФ): в середине месяца — аванс, в конце — окончательный расчёт. Базовая проводка зарплаты в бухучёте — Дт 20 / Кт 70. Кредитовое сальдо счёта 70 на отчётную дату отражает задолженность перед персоналом и попадает в строку 1550 пассива бухгалтерского баланса.
Заработная плата — вознаграждение за труд, которое складывается из оклада, стимулирующих и компенсационных выплат (ст. 129 ТК РФ). Отпускные и выплаты по среднему заработку в состав зарплаты не входят и учитываются отдельно.
Сделайте следующий шаг в карьере
Подберите обучение, которое поможет освоить новые компетенции
Нормативная база расчётов с персоналом по оплате труда: ТК РФ, Приказ Минфина № 94н, учётная политика организации, Положение об оплате труда и коллективный договор. Система оплаты — повременная, сдельная или смешанная — фиксируется в трудовом договоре с каждым сотрудником.
Для ведения расчётов с персоналом используют пассивный счёт 70, который находится в разделе VI Плана счётов: кредит отражает начисления, дебет — выплаты и удержания.
Синтетический учёт расчётов по оплате труда объединяет все операции на счёте 70 в обобщённом виде — без детализации по каждому сотруднику. Кредитовый оборот за месяц равен сумме начислений, дебетовый — выданным суммам и удержаниям. Основной инструмент контроля — оборотно-сальдовая ведомость по счёту 70: она позволяет сверить итоговые обороты с остатком задолженности перед персоналом на конец периода.
Аналитический учёт расчётов по оплате труда ведётся по каждому работнику в отдельности. Главный документ — лицевой счёт работника по форме Т-54: в нём ежемесячно фиксируют начисления, удержания и выплаты нарастающим итогом с начала года. Параллельно составляют расчётную ведомость Т-51 и карточку-справку.
Ключевой принцип: сумма всех аналитических данных по сотрудникам должна точно совпадать с оборотами счёта 70. Основой расчёта служат табель учёта рабочего времени и условия трудового договора с каждым работником.
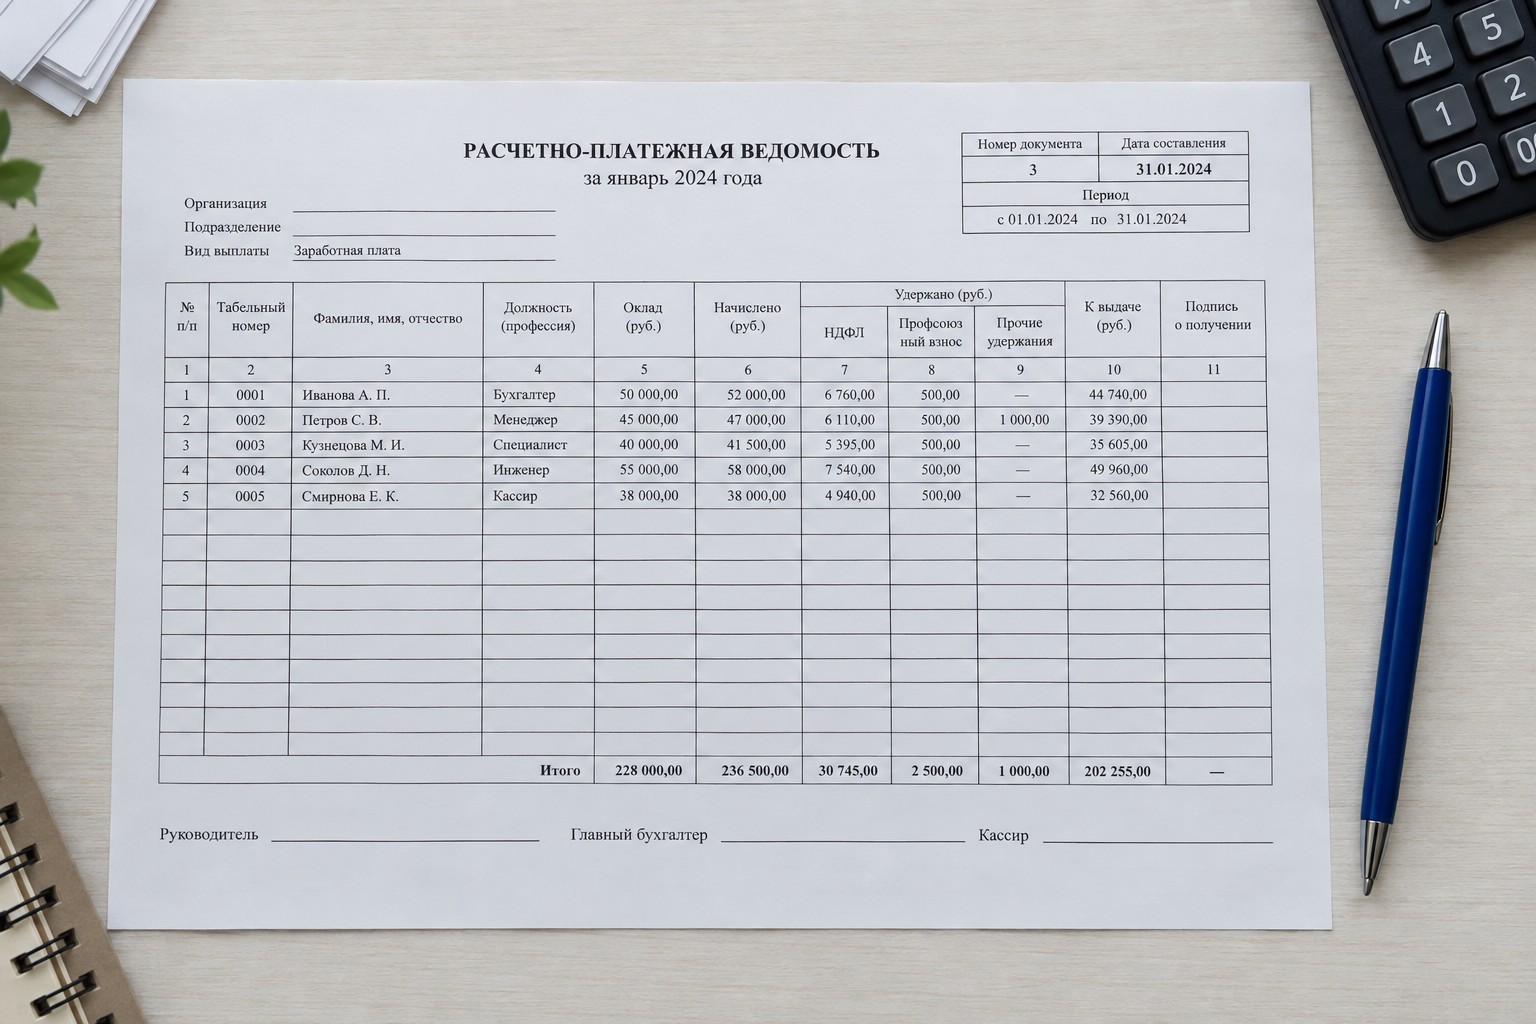
Правильное документальное оформление расчётов с персоналом — обязательное условие корректного учёта. Расчётную ведомость по форме Т-51 составляют ежемесячно: в ней отражают начисления по каждому сотруднику в разрезе видов выплат. Для выдачи денег через кассу дополнительно оформляют платёжную ведомость Т-53. Когда начисление и наличная выплата объединены в одном документе, применяют расчётно-платёжную ведомость Т-49 — она заменяет обе формы и используется преимущественно на небольших предприятиях.
Учёт и начисление заработной платы в организации проходят три последовательных этапа: начисление вознаграждения за отработанное время, удержание обязательных платежей (НДФЛ, суммы по исполнительным листам) и выплата итоговой суммы работнику. Каждый этап фиксируется отдельными проводками. В таблице ниже — типовая корреспонденция счетов по зарплате с указанием основания для каждой операции.
| № | Операция | Дт | Кт | Основание |
|---|---|---|---|---|
| 1 | Начислена зарплата (производство) | 20 | 70 | Расчётная ведомость Т-51 |
| 2 | Начислена зарплата (управление) | 26 | 70 | Расчётная ведомость Т-51 |
| 3 | Начислена зарплата (торговля) | 44 | 70 | Расчётная ведомость Т-51 |
| 4 | Удержан НДФЛ | 70 | 68.01 | Налоговая карточка |
| 5 | Удержание по исполнительному листу | 70 | 76 | Исполнительный лист |
| 6 | Начислены страховые взносы | 20 (26) | 69 | Расчёт взносов |
| 7 | Начислены взносы на травматизм | 20 | 69.11 | Расчёт взносов |
| 8 | Выплата через расчётный счёт | 70 | 51 | Платёжное поручение |
| 9 | Выплата наличными из кассы | 70 | 50 | Платёжная ведомость Т-53 |
| 10 | Перечислен НДФЛ в бюджет | 68.01 | 51 | Платёжное поручение |
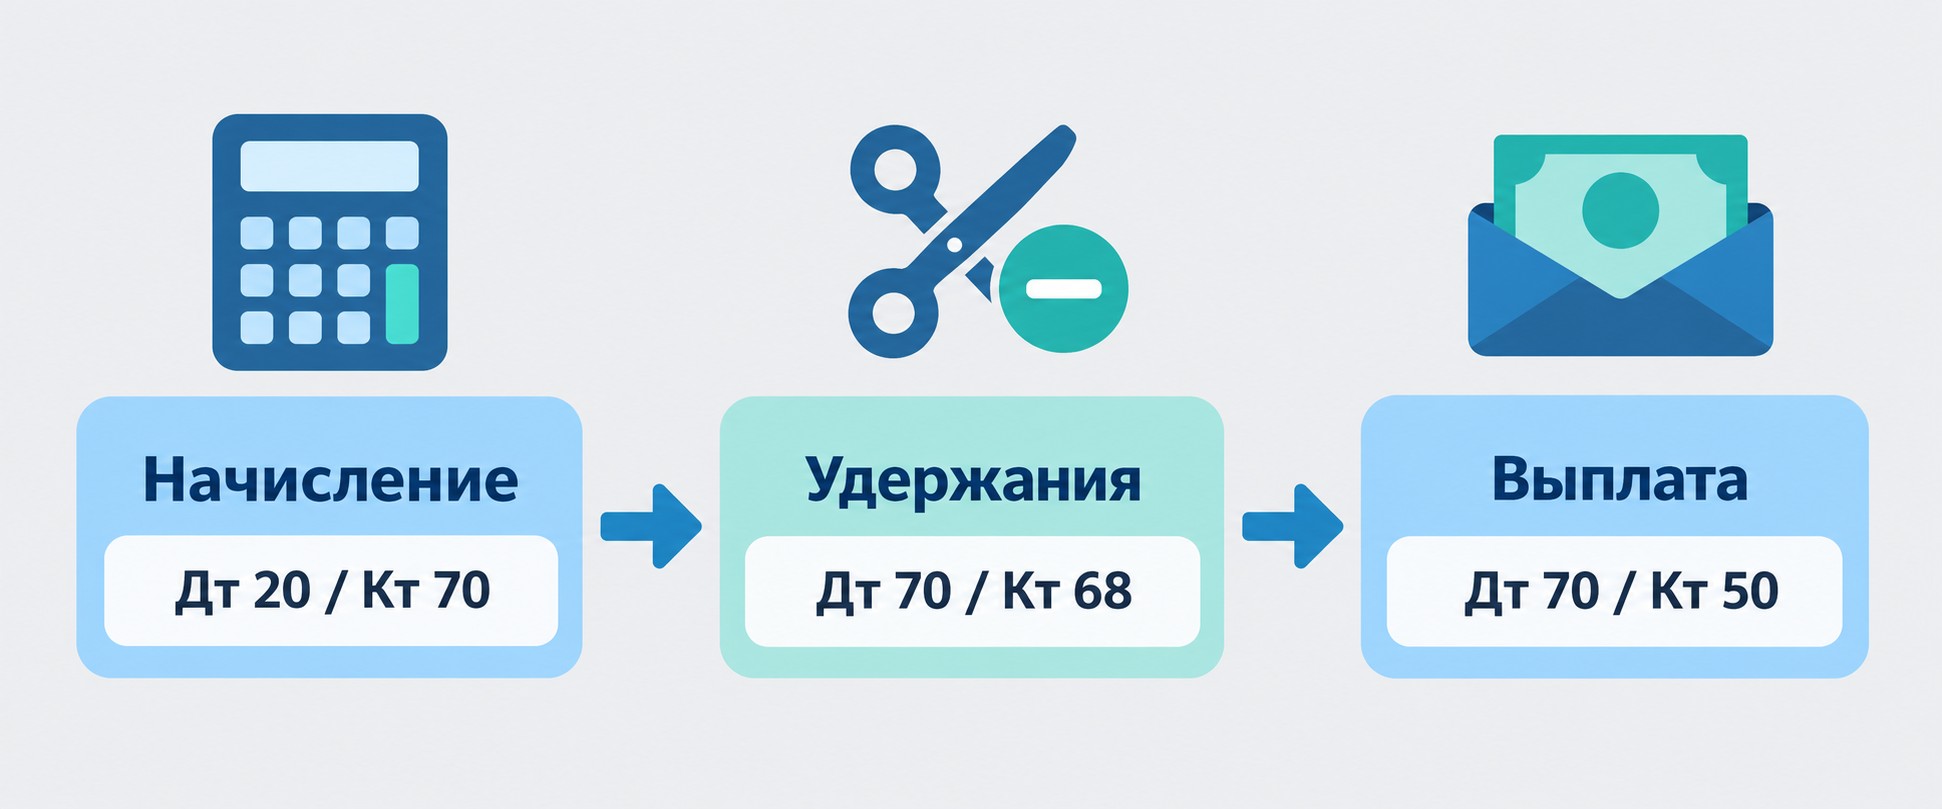
Начисление заработной платы работникам организации отражается проводкой Дт 20 (25, 26, 44) / Кт 70. Счёт по дебету выбирают в зависимости от подразделения: Дт 20 — производство, Дт 26 — управленческий персонал, Дт 44 — торговые организации.
Числовой пример: оклад 60 000 руб., 22 рабочих дня в месяце. Аванс за первую половину — 11 рабочих дней × (60 000 / 22) = 30 000 руб.
Удержание НДФЛ из заработной платы — проводка Дт 70 / Кт 68.01. Ставка — 13% от начисленной суммы (15% при годовом доходе свыше 5 млн руб.). Налоговый агент — работодатель, администратор налога — ФНС России. При удержании по исполнительному листу (алименты и аналогичные обязательства) используют Дт 70 / Кт 76.
Начисление взносов на заработную плату — обязанность работодателя: из зарплаты сотрудника их не удерживают. Общая ставка — 30%, взносы на травматизм — от 0,2% в зависимости от класса профессионального риска. Проводка страховых взносов: Дт 20 (26) / Кт 69; взносы на травматизм — Дт 20 / Кт 69.11. Администраторы: СФР и ФНС России.
Выплата зарплаты: безналичная — Дт 70 / Кт 51; наличная из кассы — Дт 70 / Кт 50. Следом перечисляют НДФЛ в бюджет (Дт 68.01 / Кт 51) и страховые взносы (Дт 69 / Кт 51).
Пора сменить профессию? Начните с понятного плана
Подберите программу под ваш опыт, цели и желаемый формат занятости
Счёт 70 — пассивный. Кредитовое сальдо означает задолженность организации перед персоналом, дебетовое в норме отсутствует. Именно поэтому расчёты по оплате труда отражаются в пассиве баланса: вопрос «актив или пассив» имеет однозначный ответ.
| Параметр | Значение |
|---|---|
| Вид счёта | Пассивный |
| Нормальное сальдо | Кредитовое |
| Что показывает сальдо | Задолженность перед работниками |
| Строка баланса | 1550 «Прочие обязательства», Раздел V |
Кредитовое сальдо счёта 70 на конец отчётного периода включается в строку 1550 «Прочие обязательства» Раздела V пассива бухгалтерского баланса (Форма 1). Эту строку заполняют на основании данных карточки счёта 70 на отчётную дату.
Типичные ошибки при учёте расчётов с персоналом: неверно определена налоговая база НДФЛ, применена неправильная ставка страховых взносов, пропущены проводки по исполнительным листам.
Для контроля ежемесячно сверяют расчётные ведомости с оборотами по счёту 70 и привлекают независимые аудиторские проверки. Автоматизация снижает риск ошибок: в 1С: Бухгалтерия 8.3 все проводки по зарплате формируются автоматически при проведении документа «Начисление зарплаты» в модуле «Зарплата и Кадры».
Тема учёта расчётов с персоналом по оплате труда входит в программы подготовки бухгалтеров и охватывает нормативную базу, первичные документы и методологию двух уровней учёта.
Хотите освоить бухгалтерский учёт системно и подтвердить квалификацию официальным документом? В ProfiFuture есть программа «Бухгалтер для крупного и малого бизнеса»: 2 месяца онлайн, стоимость — 32 900 ₽ со скидкой 75% по господдержке. Итог — диплом о профессиональной переподготовке государственного образца.
Пассив. Счёт 70 «Расчёты с персоналом по оплате труда» — пассивный. Кредитовое сальдо показывает задолженность организации перед работниками по начисленной, но ещё не выплаченной зарплате.
В строке 1550 «Прочие обязательства», Раздел V пассива (Форма 1). Источник — кредитовое сальдо счёта 70 на отчётную дату.
Дт 20 (25, 26 или 44) / Кт 70. Счёт по дебету зависит от подразделения: Дт 20 — производство, Дт 26 — управление, Дт 44 — торговля.
Синтетический учёт обобщает все расчёты на счёте 70 без детализации по сотрудникам. Аналитический ведётся отдельно по каждому работнику — в лицевом счёте Т-54 и расчётной ведомости Т-51. Сумма аналитических данных равна оборотам счёта 70.
Работодатель. Взносы 30% (плюс от 0,2% на травматизм) начисляются за счёт организации и из зарплаты сотрудника не удерживаются. Проводка: Дт 20 (26) / Кт 69. Администраторы — СФР и ФНС России.
Аванс = дневная ставка × количество рабочих дней первой половины месяца. Праздники не учитываются. Пример: оклад 60 000 руб. / 22 рабочих дня × 11 дней = 30 000 руб.
Тема учёта расчётов с персоналом входит в обязательную программу по дисциплине «Бухгалтерский учёт». В статье собраны нормативная база (ТК РФ, Приказ Минфина № 94н), методология синтетического и аналитического учёта, таблица проводок и перечень первичных документов — готовая структура теоретической главы.
Начисленная зарплата — сумма до удержаний (НДФЛ, алименты и др.), отражается по кредиту счёта 70 проводкой Дт 20 / Кт 70. Выплаченная («на руки») меньше на все удержания и проходит по дебету счёта 70 — проводки Дт 70 / Кт 51 (безналично) или Дт 70 / Кт 50 (наличными из кассы).
Превратите интерес к теме в новую профессию
Оставьте заявку — поможем выбрать программу и расскажем об условиях обучения
Оставить заявку


 Задать вопрос


 Задать вопрос