Может ли бухгалтер работать как самозанятый? Да — и это прямо подтверждается двумя федеральными законами. Часть 3 статьи 7 закона № 402-ФЗ разрешает руководителю передать ведение учёта внешнему специалисту по договору. Закон № 422-ФЗ о налоге на профессиональный доход не включает бухгалтерские услуги в перечень запрещённых видов деятельности — значит, самозанятость бухгалтеру открыта.
Три ключевых ограничения: доход не превышает 2 400 000 рублей в год, нет наёмных сотрудников по трудовому договору, а если бухгалтер ранее работал в компании-заказчике — с момента увольнения прошло не менее двух лет.

Сделайте следующий шаг в карьере
Подберите обучение, которое поможет освоить новые компетенции
Статья разбирает оба угла: как самозанятый бухгалтер правильно оформляет статус и какие риски должен контролировать заказчик, чтобы договор не переквалифицировали в трудовой.
Правовая база для самозанятого бухгалтера складывается из двух норм. Часть 3 статьи 7 закона № 402-ФЗ прямо допускает: руководитель организации вправе передать ведение бухгалтерского учёта стороннему лицу на основании гражданско-правового договора. Это не обходной манёвр — это законная форма, закреплённая в самом законе об учёте.
Закон № 422-ФЗ устанавливает закрытый перечень запрещённых видов деятельности: подакцизные товары, перепродажа, комиссионная торговля, агентские схемы. Бухгалтерских услуг в этом списке нет. В отношениях с компанией самозанятость для бухгалтера оформляется через договор ГПХ — специалист выступает исполнителем, а не работником по трудовому договору.
Самозанятость на бухгалтерские услуги охватывает широкий круг задач: подготовка и сдача налоговой и бухгалтерской отчётности, ведение учёта, расчёт заработной платы, налоговое консультирование, восстановление учёта за предыдущие периоды. Все эти виды работ укладываются в режим НПД. В отличие от патентной системы налогообложения, НПД не требует регистрации ИП и работает без фиксированных страховых взносов. Отдельного внимания заслуживают расчёты с подотчётными лицами — составление авансовых отчётов и ведение счёта 71 также входят в типичный перечень задач, которые передают самозанятому специалисту.
Запрещено работать в посреднических схемах — когда бухгалтер действует как агент или комиссионер за вознаграждение от третьей стороны. Главное требование при любой услуге: договор и акт должны описывать конкретный измеримый результат, а не постоянную трудовую функцию. «Оказывает бухгалтерские услуги в течение месяца» — красный флаг. «Подготавливает декларацию по НДС за III квартал 2025 года» — безопасная формулировка.
Налог на профессиональный доход введён законом № 422-ФЗ от 27 ноября 2018 года. Ставки: 6% с доходов от юридических лиц и ИП, 4% — от физических лиц. Годовой лимит — 2 400 000 рублей; при превышении статус самозанятого утрачивается автоматически.
Запреты режима: нельзя нанимать сотрудников по трудовому договору и вести посредническую деятельность. Для заказчика такой специалист выгоднее штатного сотрудника: отпадает обязанность удерживать НДФЛ 13% и начислять страховые взносы около 30% от фонда оплаты труда.
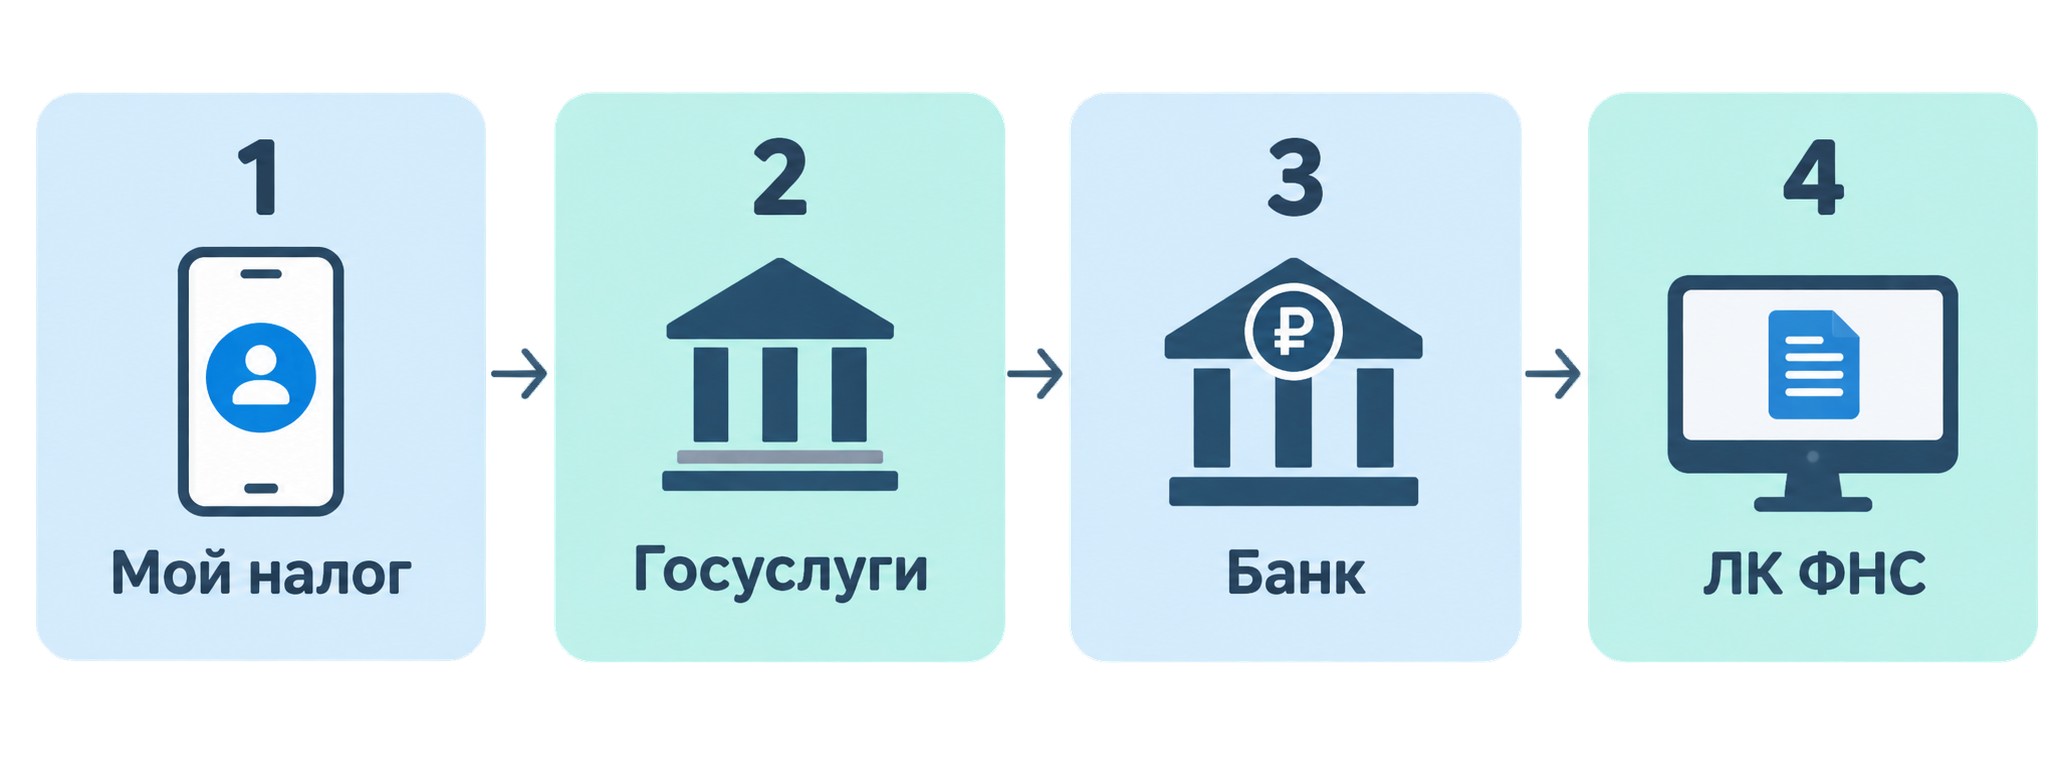
Регистрация занимает несколько минут. Два шага: скачать приложение «Мой налог» и пройти верификацию одним из четырёх способов. После этого нужно указать регион оказания услуг — и можно выставлять чеки и работать с заказчиками.
Тем, кто хочет не просто оформить статус, но и выстроить системные знания по учёту и налогообложению, в ProfiFuture доступна программа по бухгалтерскому учёту — курс рассчитан на два месяца, 75% стоимости компенсируется образовательной квотой.
Все способы равнозначны: статус плательщика НПД появляется сразу после подтверждения, вне зависимости от выбранного канала.
После регистрации приложение «Мой налог» позволяет сформировать справку о статусе НПД — этот документ заказчик запрашивает перед первой выплатой.
Даже при правильно оформленном договоре ГПХ три ситуации делают сотрудничество незаконным с самого начала.
Доход исполнителя за год превысил 2 400 000 рублей. Статус утрачивается автоматически. С этого момента бухгалтер перестаёт быть плательщиком НПД, и обязанность по уплате НДФЛ 13% и страховых взносов переходит на заказчика.
У бухгалтера есть наёмные сотрудники по трудовому договору. Специальный налоговый режим несовместим с работодательским статусом — закон № 422-ФЗ это прямо запрещает.
Бухгалтер работал в компании по трудовому договору менее двух лет назад. Подпункт 8 пункта 1 статьи 8 закона № 422-ФЗ запрещает применять НПД к доходам от бывшего работодателя, если с момента увольнения прошло меньше двух лет. ФНС отслеживает трудовую историю автоматически.
Как проверить актуальный статус: воспользуйтесь сервисом ФНС на nalog.ru — введите ИНН исполнителя и текущую дату — или запросите справку из приложения «Мой налог». Проверяйте перед каждой выплатой: утрата статуса исполнителем не снимает налоговых обязательств с заказчика.
Переквалификация — это признание ГПХ-договора трудовым. Инициировать её вправе ФНС, государственная инспекция труда или суд по заявлению самого исполнителя (ст. 19.1 ТК РФ). Отсчёт ведётся с даты фактического начала сотрудничества: все недоимки, пени и штрафы рассчитают именно с этого момента.
Компании, системно подменяющие трудовые договоры гражданско-правовыми, с 2025 года дополнительно рискуют попасть в Реестр недобросовестных работодателей по закону № 565-ФЗ — это ограничивает участие в госзакупках и затрудняет найм персонала в будущем.
Налоговая и трудовая инспекции ищут конкретные маркеры трудовых отношений. Их наличие в договоре или фактических взаимодействиях — основание для проверки и переквалификации по статье 19.1 ТК РФ.
| Признак трудового договора |
Опасная формулировка |
Безопасная замена |
|---|---|---|
| Фиксированный режим работы | «Бухгалтер работает с 9:00 до 18:00» | Не указывать график; фиксировать только срок сдачи результата |
| Подчинение руководству | «Исполнитель подчиняется директору» | «Исполнитель самостоятельно организует работу» |
| Постоянная функция без результата | «Ведёт бухгалтерский учёт компании» | «Подготавливает декларацию по НДС за I кв. 2025 г.» |
| Оплата дважды в месяц | «Аванс 15-го, зарплата 30-го» | Оплата после подписания акта об оказании услуг |
| Предоставление рабочего места | «Заказчик предоставляет оборудованное место» | Исполнитель работает собственными инструментами |
Когда суд или налоговая признают договор трудовым, компания получает несколько санкций одновременно. Штраф по части 4 статьи 5.27 КоАП — до 100 000 рублей за каждого работника. Штраф по статье 123 Налогового кодекса — 20% от суммы неудержанного НДФЛ. Дополнительно: доначисление страховых взносов с пенями за весь период, оформление трудового договора задним числом, компенсация за неиспользованный отпуск и периоды нетрудоспособности.
Пора сменить профессию? Начните с понятного плана
Подберите программу под ваш опыт, цели и желаемый формат занятости

С 2025 года к этому добавляется включение в Реестр недобросовестных работодателей (закон № 565-ФЗ) — публичный сигнал для партнёров, потенциальных сотрудников и государственных структур.
Договор оформляется по главе 39 Гражданского кодекса — как договор возмездного оказания услуг. Форма: два бумажных экземпляра или электронный документ с квалифицированной электронной подписью (КЭП), юридическая сила которой равна собственноручной. При длительном сотрудничестве безопаснее использовать рамочный договор с отдельными заданиями на каждый блок работ: такая структура чётко демонстрирует, что заказчик получает конкретные результаты, а не постоянную трудовую функцию.
Предмет. Описывайте конкретный результат: «Исполнитель подготавливает и сдаёт декларацию по НДС за II квартал 2025 года» — не «выполняет функции бухгалтера». Стороны в договоре — «Заказчик» и «Исполнитель»; слова «работодатель» и «работник» недопустимы.
Обязанности исполнителя. Два условия, защищающих заказчика: уведомить об утрате статуса НПД в течение трёх рабочих дней; предоставить НПД-чек из приложения «Мой налог» не позднее одного рабочего дня после получения оплаты наличными или картой (при безналичном расчёте — до 9-го числа следующего месяца).
Ответственность. Зафиксируйте пени за просрочку чека и штраф за неуведомление об утрате статуса — это снижает риск внезапных налоговых обязательств для заказчика.
Доверенность. Если самозанятый бухгалтер взаимодействует с ФНС и фондами от имени организации, потребуется нотариальная доверенность. Полномочия закреплены частью 3 статьи 7 закона № 402-ФЗ и частью 3 статьи 29 Налогового кодекса; в тексте доверенности прописывают конкретные действия: подписание документов, подача отчётности, переписка с налоговыми органами.
Расчёты с самозанятыми не проходят через счёт 60 «Расчёты с поставщиками» — он предназначен для контрагентов со статусом юрлица или ИП. Для учёта выплат физическому лицу со статусом самозанятого используется счёт 76 «Расчёты с прочими дебиторами и кредиторами», конкретно — субсчёт 76.10. В 1С Бухгалтерии 8.3 операция оформляется документом «Акт об оказании услуг»; аналитику настройте по каждому исполнителю отдельно — это обязательно для признания расходов в налоговом учёте.
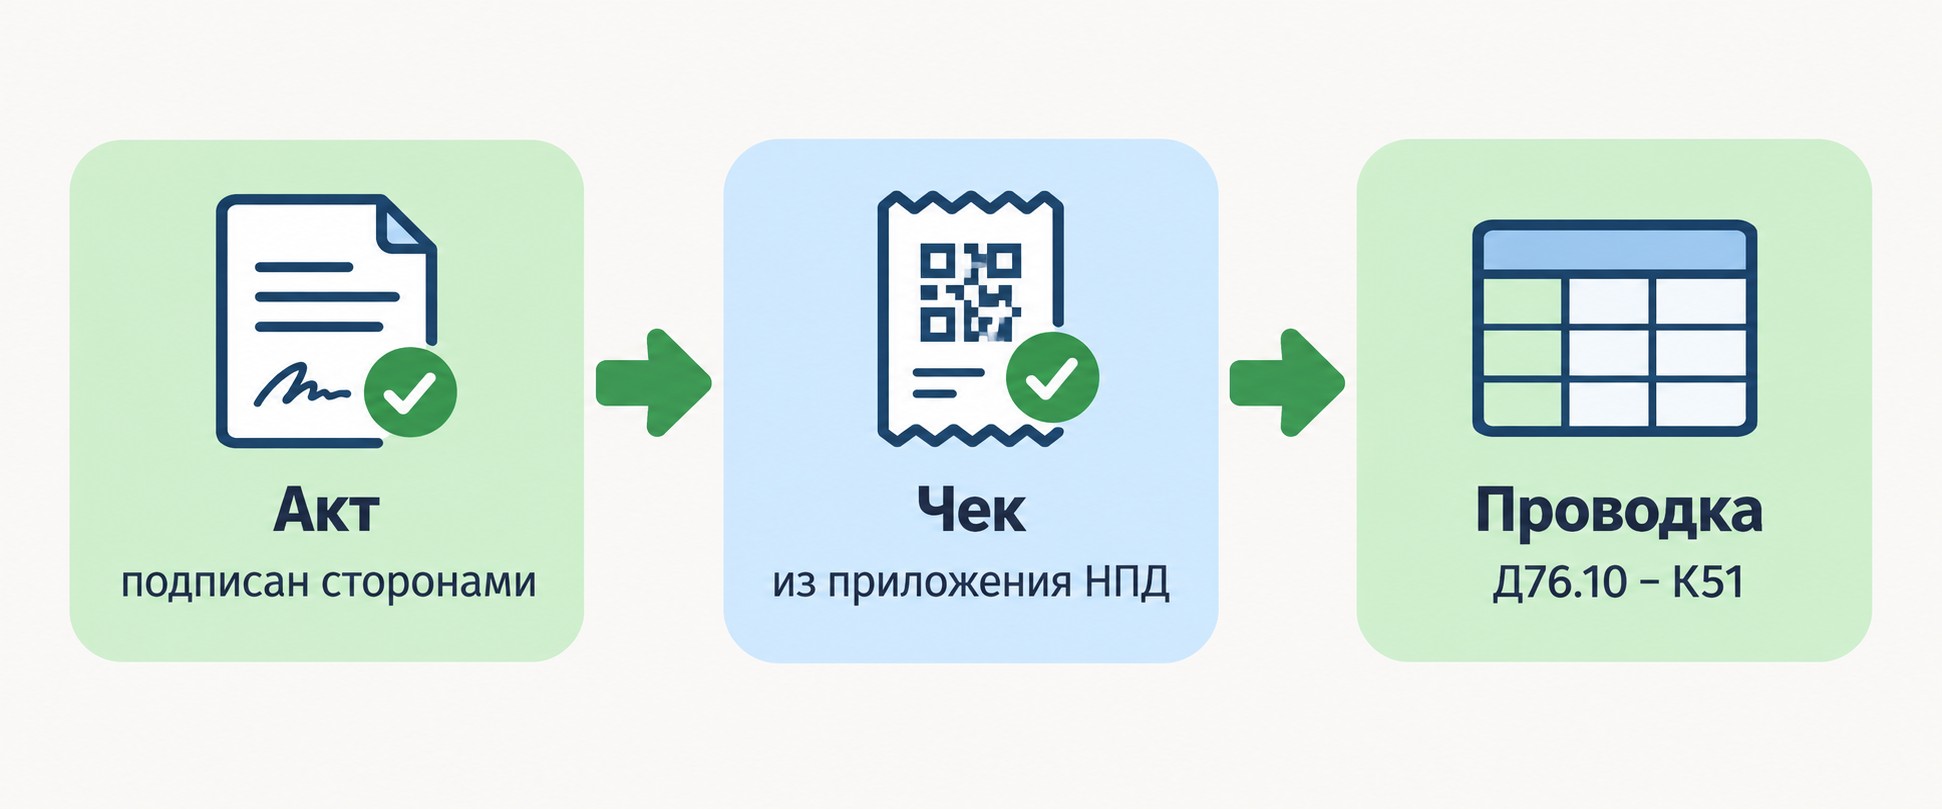
Субсчёт 76.10 «Прочие расчёты с разными дебиторами и кредиторами» — стандартный инструмент для ведения бухгалтерского учёта расчётов с самозанятыми исполнителями. Проводка при перечислении вознаграждения с расчётного счёта: Дт 76.10 – Кт 51.
Основание для проводки: подписанный обеими сторонами акт об оказании услуг плюс НПД-чек от исполнителя. Без чека расходы нельзя принять в налоговом учёте. Если аналитика в 1С не детализирована по каждому исполнителю, налоговая вправе отказать в признании затрат при проверке.
Да. Закон № 422-ФЗ не запрещает бухгалтерские услуги в режиме НПД, а часть 3 статьи 7 закона № 402-ФЗ разрешает передавать ведение учёта внешнему специалисту. Условия: доход до 2 400 000 руб./год, запрет на наём сотрудников по трудовому договору, перерыв не менее двух лет после увольнения из компании-заказчика.
Подготовка и сдача отчётности, ведение бухгалтерского учёта, расчёт зарплаты, налоговое консультирование, восстановление учёта. Главное требование: услуга должна давать конкретный измеримый результат, а не описывать постоянную трудовую функцию — иначе ФНС переквалифицирует договор в трудовой.
Воспользуйтесь сервисом ФНС на nalog.ru: введите ИНН исполнителя и текущую дату. Либо запросите справку из приложения «Мой налог». Проверяйте перед каждой выплатой: если бухгалтер утратил статус НПД, а заказчик не проверил, НДФЛ и взносы придётся уплатить именно заказчику.
Трудовой договор задним числом, доначисление НДФЛ и страховых взносов с пенями, компенсация отпуска и больничных. Штраф по части 4 статьи 5.27 КоАП — до 100 000 рублей за каждого, плюс 20% от неудержанного НДФЛ по статье 123 НК. С 2025 года — включение в Реестр недобросовестных работодателей.
В 1С Бухгалтерии 8.3 для расчётов с самозанятыми используется субсчёт 76.10 «Прочие расчёты с разными дебиторами и кредиторами». Проводка при перечислении оплаты с расчётного счёта: Дт 76.10 – Кт 51. Основание — НПД-чек и подписанный акт об оказании услуг.
Нет, если с момента увольнения прошло менее двух лет. Подпункт 8 пункта 1 статьи 8 закона № 422-ФЗ прямо запрещает применять НПД к доходам от прежнего работодателя. Налоговая признает отношения трудовыми с даты начала фактического сотрудничества и доначислит все налоги с пенями.
Да, если бухгалтер взаимодействует с ФНС и фондами от имени заказчика. Полномочия подтверждаются частью 3 статьи 7 закона № 402-ФЗ и частью 3 статьи 29 НК. В доверенности прописывают конкретные действия: подписание документов, подача отчётности, переписка с налоговыми органами.
Да. Самозанятые бухгалтеры подпадают под закон № 115-ФЗ: они обязаны встать на учёт в Росфинмониторинге, проводить идентификацию клиентов и контролировать операции в рамках бухгалтерского консультирования и ведения учёта. Это обязанность исполнителя, а не заказчика.
Превратите интерес к теме в новую профессию
Оставьте заявку — поможем выбрать программу и расскажем об условиях обучения
Оставить заявку


 Задать вопрос


 Задать вопрос