Патентная система налогообложения (ПСН) — специальный налоговый режим только для индивидуальных предпринимателей. Налог рассчитывается заранее: 6% от потенциально возможного годового дохода (ПВГД), который устанавливает региональный закон, а не от реальной выручки. Заработали больше ПВГД — налог не вырастет; заработали меньше — всё равно платите фиксированную сумму. Режим освобождает от НДФЛ, налога на имущество физических лиц и НДС в части ПСН-деятельности. Декларацию подавать не нужно. Регулируется главой 26.5 НК РФ. Лимит сотрудников — 15 человек, лимит дохода в 2026 году — 20 млн рублей.
Патентная система налогообложения работает как абонемент: ИП платит фиксированную сумму и получает право вести конкретный вид деятельности без дополнительного налога с реальной выручки. Переход добровольный — предприниматель сам выбирает режим. Организациям (ООО, АО) этот специальный налоговый режим недоступен.

Сделайте следующий шаг в карьере
Подберите обучение, которое поможет освоить новые компетенции
Режим введён Федеральным законом № 94-ФЗ от 25.06.2012 и регулируется главой 26.5 Налогового кодекса РФ — статьями 346.43–346.53.
ПСН — частный случай специального налогового режима, описанного в главе 26.5 НК РФ. Патент — это документ, удостоверяющий право ИП применять режим по конкретному виду деятельности на территории конкретного субъекта РФ.
Режим вводится законом субъекта РФ: именно региональные власти определяют перечень разрешённых видов и размер ПВГД. Поэтому стоимость патента на парикмахерские услуги в Москве и Саратове будет разной. Если ИП работает в нескольких регионах — для каждого нужен отдельный патент.
Статьи 346.43–346.53 НК РФ — налоговый кодекс о патентной системе налогообложения — устанавливают федеральные правила: кто вправе применять режим, какие налоги он заменяет, как формируется налоговая база и при каких условиях право на ПСН утрачивается.
Применение патентной системы налогообложения освобождает ИП от трёх налогов в части ПСН-деятельности:
НДС при ввозе товаров (импорт), а также операции по ст. 161 и 174.1 НК РФ под освобождение не попадают. Декларация по ПСН не подаётся (ст. 346.52 НК РФ). Единственная форма налогового учёта — Книга учёта доходов по форме № ЕА-7-3/816.
Применять патентную систему налогообложения для ИП можно при одновременном соблюдении четырёх условий: статус индивидуального предпринимателя, не более 15 наёмных работников, выбранный вид деятельности есть в региональном перечне, доход не превышает лимит. Переход исключительно добровольный — налоговая не переводит на ПСН автоматически.
Средняя численность наёмных работников считается суммарно по всем видам ПСН-деятельности, а не по каждому отдельно. Превысили 15 человек — утрачиваете право на ПСН сразу по всем действующим патентам.
ИП на патенте без работников вправе уменьшить налог на 100% уплаченных страховых взносов — итоговый платёж может оказаться равен нулю. При наличии сотрудников уменьшение ограничено 50% суммы патента.
Закон о применении патентной системы налогообложения — Федеральный закон № 425-ФЗ от 28.11.2025 — закрепил поэтапное снижение лимита доходов от реализации:
| Год |
Лимит дохода |
|---|---|
| 2026 | 20 млн ₽ |
| 2027 | 15 млн ₽ |
| 2028 и далее | 10 млн ₽ |
При совмещении ПСН и упрощённой системы налогообложения (УСН) доходы обоих режимов суммируются для контроля лимита (абз. 6 п. 6 ст. 346.45 НК РФ). Превышение — и ИП с начала налогового периода переходит на иные режимы налогообложения: ОСН или УСН. Повторный переход на ПСН возможен не ранее следующего года. Условия работы на упрощённой системе налогообложения существенно отличаются от патентных: иные лимиты доходов, ставки и порядок учёта.
Ряд видов бизнеса несовместим с ПСН. Режим не применяется:
Статья 346.43 НК РФ содержит федеральный перечень патентных видов деятельности — более 80 позиций. Регионы вправе дополнять его собственными видами, что расширяет возможности ИП в зависимости от субъекта РФ. Для самопроверки используйте классификатор видов предпринимательской деятельности (КВПДП) — он соотносит коды ОКВЭД с перечнем для ПСН.
Рассчитать точную стоимость патента по виду деятельности и региону можно на калькуляторе ФНС России.
Виды деятельности, попадающие под патент, охватывают широкий спектр малого бизнеса:
Перед подачей заявления рекомендуется сверить ОКВЭД с КВПДП и региональным законом о ПСН — убедиться, что ваш вид деятельности включён в местный перечень деятельности для патентной системы налогообложения.
Москва применяет ПСН на основании Закона г. Москвы № 53 от 31.10.2012 и насчитывает 65 видов деятельности. Закон о ПСН здесь устроен так, что ПВГД дифференцирован по административным округам: один и тот же вид бизнеса в ЦАО обойдётся дороже, чем в отдалённом районе. Где действует патент — там он и работает: только на территории указанного субъекта РФ.
В Московской области ПВГД устанавливается по муниципальным образованиям. Для автоперевозок учитываются ещё число транспортных средств и грузоподъёмность. Работать в двух регионах — значит оформить два отдельных патента.
Налоговая база при ПСН — потенциально возможный годовой доход. Его устанавливает закон субъекта РФ и дифференцирует по виду деятельности, числу объектов, транспортных средств или работников. ПВГД не зависит от реальной выручки ИП — в этом и состоит главная особенность режима.
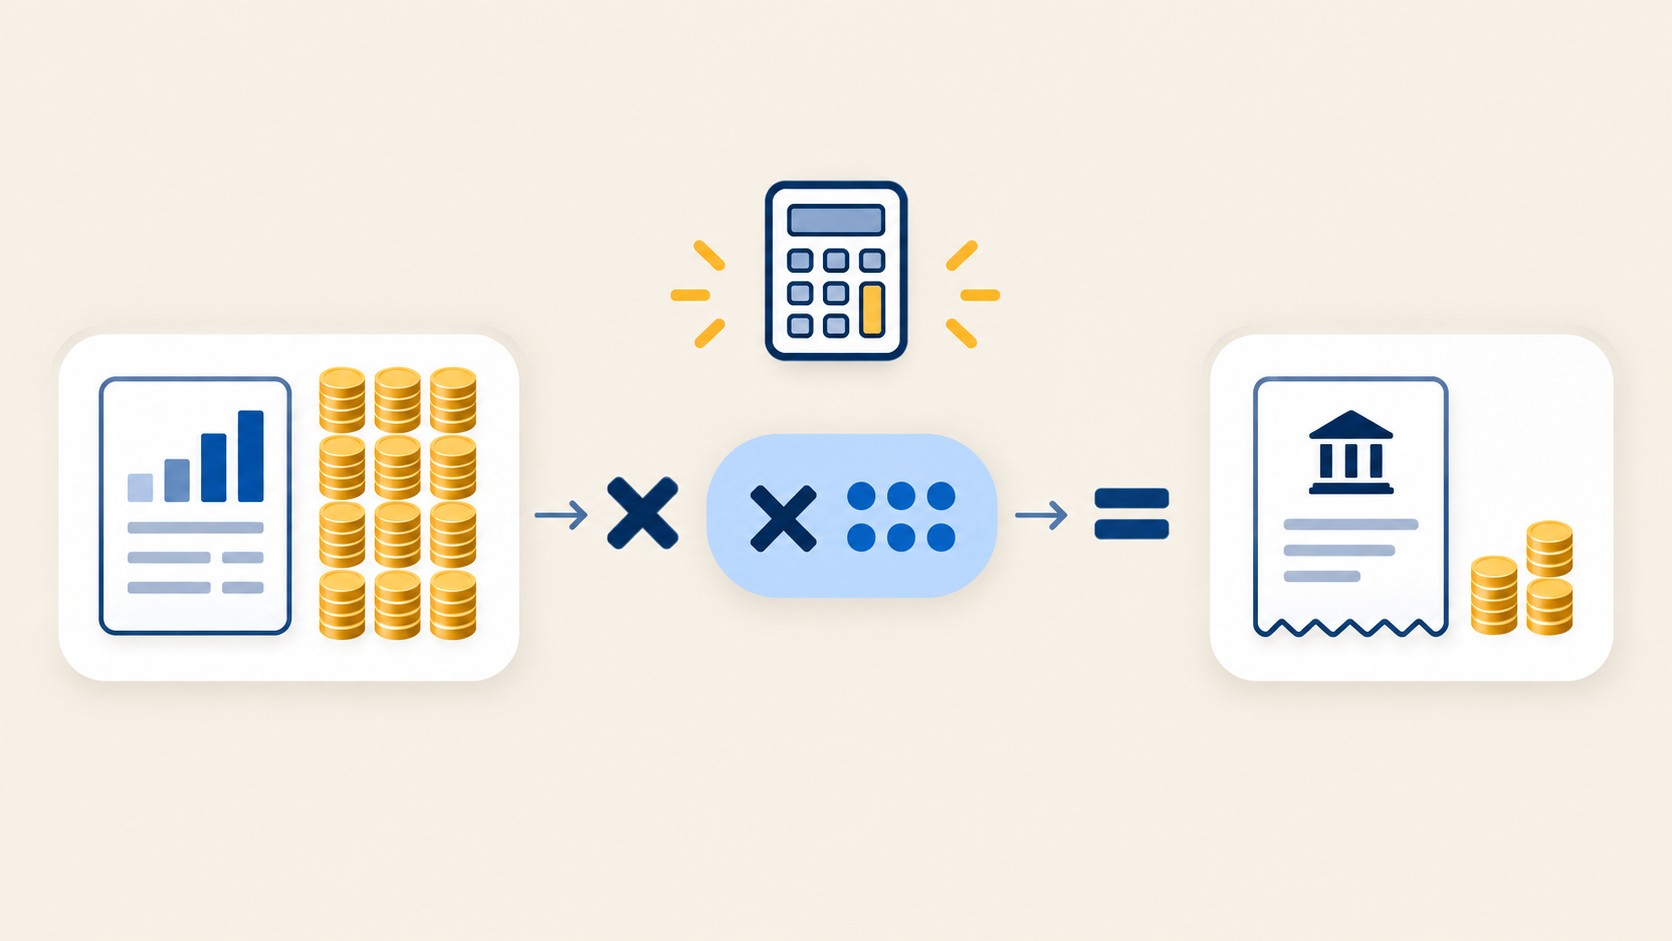
Базовая ставка налога — 6%. Для новых ИП в производственной, социальной и научной сферах регионы могут устанавливать ставку 0% в рамках налоговых каникул сроком до 2 лет.
Патентная система налогообложения — калькулятор расчёта строится на двух базовых формулах:
Потенциально возможный годовой доход ежегодно корректируется на коэффициент-дефлятор: он индексирует базу пропорционально инфляции, поэтому стоимость патента на один вид деятельности из года в год немного растёт. Значения коэффициента утверждает Минэкономразвития. Итоговый расчёт удобнее всего делать через калькулятор ФНС. Если при работе с контрагентами возникает вопрос о входящем налоге, пригодится онлайн-расчёт НДС по действующим ставкам.
Возьмём ИП из Подмосковья с одним грузовым автомобилем. ПВГД для грузоперевозок рассчитывается в зависимости от числа транспортных средств и устанавливается законом Московской области. Если для 1 грузовика ПВГД составляет, например, 600 000 ₽:
600 000 × 6% = 36 000 ₽ за год
Добавьте второй автомобиль — ПВГД вырастет пропорционально. Точные данные по Московской области уточняйте через калькулятор ФНС: укажите регион, вид деятельности и число транспортных средств.
Розничная торговля на ПСН — только через магазин с торговым залом не более 150 м². Маркированные и подакцизные товары на патенте продавать нельзя.
В Москве ПВГД дифференцирован по округам. Для небольшого магазина до 50 м² в спальном районе ПВГД может составлять, например, 1 500 000 ₽ — тогда стоимость патента на год:
1 500 000 × 6% = 90 000 ₽
Точные данные ПВГД по округам — в Законе г. Москвы № 53 или на калькуляторе ФНС.
Разбираться с налоговыми режимами, отчётностью и расчётами самостоятельно удобнее, когда есть системная база. Если хотите войти в профессию — посмотрите программу для бухгалтеров от ProfiFuture: обучение с нуля за ~2 месяца, стоимость — с господдержкой 75% от полной цены.
ПСН — не единственный специальный налоговый режим для малого бизнеса. Альтернативы: упрощённая система налогообложения (УСН) и налог на профессиональный доход (НПД, самозанятость). Понятие и особенности использования каждого режима различаются по охвату субъектов, лимитам и гибкости. Например, самозанятость в бухгалтерии имеет отдельные ограничения по договорам и рискам переквалификации отношений с заказчиком.
Уникальные преимущества ПСН: фиксированный налог независимо от фактической выручки, нет декларации, гибкий срок от 1 до 12 месяцев. Главный риск — патент нужно оплатить даже при нулевом доходе.
| Параметр |
ПСН |
УСН «доходы» |
НПД |
|---|---|---|---|
| Для кого | Только ИП | ИП и ООО | ИП и физлица |
| Макс. работников | 15 чел. | 130 чел. | 0 |
| Лимит дохода (2026) | 20 млн ₽ | 450 млн ₽ | 2,4 млн ₽ |
| Нужна декларация | Нет | Раз в год | Нет |
| Налог зависит от выручки | Нет | Да | Да |
ПСН выгодна, когда фактический доход стабильно выше ПВГД — тогда реальная выручка сверх ПВГД дополнительно не облагается. Совмещение режимов налогообложения тоже возможно: например, ПСН на торговлю и УСН на прочую деятельность.
Пора сменить профессию? Начните с понятного плана
Подберите программу под ваш опыт, цели и желаемый формат занятости

Пять вопросов для самодиагностики:
Пять «да» — ПСН скорее всего подойдёт. Нестабильный доход или вид деятельности вне перечня — рассматривайте УСН.
Переход на патентную систему состоит из трёх шагов: подать заявление, получить патент и оплатить налог. Постановка на учёт как плательщика ПСН происходит автоматически с даты начала действия патента — отдельных визитов в налоговую не требуется.
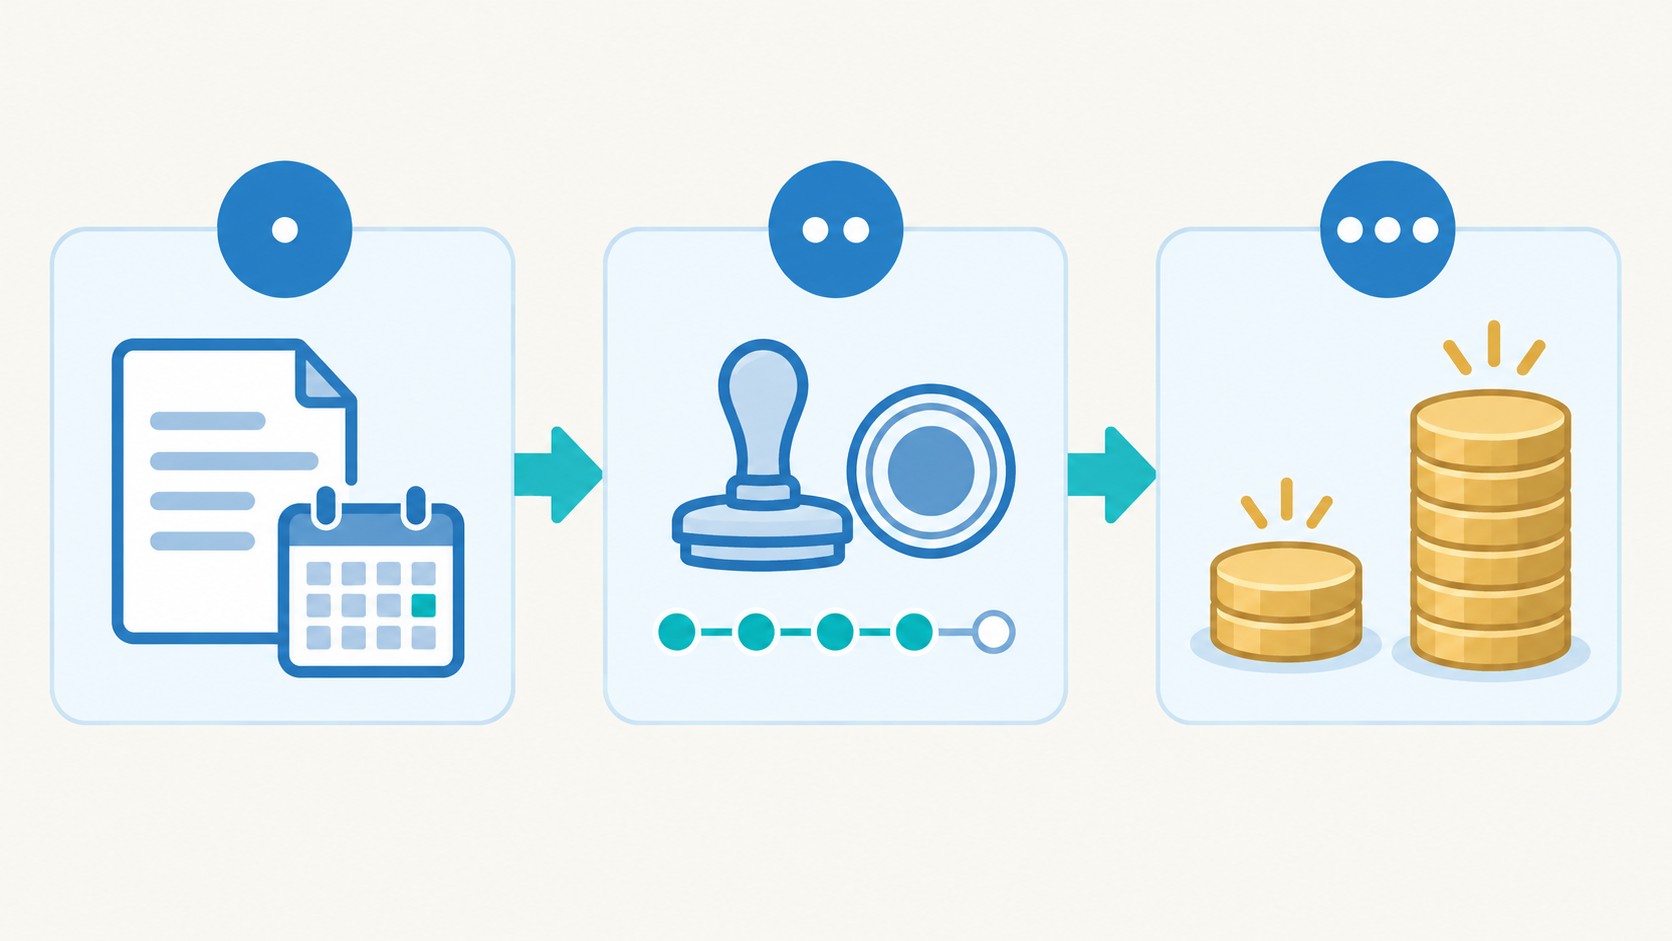
Подать заявление можно как до начала новой деятельности, так и одновременно с регистрацией ИП, если ПСН выбирается с первого дня работы.
Заявление на получение патента подаётся по форме 26.5-1 (приказ ФНС № ЕД-7-3/1226@ от 18.12.2025) не позднее чем за 10 рабочих дней до начала деятельности.
Куда подавать: по месту жительства ИП — если деятельность ведётся в том же субъекте РФ; по месту планируемой деятельности — если в другом регионе. Способы: лично, через представителя по нотариальной доверенности, заказным письмом или по ЭДО. Актуальный бланк и электронная подача — через сервисы ФНС России.
Налоговый орган выдаёт патент или выносит мотивированный отказ в течение 5 рабочих дней с момента получения заявления.
Порядок уплаты налога зависит от срока действия патента:
Просрочка влечёт требование ФНС, начисление пеней и штраф.
Предприниматель вправе уменьшить сумму налога по ПСН на фактически уплаченные страховые взносы:
Для применения вычета необходимо подать в налоговый орган уведомление об уменьшении суммы налога. Взносы должны быть фактически уплачены в периоде действия патента.
В Москве патентная система налогообложения регулируется Законом г. Москвы № 53 от 31.10.2012 и охватывает 65 видов деятельности. ПВГД дифференцирован по административным округам: для торговли, общепита и ряда услуг расположение объекта напрямую влияет на стоимость патента.
В Московской области налог на ПСН в муниципальных районах зависит от муниципального образования. Для автоперевозок дополнительно учитываются число транспортных средств и грузоподъёмность. Актуальные данные по вашему муниципалитету — в региональном законе или через официальный калькулятор ФНС.
Ниже — ориентировочные данные по ПВГД и стоимости патента на 12 месяцев. Точные суммы варьируются в зависимости от округа, площади объекта и числа транспортных средств — уточняйте через калькулятор ФНС.
| Вид деятельности |
Физ. показатель |
Пример ПВГД (Москва) |
Стоимость патента 12 мес. |
|---|---|---|---|
| Авторемонт | Кол-во работников | от 660 000 ₽ | от 39 600 ₽ |
| Аренда жилья | Площадь помещения | от 600 000 ₽ | от 36 000 ₽ |
| Розничная торговля (до 50 м²) | Площадь торгового зала | от 1 500 000 ₽ | от 90 000 ₽ |
| Грузоперевозки (1 авто) | Кол-во ТС | от 600 000 ₽ | от 36 000 ₽ |
| Услуги общепита (до 50 м²) | Площадь зала | от 1 200 000 ₽ | от 72 000 ₽ |
Главное изменение — Федеральный закон № 425-ФЗ от 28.11.2025, установивший переходные лимиты доходов на 2026–2028 годы. Параллельно введена обновлённая форма заявления (приказ ФНС № ЕД-7-3/1226@ от 18.12.2025). С какого года патентная система налогообложения работает по новым правилам — с 2026: старые бланки заявлений налоговая больше не принимает. При переходе с патента важно заранее понять, чем различаются УСН или ОСНО: выбор режима определяет налоговую нагрузку на весь год.
ФЗ № 425-ФЗ закрепил поэтапное снижение порога доходов от реализации:
При совмещении ПСН с УСН доходы от обоих режимов суммируются. Превышение лимита — утрата права на ПСН с начала налогового периода и возврат к иным режимам налогообложения: ОСН или УСН. Форма 26.5-3 (об утрате права) подаётся в налоговую в течение 10 дней с момента превышения.
С 2027 года лимит дохода для ПСН снизится до 15 млн рублей — это не прогноз, а действующая норма ФЗ № 425-ФЗ. Общий режим налогообложения при вынужденном переходе означает полную налоговую отчётность и существенно более высокую нагрузку.
ИП с доходом в диапазоне 15–20 млн ₽ уже сейчас стоит изучить параметры УСН как запасной вариант — чтобы переход не оказался неожиданным.
Нет. По ст. 346.52 НК РФ при патентной системе декларация не подаётся. ИП обязан вести только Книгу учёта доходов по форме № ЕА-7-3/816 (действует с 01.01.2024). Это единственная форма налогового учёта при ПСН.
Да. Глава 26.5 НК РФ не запрещает совмещение режимов налогообложения. Доходы обоих режимов суммируются для контроля лимита. Необходим раздельный учёт имущества, обязательств и хозяйственных операций по каждому режиму.
ИП утрачивает право на ПСН с начала налогового периода и переходит на ОСН или УСН. Форма 26.5-3 подаётся в налоговую в течение 10 дней с момента превышения. Повторный переход на патентную систему — не ранее следующего календарного года.
Налог = ПВГД × 6%. Без работников рассчитанную сумму можно уменьшить на 100% фактически уплаченных фиксированных взносов — итог может быть равен нулю. Актуальный ПВГД по виду деятельности уточняйте через калькулятор ФНС.
Минимальный срок — 1 месяц, максимальный — 12 месяцев в пределах одного календарного года. Начать патент 1 декабря на 12 месяцев нельзя: он будет действовать только до 31 декабря текущего года.
Основания отказа по п. 4 ст. 346.45 НК РФ: вид деятельности отсутствует в региональном перечне; указан некорректный срок; есть недоимка по налогу в рамках ПСН; нарушены условия перехода; неправильно заполнена форма 26.5-1.
Нет. ПСН предназначена исключительно для индивидуальных предпринимателей (ст. 346.44 НК РФ). Организации — ООО, АО и любые другие юридические лица — применять патентную систему налогообложения не вправе ни при каких условиях.
Нет. Патент действует только на территории того субъекта РФ, который в нём указан (п. 1 ст. 346.45 НК РФ). Для работы в другом регионе нужен отдельный патент, оформленный в налоговом органе соответствующего субъекта.
Новые ИП в производственной, социальной и научной сферах могут применять ставку 0% до двух лет (ст. 346.50 НК РФ). Право вводится законом субъекта РФ — проверяйте региональный закон о ПСН перед тем, как рассчитывать на нулевую ставку.
Это патент от 6 до 12 месяцев: 1/3 суммы — в течение первых 90 дней с начала действия; 2/3 — не позднее окончания срока патента. Просрочка платежа влечёт требование ФНС, пени и штраф.
Превратите интерес к теме в новую профессию
Оставьте заявку — поможем выбрать программу и расскажем об условиях обучения
Оставить заявку


 Задать вопрос


 Задать вопрос