НДС (налог на добавленную стоимость) — косвенный налог, включённый в цену товара или услуги. Номинально его перечисляет продавец, фактически несёт конечный покупатель. Рассчитать НДС можно двумя способами: начислить сверху от суммы без налога или выделить изнутри из суммы с НДС. Калькулятор обновлён под ставки 2026 года и выдаёт результат числами и прописью.
НДС расшифровывается как налог на добавленную стоимость. Это косвенный налог: продавец закладывает его в цену товара или услуги, а покупатель оплачивает в составе стоимости, часто не видя отдельной строкой. В бюджет налог перечисляет продавец.

Сделайте следующий шаг в карьере
Подберите обучение, которое поможет освоить новые компетенции
Введён в России в 1992 году. С 2001 года регулируется Главой 21 НК РФ; администратором налога выступает ФНС России.
В 2026 году действуют пять ставок НДС. Шестая — 22% — остаётся в стадии законопроекта.
| Ставка |
Кому применяется |
Основание НК РФ |
Право на вычет |
Расчётная ставка |
|---|---|---|---|---|
| 0% | Экспорт товаров | ст. 164, п. 1 | Да | — |
| 5% | УСН: доход 60–250 млн руб./год | ст. 164, пп. 1 п. 8 | Нет | 5/105 ≈ 4,76% |
| 7% | УСН: доход 250–450 млн руб./год | ст. 164, пп. 2 п. 8 | Нет | 7/107 ≈ 6,54% |
| 10% | Продукты, лекарства, детские товары, книги | ст. 164, п. 2 | Да | 10/110 ≈ 9,09% |
| 20% | Большинство товаров и услуг | ст. 164, п. 3 | Да | 20/120 ≈ 16,67% |
| 22%* | Законопроект реформы 2026, дата не утверждена | — | — | — |
Организации на УСН со ставками 5% и 7% не имеют права на налоговый вычет и обязаны применять выбранную ставку минимум 12 кварталов подряд.
Если вы только осваиваете налоговый учёт — расчёт налогов, составление счётов-фактур, работу с вычетами — посмотрите программу по бухгалтерскому учёту от ProfiFuture: 2 месяца онлайн с господдержкой.
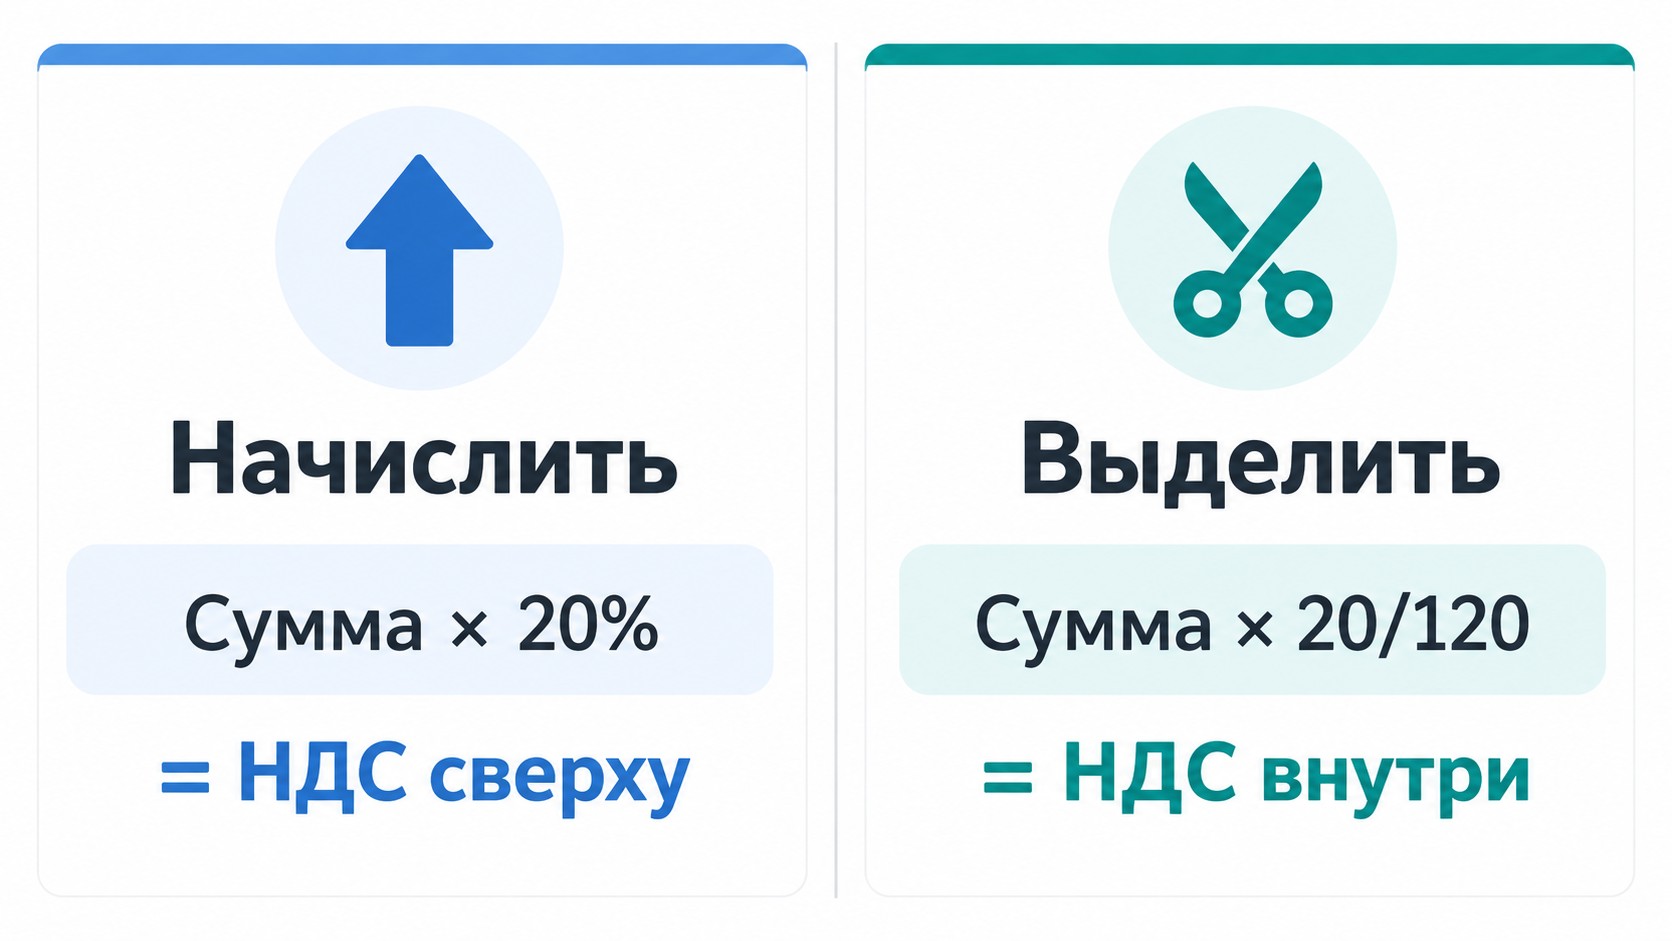
Кейс: цена без налога известна, нужно добавить НДС. Формула: Σ без НДС × Ставка% = НДС; Σ без НДС + НДС = Σ с НДС.
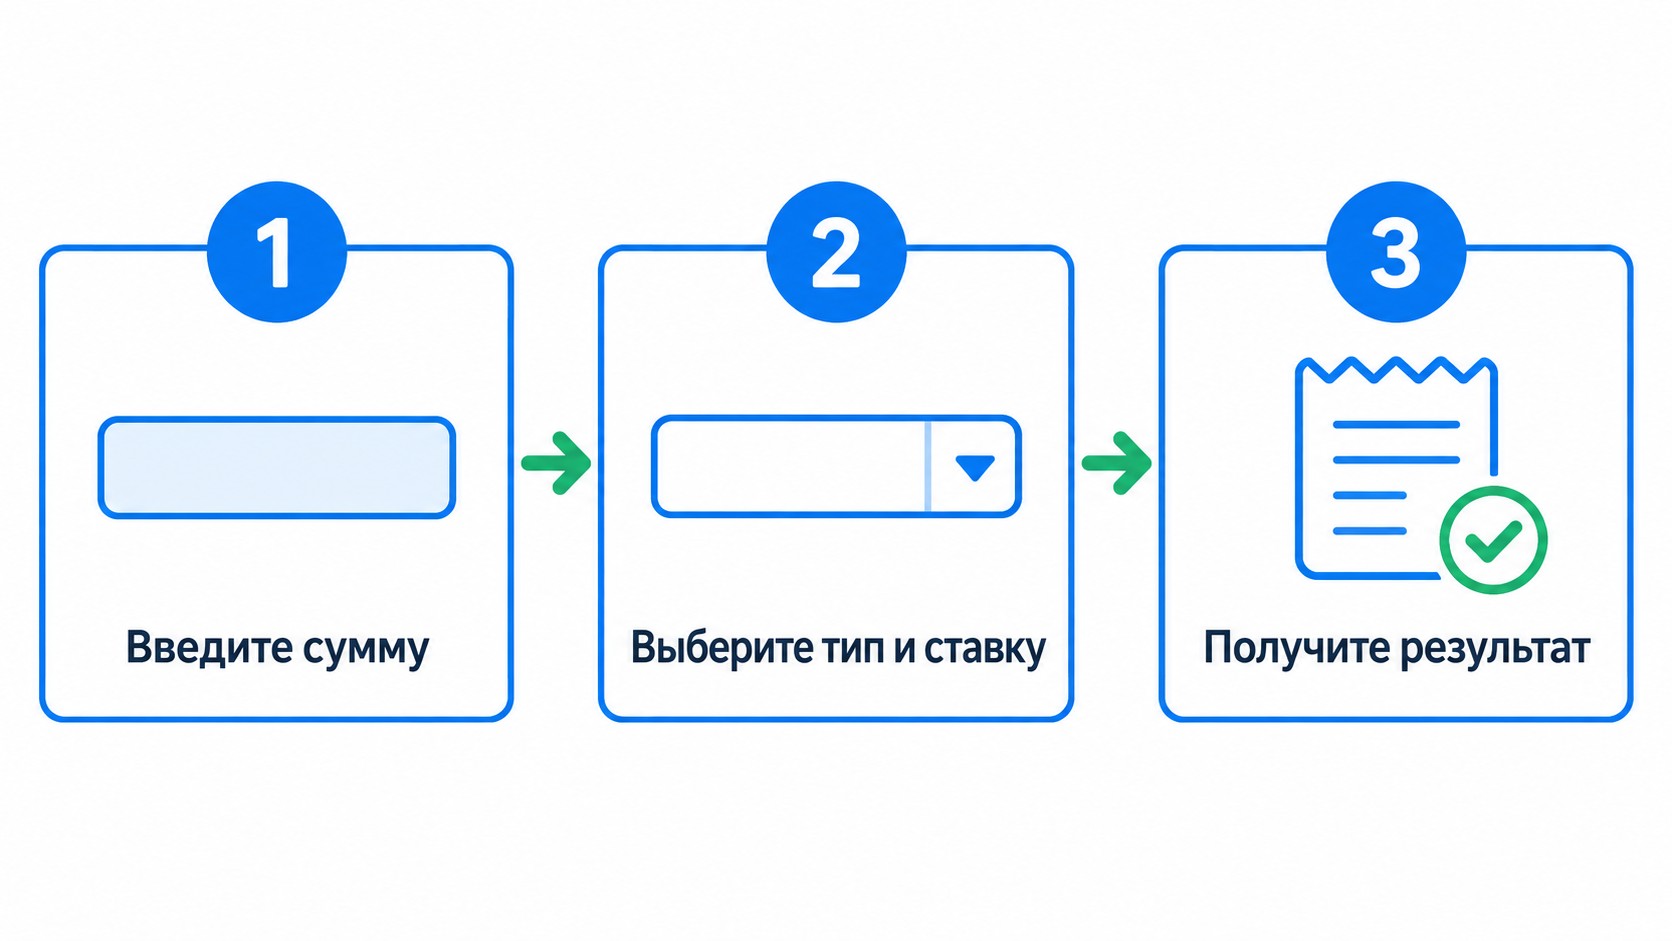
Укажите сумму без НДС в поле калькулятора, выберите режим «Начислить НДС» и нужную ставку.
Пример для ставки 20%: 550 × 20% = 110 руб. — НДС; итого с НДС — 660 руб.
Калькулятор НДС выводит три значения: сумму НДС, цену с НДС и цену без НДС — числами и прописью. Результат сохраняется в таблице памяти, можно поделиться по ссылке; калькулятор работает в офлайн-режиме.
| Сценарий |
Исходные данные |
НДС |
Результат |
|---|---|---|---|
| Начислить 20% | 550 руб. без НДС | 110 руб. | 660 руб. с НДС |
| Выделить 20% | 550 руб. с НДС | 91,67 руб. | 458,33 руб. без НДС |
Обратная задача: цена уже включает налог, нужно вычленить его долю. Применяется расчётная ставка по п. 4 ст. 164 НК РФ.
Расчётная ставка = Ставка / (100 + Ставка) — доля НДС внутри суммы с налогом.
| Ставка НДС |
Расчётная ставка |
Формула |
|---|---|---|
| 20% | 16,67% | 20 / 120 |
| 10% | 9,09% | 10 / 110 |
| 7% | 6,54% | 7 / 107 |
| 5% | 4,76% | 5 / 105 |
Пример для ставки 20%: 550 × 20/120 = 91,67 руб. — НДС; 550 − 91,67 = 458,33 руб. — сумма без НДС.
Пора сменить профессию? Начните с понятного плана
Подберите программу под ваш опыт, цели и желаемый формат занятости

Метод обязателен в трёх ситуациях:
Два изменения находятся в стадии законопроекта:
Официальная дата вступления в силу не утверждена. Актуальный статус — на сайте ФНС России.
НДС — налог на добавленную стоимость, косвенный налог. Продавец включает его в цену; фактически платит конечный покупатель. Регулируется Главой 21 НК РФ. НДС обязаны исчислять и уплачивать плательщики на общей системе налогообложения — организации и большинство ИП, не перешедших на спецрежим.
Основная ставка — 20%. Пониженные: 10% (продукты, лекарства), 5% и 7% (для бизнеса на УСН). Ставка 22% — законопроект, дата вступления не утверждена.
Сумма без НДС × 20% = НДС. Итого с НДС: сумма + НДС. Пример: 550 × 0,20 = 110 руб.; итого 660 руб.
Применяется расчётная ставка 20/120. Пример: 550 × 20/120 = 91,67 руб. — НДС; без НДС — 458,33 руб.
Калькулятор НДС автоматически выводит результат прописью — удобно для заполнения счётов-фактур и платёжных документов.
Ставка 22% — законопроект в рамках налоговой реформы 2026. Официальная дата вступления в силу на момент публикации не подтверждена ФНС России.
Ставка 5% — для организаций на УСН с годовым доходом от 60 до 250 млн руб. (пп. 1 п. 8 ст. 164 НК РФ). Право на налоговый вычет отсутствует.
Да — калькулятор НДС обновлён под налоговую реформу 2026 и поддерживает актуальные ставки 5%, 7%, 10%, 20%.
Превратите интерес к теме в новую профессию
Оставьте заявку — поможем выбрать программу и расскажем об условиях обучения
Оставить заявку


 Задать вопрос


 Задать вопрос