Валютная операция — любая сделка, в которой участвует иностранная валюта, внешние ценные бумаги или рублёвые расчёты с нерезидентом (ст. 1 пп. 9 ФЗ N 173-ФЗ «О валютном регулировании и валютном контроле»). В 2026 году тема стала острее: санкционные ограничения, обязанность репатриации и новые разъяснения ЦБ регулярно меняют правила для бизнеса. В статье разберём виды валютных операций, правила бухгалтерского и налогового учёта, порядок работы через уполномоченный банк, актуальные ограничения 2026 года и настройку в 1С 8.3.
Валютная операция — сделка, предметом которой являются иностранная валюта, внешние ценные бумаги или российские рубли при условии, что одна из сторон — нерезидент. Законодательное определение содержится в ст. 1 пп. 9 ФЗ N 173-ФЗ от 10.12.2003.

Сделайте следующий шаг в карьере
Подберите обучение, которое поможет освоить новые компетенции
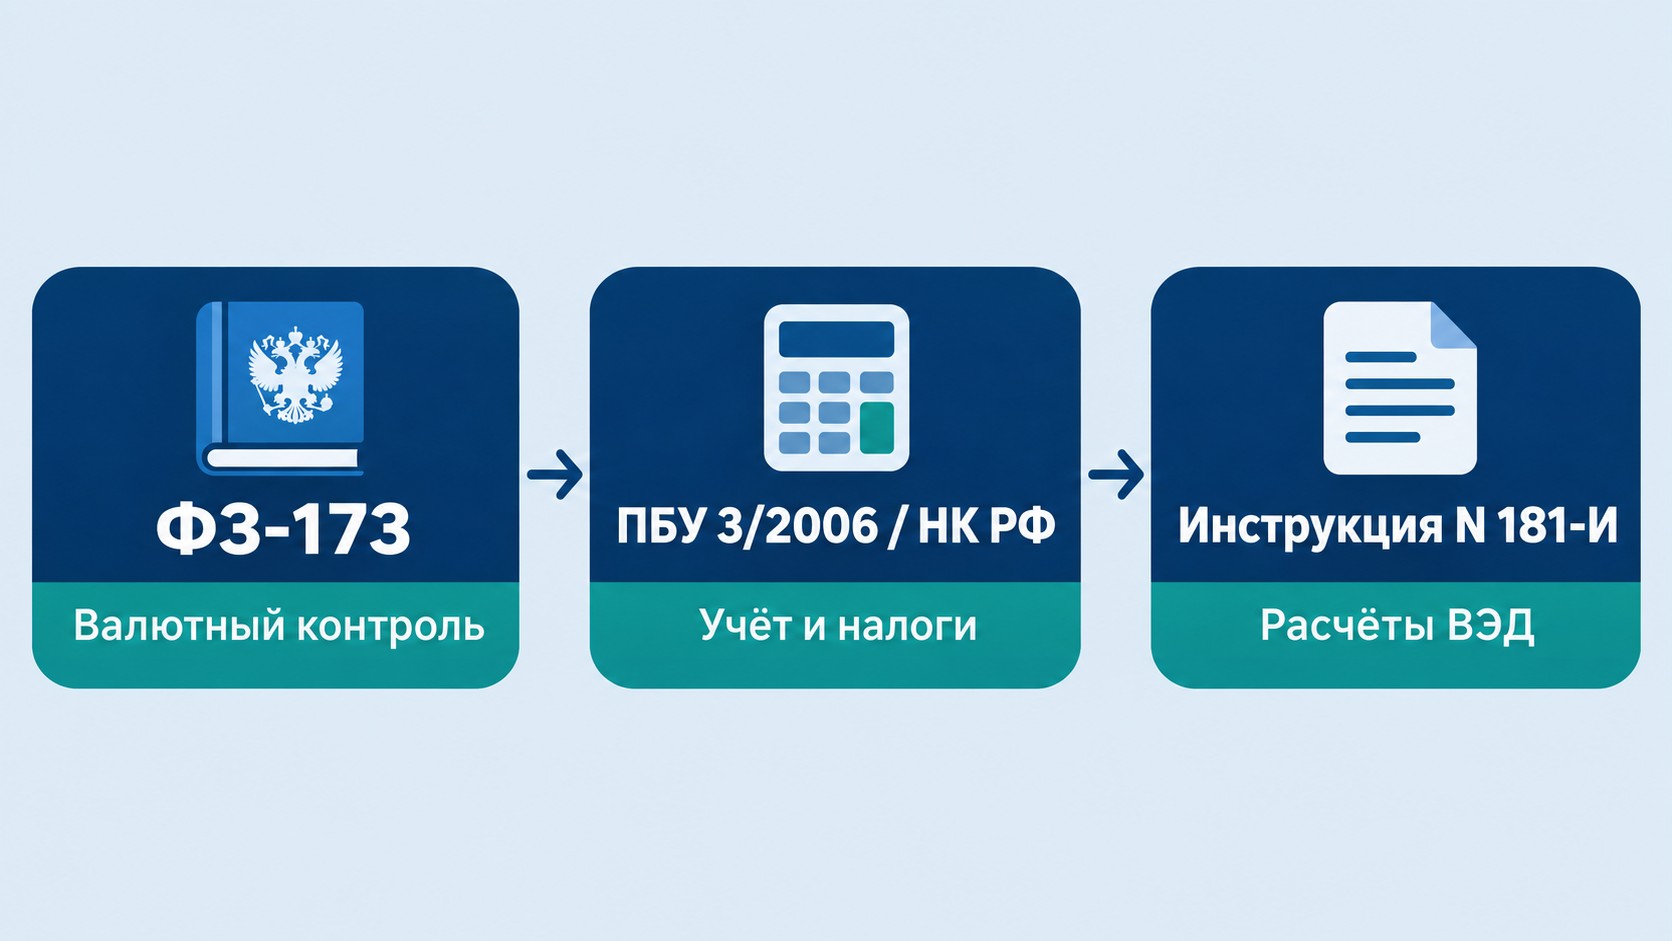
Регулирование выстроено на трёх уровнях. ФЗ N 173-ФЗ задаёт рамочные права и запреты. ПБУ 3/2006 и ст. 271–272 НК РФ определяют порядок бухгалтерского и налогового учёта. Инструкция Банка России N 181-И регламентирует документооборот при внешнеторговых расчётах.
Простой способ проверить, является ли сделка валютной: если платёж идёт в долларах, евро или другой иностранной валюте — или хотя бы одна сторона не является российской организацией или физлицом с видом на жительство — операция подпадает под ФЗ-173.
Банк России ежедневно устанавливает официальный курс иностранных валют к рублю. Именно этот курс ЦБ РФ используется для пересчёта в бухгалтерском и налоговом учёте. ЦБ также лицензирует банки, которые вправе проводить валютные операции, и выступает главным регулятором системы валютного контроля (ст. 5 ФЗ-173).
Валютные операции классифицируют по трём основаниям: по субъектам, по характеру и по срокам. Первая классификация — ключевая с точки зрения ФЗ-173: от состава сторон напрямую зависит, нужны ли разрешения и какие документы предоставлять.
| Режим |
Правило |
Пример |
|---|---|---|
| Резидент ↔ Нерезидент | Без ограничений (ст. 6 ФЗ-173) | Оплата импортного товара поставщику из Германии |
| Резидент ↔ Резидент | Запрещено, кроме исключений ст. 9 | Расчёты двух российских компаний в евро — по общему правилу под запретом |
| Нерезидент ↔ Нерезидент | Регулируется антимонопольным законодательством (ст. 10) | Расчёты двух иностранных компаний через российский банк |
По характеру операции делят на торговые (расчёты по контрактам), конверсионные (обмен валют) и капитальные (инвестиции, кредиты, ценные бумаги).
Торговые валютные операции — основа внешнеэкономической деятельности (ВЭД). Экспорт означает получение выручки в иностранной валюте от нерезидента, импорт — перечисление валюты иностранному поставщику.
Основание для расчётов — внешнеторговый контракт. Банк поставит его на учёт, если сумма превышает 3 млн руб. по импорту или 10 млн руб. по экспорту (Инструкция N 181-И). Формы расчётов: банковский перевод, международный аккредитив (банк гарантирует платёж при выполнении условий контракта), документарное инкассо (банк получает платёж в обмен на документы).
Документация по ст. 23 ФЗ-173 включает контракт, таможенные декларации, счета-фактуры и подтверждающие исполнение документы.
Ключевое требование — репатриация: резидент-экспортёр обязан получить оплату от нерезидента на счёт в российском уполномоченном банке (ст. 19 ФЗ-173). Исключение — несырьевой экспорт с расчётами в рублях: он освобождён от требования репатриации в иностранной валюте.
Конверсионные операции — обмен одной валюты на другую по согласованному кросс-курсу (ст. 14 ФЗ-173). Их классифицируют по дате валютирования — то есть дате, когда деньги фактически поступают на счёт.
| Тип |
Код |
Дата фиксации курса |
Дата расчётов |
|---|---|---|---|
| TOD | T+0 | Сегодня | Сегодня |
| TOM | T+1 | Сегодня | Следующий рабочий день |
| Spot | T+2 | Сегодня | Через 2 рабочих дня |
Если срок расчётов превышает T+2, сделка признаётся производным финансовым инструментом (ПФИ) по Положению ЦБ N 372-П — и требует иного учёта. Курс конверсии может быть индивидуальным в зависимости от суммы операции.
К капитальным относят международное кредитование, прямые и портфельные инвестиции, операции с внешними ценными бумагами (акции и облигации иностранных эмитентов). Их отличие от текущих — в сроке и природе сделки: капитальные операции связаны с переходом права собственности на активы или длительным размещением средств за рубежом.
При проведении таких операций резиденты обязаны предоставлять документацию в уполномоченный банк. По отдельным видам товаров требуется лицензия (ФЗ N 164-ФЗ «Об основах государственного регулирования внешнеторговой деятельности»).
Резидент в смысле ФЗ-173 — российское юридическое или физическое лицо, зарубежный филиал российской организации, а также иностранный гражданин с видом на жительство в РФ (пп. 6 п. 1 ст. 1 ФЗ-173). Нерезиденты — иностранные организации и физлица за пределами РФ.
Режим операций зависит от состава сторон. Пара резидент–нерезидент работает без ограничений по ст. 6. Пара резидент–резидент в иностранной валюте — под запретом, кроме случаев ст. 9. Расчёты нерезидентов между собой регулируются ст. 10 и антимонопольным законодательством.
Расчёты в иностранной валюте между двумя резидентами запрещены. Статья 9 ФЗ-173 допускает закрытый перечень исключений:
Список исчерпывающий — других оснований нет. За нарушение грозит административный штраф в размере 20–40% суммы незаконной валютной операции (ст. 15.25 КоАП РФ). Уполномоченный банк вправе остановить подозрительную операцию немедленно.
Уполномоченный банк — кредитная организация с лицензией Банка России на проведение валютных операций. Работать с иностранной валютой в рамках ВЭД можно только через такой банк.
Основные функции уполномоченного банка: открытие валютного счёта (занимает один рабочий день), постановка внешнеторговых контрактов на учёт, заполнение справок о подтверждающих документах, контроль соответствия операций валютному законодательству. Банк вправе запросить дополнительные документы и приостановить операцию при подозрении в нарушении.
Банковские валютные операции делятся на активные (кредиты в иностранной валюте), пассивные (валютные вклады) и посреднические (конверсия, аккредитивы, инкассо). Купить наличную иностранную валюту можно в уполномоченном банке, через ВЭБ.РФ или на Московской бирже через брокера. Банк России как регулятор устанавливает курс ежедневно и лицензирует банки (ст. 5 ФЗ-173).
Если вы только входите в профессию и хотите разобраться с учётом ВЭД-операций, программа «Бухгалтер для крупного и малого бизнеса: с нуля до старта карьеры» на ProfiFuture охватывает валютный учёт, работу со счётом 52 и курсовые разницы — два месяца онлайн с господдержкой 75%.
Все валютные операции отражаются в рублях по официальному курсу Банка России на дату совершения операции (пп. 4–7 ПБУ 3/2006). Если цена контракта и оплата выражены в иностранной валюте, организация ведёт параллельные записи — и в рублях, и в валюте (п. 20 ПБУ 3/2006).
Основной счёт — 52 «Валютные счета». Аналитика ведётся по каждому открытому счёту. Авансы и задатки, перечисленные в иностранной валюте, фиксируются по курсу на дату перечисления и больше не переоцениваются.
Курсовая разница — разница в рублях, возникающая при пересчёте валютных остатков и обязательств из-за изменения курса ЦБ РФ.
Формула: КР = сумма в валюте × (курс ЦБ на дату переоценки − курс ЦБ на дату предыдущего пересчёта).
Числовой пример: дебиторская задолженность €10 000. Курс вырос с 90 до 95 руб./€. Положительная курсовая разница = €10 000 × 5 руб. = 50 000 руб. → Дт 62 / Кт 91-1.
| Операция |
Дебет |
Кредит |
Комментарий |
|---|---|---|---|
| Покупка валюты — перечисление рублей | 57.02 | 51 | Деньги в пути |
| Покупка валюты — зачисление на счёт | 52 | 57.02 | По курсу ЦБ на дату зачисления |
| Продажа валюты — списание | 57 | 52 | По курсу ЦБ на дату списания |
| Продажа валюты — поступление рублей | 51 | 91-1 | Разница — прочий доход |
| Экспортная выручка от нерезидента | 52 | 62 | По курсу ЦБ на дату поступления |
| Оплата импортного поставщика | 60 | 52 | По курсу ЦБ на дату платежа |
| Положительная курсовая разница | Дт счёта активов | 91-1 | Прочие доходы (пп. 11–13 ПБУ 3/2006) |
| Отрицательная курсовая разница | 91-2 | Кт счёта обязательств | Прочие расходы |
| КР по вкладу учредителя | 75-1 | 83 | Через добавочный капитал (сч. 83) |
Переоценка проводится на дату совершения операции, конец каждого месяца и дату погашения обязательства. Авансы и задатки переоценке не подлежат — по ним курсовые разницы не возникают. Это критично при предоплате импортного товара: рублёвая сумма фиксируется и больше не меняется. Вклады учредителей в иностранной валюте — исключение: курсовые разницы по ним относятся не на финансовый результат, а на добавочный капитал (сч. 83). В 2022–2024 годах действовал особый временный порядок налогового учёта курсовых разниц по требованиям и обязательствам в иностранной валюте.
Пора сменить профессию? Начните с понятного плана
Подберите программу под ваш опыт, цели и желаемый формат занятости

В налоговом учёте принцип тот же — рублёвый пересчёт по курсу ЦБ, — но даты признания и статьи отражения отличаются от бухгалтерского учёта.
Доходы от экспортных операций признаются на дату перехода права собственности по курсу ЦБ на эту дату (ст. 271 НК РФ). Расходы по импорту — аналогично (ст. 272 НК РФ). При авансовой форме расчётов пересчёт проводится на дату получения (выдачи) аванса; остаток — на дату перехода права собственности.
Курсовые разницы в налоговом учёте признаются внереализационными доходами (п. 11 ст. 250 НК РФ) или внереализационными расходами (пп. 5 п. 1 ст. 265 НК РФ). Переоценка — в конце каждого месяца и на дату погашения обязательства.
| Параметр |
Бухгалтерский учёт (БУ) |
Налоговый учёт (НУ) |
|---|---|---|
| Курс пересчёта | Курс ЦБ РФ на дату операции (ПБУ 3/2006) | Курс ЦБ РФ на дату признания дохода/расхода (ст. 271, 272 НК РФ) |
| Даты переоценки | Дата операции + конец месяца + дата погашения | Конец месяца + дата погашения |
| Статья отражения КР | Прочие доходы/расходы (сч. 91) | Внереализационные доходы/расходы |
С февраля 2022 года в России действует специальный режим работы с «недружественными» странами. Указы Президента N 79, 81, 95 и 126 ввели ограничения на переводы в их пользу, на операции с их валютами и ценными бумагами.
Экспортные ограничения, введённые постановлениями N 311–313, изначально действовали до 31.12.2025 — актуальность продления следует проверять в официальных источниках. Порядок наличных расчётов урегулирован Постановлением N 2433 от 26.12.2022: 30 дней на проведение расчётов, 45 дней — на предоставление документов.
Репатриация по-прежнему обязательна: резидент-экспортёр обязан получить выручку от нерезидента на счёт в российском уполномоченном банке (ст. 19 ФЗ-173). Это же правило применяется к возврату авансов за не ввезённые товары. Исключение — несырьевой экспорт за рубли.
С 01.01.2024 расширен список разрешённых валютных операций: зарубежные подразделения медицинских организаций получили право проводить ряд операций, ранее требовавших специального разрешения.
Штраф за незаконную валютную операцию — 20–40% суммы (ст. 15.25 КоАП РФ).
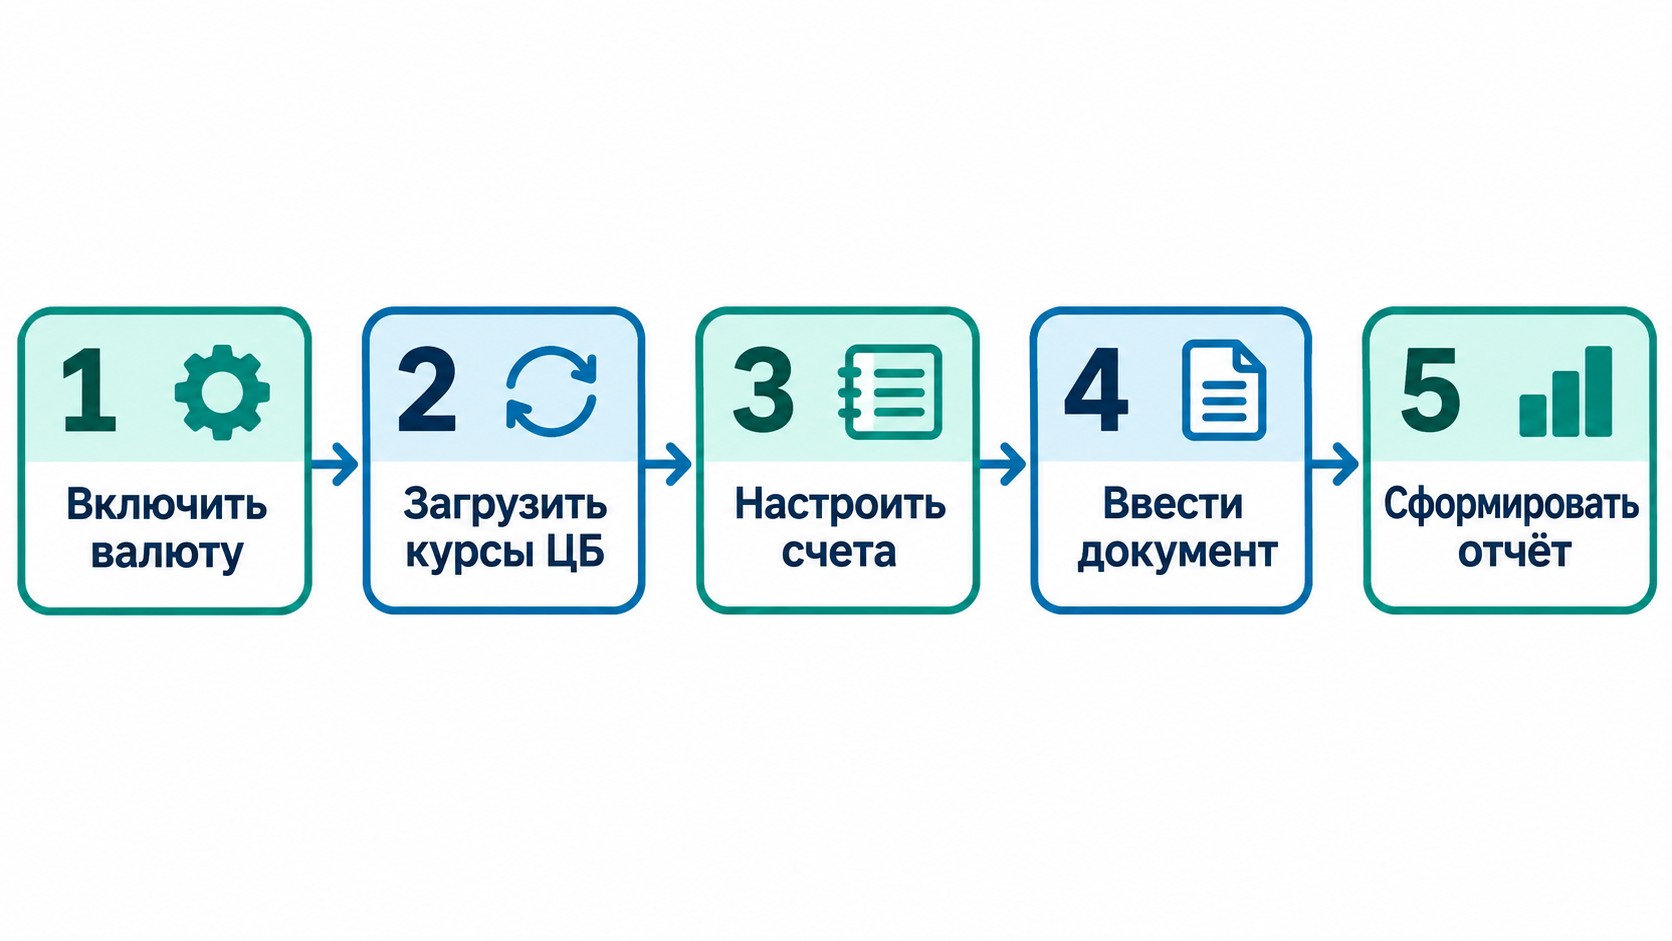
Чтобы программа начала автоматически рассчитывать курсовые разницы и работать со счётом 52, нужно активировать соответствующий функционал.
Путь в меню: Главное → Настройки → Функциональность → вкладка «Торговля» → блок «Внешняя торговля». Установите флажки:
После включения в плане счетов становится доступен счёт 52 «Валютные счета». Программа автоматически подтягивает курс ЦБ РФ и рассчитывает курсовые разницы на конец месяца и при проведении документов. Для товаров из ЕАЭС специальные флажки по прослеживаемым товарам обязательны — без них корректный учёт импорта из стран союза невозможен.
Если компания регулярно проводит валютные операции в рамках ВЭД, колебания курса напрямую влияют на финансовый результат. Два основных инструмента управления курсовым риском — валютный опцион и форвардный контракт.
Валютный опцион даёт право, но не обязывает, купить или продать валюту по фиксированному курсу в пределах оговорённого срока. Форвардный контракт — двустороннее обязательство провести сделку по согласованному курсу на определённую дату в будущем.
Выбор зависит от задачи: опцион обеспечивает гибкость (можно отказаться, если рынок сложился выгодно), форвард — предсказуемость бюджета. Оба относятся к производным финансовым инструментам (ПФИ) и учитываются по Положению ЦБ N 372-П. Для субъектов малого и среднего бизнеса с регулярным экспортом или импортом от трёх месяцев и выше хеджирование часто экономически оправданно.
Любая сделка, в которой участвует иностранная валюта, внешние ценные бумаги или рублёвые расчёты с нерезидентом. На практике — платёж иностранному поставщику, покупка или продажа иностранной валюты, получение кредита в евро, зачисление экспортной выручки. Все такие операции отражаются в бухучёте в рублях по курсу ЦБ РФ на дату проведения (ст. 1 пп. 9 ФЗ N 173-ФЗ).
По общему правилу расчёты в иностранной валюте между двумя резидентами запрещены. Статья 9 ФЗ-173 допускает закрытый перечень исключений: выплата зарплаты работникам зарубежных подразделений, расчёты в магазинах беспошлинной торговли, переводы по посредническим договорам с нерезидентами, транспортно-экспедиционные договоры при экспорте, импорте и транзите. За нарушение — штраф 20–40% суммы операции.
Перейдите: Главное → Настройки → Функциональность → Торговля → Внешняя торговля. Установите флажки «Приобретение и реализация импортных товаров», «Приобретение и реализация прослеживаемых товаров», «Импорт товаров, в т.ч. из ЕАЭС». После этого в программе станет доступен счёт 52 «Валютные счета» и автоматический расчёт курсовых разниц по курсу ЦБ.
Три типа конверсионных операций различаются датой расчётов. TOD (T+0) — фиксация курса и расчёты в один день. TOM (T+1) — курс сегодня, расчёты на следующий рабочий день. Spot (T+2) — курс сегодня, расчёты через два рабочих дня. Если срок расчётов превышает T+2, сделка признаётся производным финансовым инструментом по Положению ЦБ N 372-П.
Курсовая разница = сумма в валюте × (курс ЦБ на дату переоценки − курс ЦБ на дату предыдущего пересчёта). Пример: дебиторка €10 000, курс вырос с 90 до 95 руб./€ — положительная курсовая разница 50 000 руб., проводка Дт 62 / Кт 91-1. Авансы и задатки переоценке не подлежат: по ним курсовые разницы не возникают.
В большинстве случаев — нет. Операции между резидентами и нерезидентами проводятся свободно (ст. 6 ФЗ-173). Разрешения могут потребоваться при внешней торговле лицензируемыми товарами (ФЗ N 164-ФЗ) или при работе с «недружественными» странами в рамках санкционных ограничений 2022–2026 годов.
Штраф составляет 20–40% суммы незаконной валютной операции (ст. 15.25 КоАП РФ). Типичные нарушения: расчёты между резидентами в иностранной валюте без оснований по ст. 9, нарушение сроков репатриации выручки. Уполномоченный банк вправе немедленно остановить подозрительную операцию.
Репатриация — обязанность резидента-экспортёра получить оплату от иностранного покупателя на счёт в российском уполномоченном банке (ст. 19 ФЗ-173). Это же правило применяется к возврату авансов за не ввезённые товары и возврату займов нерезидентам. Исключение: несырьевой экспорт с расчётами в рублях освобождён от требования репатриации в иностранной валюте.
По пп. 5 п. 1 ст. 1 ФЗ N 173-ФЗ валютные ценности — иностранная валюта и внешние ценные бумаги: акции, облигации и векселя иностранных эмитентов. Они являются объектом валютных операций. Российские рубли и внутренние ценные бумаги к валютным ценностям не относятся.
Валютные операции — сделки с иностранной валютой, внешними ценными бумагами или рублями с участием нерезидентов (ст. 1 пп. 9 ФЗ N 173-ФЗ от 10.12.2003). Регулируются ФЗ-173, ПБУ 3/2006, НК РФ ст. 271–272. Классифицируются по субъектам (резидент–нерезидент, резидент–резидент, нерезидент–нерезидент), по характеру (торговые, конверсионные, капитальные) и по срокам (текущие и капитальные).
Превратите интерес к теме в новую профессию
Оставьте заявку — поможем выбрать программу и расскажем об условиях обучения
Оставить заявку


 Задать вопрос


 Задать вопрос