Валютный контроль при импорте — надзор государства за расчётами российских компаний и предпринимателей с иностранными партнёрами. Главный контрагент импортёра в этой системе — уполномоченный банк: он проверяет документы, присваивает уникальный номер контракта (УНК) и передаёт данные регуляторам. Правовая основа — ФЗ № 173-ФЗ от 10.12.2003 и Инструкция Банка России № 181-И от 16.08.2017.
Обязанность поставить контракт на учёт возникает при сумме обязательств от 3 млн рублей. Контракты меньшей суммы тоже под контролем — но в упрощённом формате. И ключевой момент, который часто упускают: рублёвый договор с иностранным поставщиком — тоже валютная операция.
Сделайте следующий шаг в карьере
Подберите обучение, которое поможет освоить новые компетенции
Валютный контроль — система надзора за расчётами резидентов с нерезидентами в любой валюте. На государственном уровне им занимаются Банк России, Федеральная налоговая служба (ФНС) и Федеральная таможенная служба (ФТС). Но с импортёром напрямую работает не ЦБ, а уполномоченный банк — агент валютного контроля. Именно он проверяет документы, открывает ведомость банковского контроля, присваивает УНК и передаёт информацию регуляторам. Основной нормативный документ для практики — Инструкция № 181-И.
Нерезиденты — иностранные юридические лица, физические лица без постоянного проживания в России, а также граждане РФ с видом на жительство за рубежом. Именно статус контрагента определяет, применяется ли валютный контроль, — а не валюта расчётов. Рублёвый контракт с иностранным поставщиком — валютная операция по ст. 1 ФЗ № 173-ФЗ.
Неочевидный кейс: филиал иностранной компании, зарегистрированный в России, считается резидентом. Расчёты с ним — не валютная операция. Проверяйте статус контрагента до подписания договора.
Порог рассчитывается в рублях по курсу ЦБ на дату заключения контракта или его последних изменений. Если договор в иностранной валюте — пересчитайте сумму обязательств по курсу на ту дату и сравните с порогами. Контракт «около 3 млн ₽» — зона риска: колебание курса или допсоглашение могут незаметно перевести его в учётную категорию.
| Тип контракта | Сумма обязательств | Требование |
|---|---|---|
| Импорт, займы | До 1 млн ₽ | Только КВВО в поле «Назначение платежа» |
| Импорт, займы | 1–3 млн ₽ | Документы по запросу банка, без постановки |
| Импорт, займы | От 3 млн ₽ | Постановка на учёт + УНК |
| Экспорт | 1–10 млн ₽ | Документы без постановки |
| Экспорт | От 10 млн ₽ | Постановка на учёт + УНК |
При платежах до 1 млн рублей достаточно указать код вида валютной операции (КВВО) в поле «Назначение платежа» в формате {VOхxxxx}. Полный список кодов — в Приложении 1 к Инструкции № 181-И. Документы банку не подаются, однако банк вправе запросить их в любой момент. Контракт и инвойс держите под рукой даже при небольших суммах.
В этом диапазоне ставить контракт на учёт не нужно, но банк вправе запросить контракт, инвойс, накладные или акты. При авансовом платеже документы подаются одновременно с поручением, при зачислении — в течение 15 рабочих дней. Важно: если допсоглашение поднимает общую сумму выше 3 млн ₽ — контракт переходит в учётную категорию.
При импортных контрактах и займах от 3 млн рублей (для экспортных — от 10 млн ₽) контракт ставится на учёт. Банк присваивает УНК в течение 1 рабочего дня, ждать разрешений не нужно — процедура уведомительная. С этого момента УНК обязателен во всех документах: платёжных поручениях, таможенных декларациях, справках о подтверждающих документах.
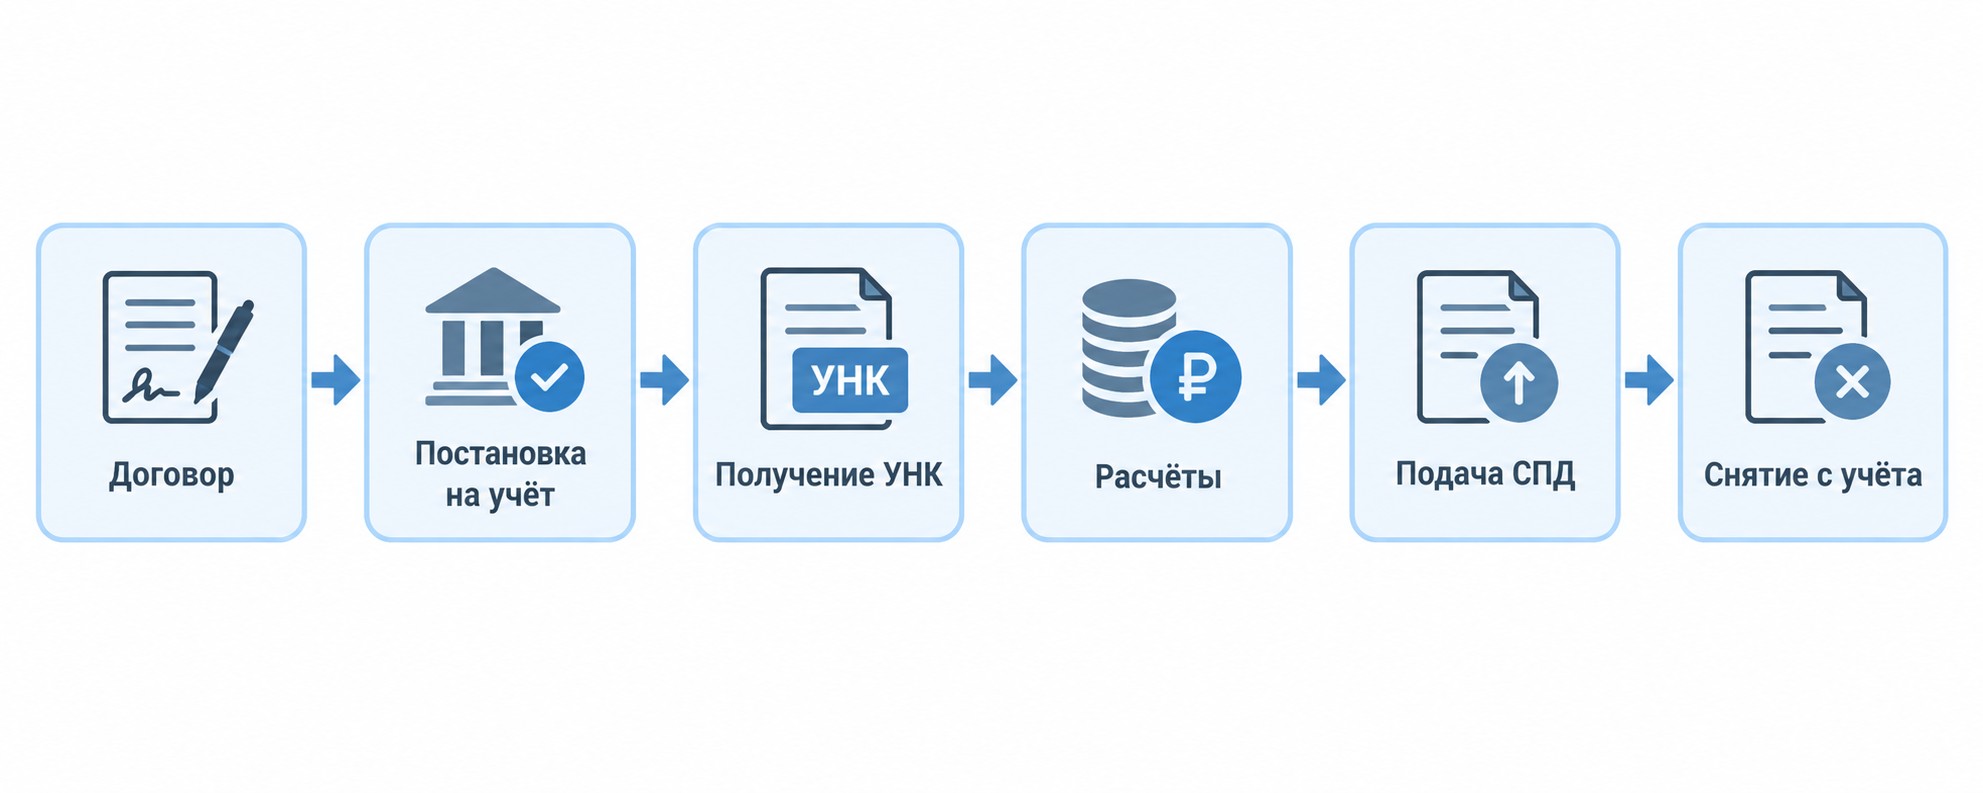
С 1 марта 2018 года постановка на учёт заменила паспорт сделки и упростила процедуру: банк сам оформляет ведомость банковского контроля и присваивает УНК. Порядок действий: проверить сумму по курсу ЦБ → направить контракт в банк до платежа или таможенного декларирования → получить УНК на следующий рабочий день → сопровождать расчёты с КВВО и УНК → подавать СПД или ждать автопередачи данных от ФТС. При постановке фиксируются ожидаемые сроки репатриации — обновляйте их, если поставщик задерживает поставку.
С рамочным договором порог считается по накопленной сумме расчётов, а не от даты подписания. Как только накопилось 3 млн ₽ — нужна постановка на учёт. Допсоглашение, поднявшее цену выше порога, обязывает уведомить банк в течение 15 рабочих дней. Ловушка: компания отслеживает накопление сама, банк узнаёт последним. Настройте в учётной системе автоматический контроль суммы договора.
После исполнения всех обязательств контракт снимается с учёта: банк закрывает ведомость за 2 рабочих дня после подачи заявления. При переходе в другой банк УНК сохраняется. Типичная ошибка — не закрывать исполненные контракты. «Висящие» УНК вызывают вопросы при проверках и усложняют внутренний аудит.
Уникальный номер контракта (УНК) — цифровой идентификатор внешнеторговой сделки, который уполномоченный банк присваивает при постановке контракта на учёт. Заменил номер паспорта сделки, упразднённого в 2018 году. Банк присваивает УНК в течение 1 рабочего дня.
УНК указывается в трёх типах документов: платёжное поручение, таможенная декларация (ДТ) и справка о подтверждающих документах. Именно это создаёт ключевой практический эффект: ФТС автоматически передаёт банку сведения о каждой таможенной декларации, в которой проставлен УНК. Отдельную СПД по задекларированным товарам подавать не нужно — банк получает информацию от таможни напрямую.
СПД подтверждает неденежное исполнение контракта: поставку товара, оказание услуг, выполнение работ или зачёт требований. Форма — Приложение 6 к Инструкции № 181-И. Срок подачи — 15 рабочих дней после окончания месяца, в котором оформлен документ. Обратите внимание: рабочих, а не календарных дней — ошибка именно здесь чаще всего приводит к просрочке.
Разобраться в ВЭД-учёте системно — не только с СПД, но и с таможенными процедурами, валютным законодательством и спецификой работы с китайскими поставщиками — помогает программа Специалист ВЭД: бизнес с Китаем от ProfiFuture. Обучение занимает около 1,5 месяца, 75% стоимости покрывается образовательной квотой с господдержкой.
Товары, прошедшие таможенное декларирование с УНК в ДТ, отдельной СПД не требуют: ФТС автоматически передаёт сведения о выпуске уполномоченному банку. Условие — УНК должен быть указан в декларации. Исключение не распространяется на услуги, работы и поставки без таможенного оформления: по ним СПД обязательна в стандартный срок.
Набор документов зависит от типа операции и стадии исполнения контракта. Банк вправе запросить дополнительные материалы — особенно при импорте IT-услуг, где потребуется подтверждение фактического получения. Все документы храните не менее 3 лет: ФНС и банк могут запросить их при проверке.
| Ситуация | Документы | Срок |
|---|---|---|
| Аванс нерезиденту | Контракт, инвойс, КВВО в платёжке | До платежа |
| Зачисление от нерезидента | Контракт, акт / счёт | 15 р.д. после зачисления |
| Поставка с таможенной декларацией | ДТ с УНК — ФТС передаёт автоматически | — |
| Услуги / работы без декларирования | Контракт, акт выполненных работ, СПД | 15 р.д. после окончания месяца |
| Допсоглашение (цена / сроки) | Текст допсоглашения | 15 р.д. с даты подписания |
Статья 19 ФЗ № 173-ФЗ обязывает резидентов обеспечивать репатриацию: зачисление валюты от нерезидентов на счета в российских банках. С августа 2022 года это требование фактически приостановлено Указом № 529. Нормативы обязательной продажи валютной выручки обнулены с 15 августа 2025 года; Указ № 771 с механизмом продажи действует до 30 апреля 2026 года — нормативы могут быть возобновлены постановлением правительства.
Что остаётся обязательным: возврат аванса при недопоставке в срок, установленный контрактом. Истечение ожидаемого срока репатриации без продления — автоматически фиксируется как нарушение.
Санкции по ст. 15.25 КоАП РФ существенные. Срок давности по валютным нарушениям — 2 года, что значительно шире стандартного административного.
| Вид нарушения | Размер санкции |
|---|---|
| Незаконная валютная операция | 20–40% от суммы операции |
| Нарушение репатриации (пеня) | 1/150 ключевой ставки ЦБ за каждый день |
| Нарушение репатриации (штраф) | 3–30% от суммы |
| Просрочка СПД до 10 дней | Предупреждение или до 15 000 ₽ |
| Просрочка СПД до 30 дней | До 30 000 ₽ |
| Просрочка СПД свыше 30 дней | До 50 000 ₽ |
| Повторное нарушение | До 150 000 ₽ |
Освобождение от ответственности за нарушение репатриации предусмотрено, если опоздание не превышает 45 дней или сумма нарушения — не более 200 000 ₽. С 1 января 2026 года введены новые составы — проверяйте действующую редакцию кодекса.
Пора сменить профессию? Начните с понятного плана
Подберите программу под ваш опыт, цели и желаемый формат занятости
Срок давности — 2 года по всем валютным нарушениям. Это значит: ошибка в КВВО или просрочка СПД двухлетней давности всё ещё под угрозой протокола. При особо крупных суммах нарушений возникает уголовная ответственность по ст. 193 УК РФ. Молчание не помогает: уполномоченный банк обязан сообщать о нарушениях в ФНС.
Валюта платежа не меняет логику валютного контроля при импорте: контракт в юанях, дирхамах или рублях с нерезидентом подчиняется тем же правилам. Пороги всегда считаются в рублях по курсу ЦБ. Например, контракт на 450 000 юаней при курсе 12,5 ₽/юань — это 5,6 млн ₽, постановка на учёт обязательна.
Отдельный риск: курсовые колебания плюс допсоглашение могут незаметно перевести рублёвый контракт через порог 3 млн ₽. Если у компании есть зарубежный банковский счёт — о нём нужно уведомить ФНС и ежеквартально подавать отчёты о движении средств. Незаявленный счёт квалифицируется как незаконная валютная операция.
К расчётам с Казахстаном, Беларусью, Арменией и Киргизией (ЕАЭС) валютный контроль формально не применяется: УНК не нужен, пороговые значения не действуют. Однако налоговые и таможенные требования остаются в полном объёме.
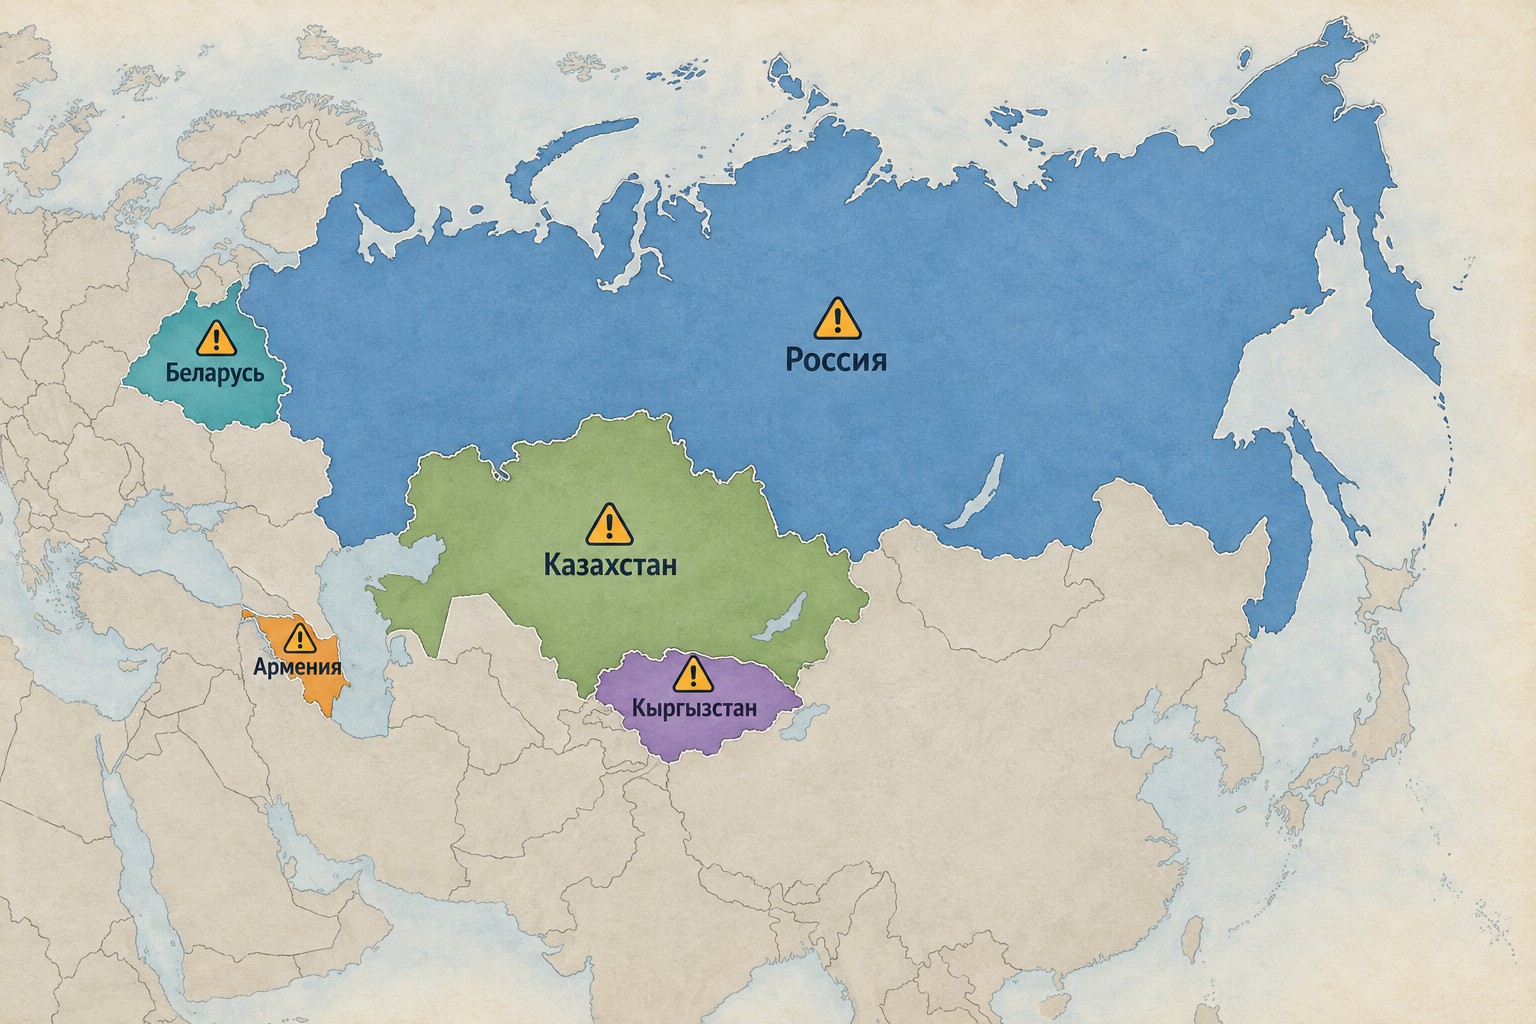
Типичные риски при импорте из ЕАЭС: разночтения в электронных счетах-фактурах с казахстанскими поставщиками, отсутствие документов о реальном перемещении товара при поставках из Белоруссии, сложности с верификацией регистрации контрагентов из Армении и Киргизии. Это не валютные нарушения — но они выявляются при налоговых проверках и могут повлечь доначисления.
Основные инструменты автоматизации — модули внешнеэкономической деятельности в 1С и SAP, а также облачные сервисы с прямой программным интерфейсом (API) к банку. Они позволяют автоматически определять КВВО по типу операции, отслеживать сроки подачи СПД и сверять данные по нескольким банкам одновременно. Тип подключения зависит от банка: файловый обмен через банк-клиент или онлайн-синхронизация через API.
Стандартный цикл работы с контрактом при валютном контроле для импортёра укладывается в шесть последовательных шагов:
Каждый шаг документируйте в учётной системе — это защита при любой внешней проверке.
Шесть ошибок, которые при валютном контроле при импорте встречаются чаще всего:
По каждому из этих пунктов последствия начинаются не с предупреждения. Срок давности — 2 года: ошибки прошлого года ещё в зоне риска.
Да. Операцию делает валютной статус сторон, а не валюта расчётов. Рублёвый контракт с иностранным поставщиком подпадает под те же правила: КВВО в каждом платеже, а при сумме от 3 млн ₽ — постановка на учёт и УНК. Основание: ст. 1 ФЗ № 173-ФЗ.
Импортные контракты и займы — от 3 млн рублей, экспортные — от 10 млн рублей. Расчёт ведётся по курсу ЦБ на дату заключения контракта. До 1 млн ₽ — только КВВО в платёжке, без подачи документов.
УНК — уникальный номер контракта, цифровой идентификатор внешнеторговой сделки. Уполномоченный банк присваивает его в течение 1 рабочего дня после постановки на учёт. Заменил паспорт сделки, отменённый в 2018 году. Указывается в платёжном поручении, таможенной декларации и СПД.
Нет. Паспорта сделок отменены с 1 марта 2018 года. Их заменила постановка контракта на учёт с присвоением УНК — банк выполняет процедуру за 1 рабочий день без каких-либо дополнительных разрешений.
СПД не нужна по товарам, задекларированным на таможне с УНК в ДТ. ФТС автоматически передаёт сведения о выпуске уполномоченному банку. Для услуг, работ и поставок без таможенного оформления СПД подаётся в течение 15 рабочих дней после окончания месяца оформления документа.
С 15 августа 2025 года нормативы продажи обнулены. Указ № 771 с механизмом продажи действует до 30 апреля 2026 года — нормативы могут вернуться постановлением правительства. Обязанность вернуть аванс при недопоставке сохраняется в полном объёме.
До 10 дней — предупреждение или до 15 000 ₽; до 30 дней — до 30 000 ₽; свыше 30 дней — до 50 000 ₽ для организации. Повторное нарушение — до 150 000 ₽. Срок давности — 2 года (ч. 6.1–6.3 ст. 15.25 КоАП РФ).
Формально валютный контроль к странам ЕАЭС не применяется: УНК не нужен. Налоговые и таможенные правила действуют полностью. Типичные риски — разночтения в электронных счетах-фактурах при поставках из Казахстана и отсутствие документов о реальном перемещении товара при поставках из Белоруссии.
Да. Модули внешнеэкономической деятельности в 1С автоматически определяют КВВО, отслеживают сроки СПД и передают данные банку через банк-клиент или API. Автоматизация снижает вероятность ошибок, но не снимает ответственность с бухгалтера за корректность документов.
Подать в банк новые сроки до фактического истечения старых. Если срок уже прошёл — это нарушение: пеня в размере 1/150 ключевой ставки ЦБ за каждый день просрочки плюс штраф 3–30% от суммы. Освобождение от ответственности: опоздание не превышает 45 дней или сумма нарушения — не более 200 000 ₽.
Превратите интерес к теме в новую профессию
Оставьте заявку — поможем выбрать программу и расскажем об условиях обучения
Оставить заявку


 Задать вопрос


 Задать вопрос