Инвентаризация — это физический пересчёт активов и обязательств организации с последующей сверкой с данными бухгалтерского учёта. С 1 апреля 2025 года порядок проведения инвентаризации регулирует ФСБУ 28/2023 (Приказ Минфина №4н), который полностью заменил Методические указания №49 от 1995 года.
По существу, инвентаризация — способ убедиться: то, что числится в учёте, действительно есть на складе, в кассе или в расчётах. Любое расхождение — сигнал разобраться, что пришло и ушло без документов, что пропало, а что учтено с ошибкой.

Сделайте следующий шаг в карьере
Подберите обучение, которое поможет освоить новые компетенции
Порядок проведения инвентаризации включает четыре этапа:
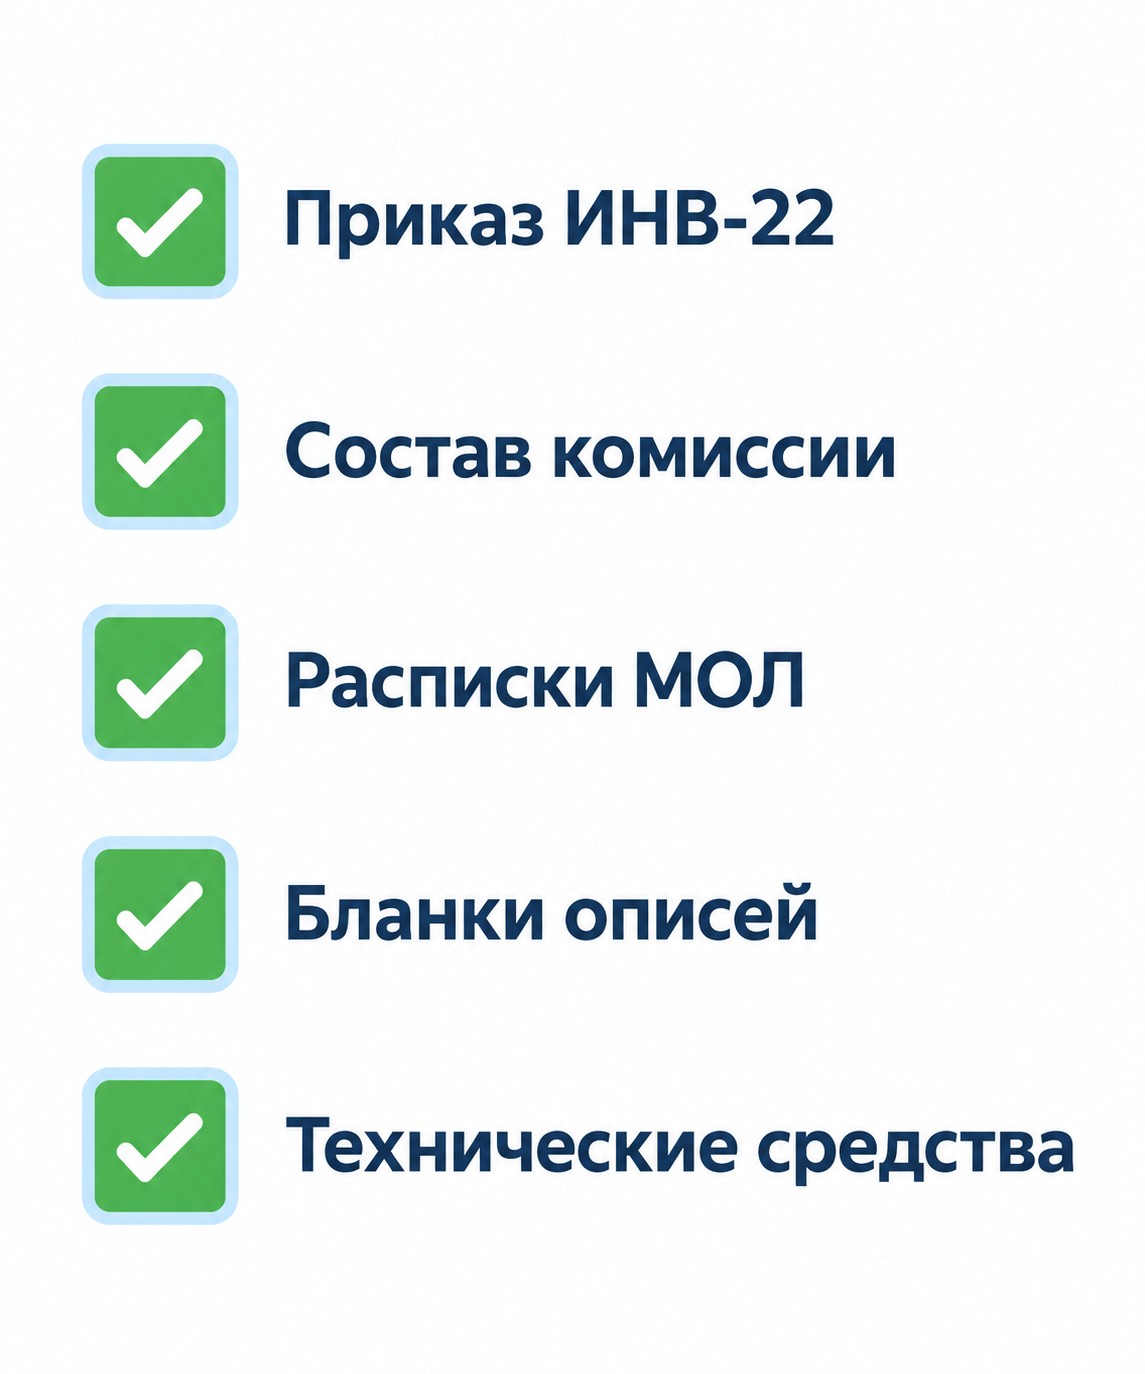
Для проверки понадобятся: приказ об инвентаризации, бланки описей или терминал сбора данных (ТСД), актуальные учётные данные, расписки МОЛ. Подготовка занимает один-два дня; результаты отражаются датой проведения инвентаризации.
С 1 апреля 2025 года действует ФСБУ 28/2023 «Инвентаризация» — обязательный для всех коммерческих организаций стандарт, который упразднил Приказ Минфина №49, действовавший тридцать лет. Это самое масштабное обновление нормативной базы инвентаризации с 1995 года.
Помимо ФСБУ, актуальные документы по инвентаризации в 2026 году:
С 1 января 2026 года для бюджетного сектора введены восемь новых электронных форм (Приказ ФНС №61н): акт сверки расчётов (ф. 0510477), инвентаризационная опись расчётов (ф. 0510469) и ряд других. Коммерческих организаций эти формы не касаются — для них ключевые изменения произошли ещё с 01.04.2025.
| Было (Приказ №49, до 01.04.2025) |
Стало (ФСБУ 28/2023, с 01.04.2025) |
|---|---|
| Пересчёт только «вживую» | Допускается фото- и видеосъёмка как метод проверки |
| Все члены комиссии обязаны присутствовать | До 1/5 могут отсутствовать при составе 5+ человек (п.21) |
| Реорганизация = обязательная инвентаризация | Преобразование (смена ОПФ) — не основание для инвентаризации (подп.«ж» п.15) |
| Комиссия обязательна всегда | Три случая без комиссии: ≤2 сотрудников / ревизионная комиссия в уставе / аудитор по договору |
| Излишки — по рыночной стоимости | Оценка по справедливой или балансовой стоимости аналогов |
| Только бумажные документы | Электронный формат допускается по решению организации |
Обязательная инвентаризация — не просто ежегодный ритуал. ФСБУ 28/2023 закрепляет семь оснований, при наступлении каждого из которых организация обязана провести проверку независимо от графика.
| Основание |
Объект проверки |
Срок |
|---|---|---|
| Составление годовой бухгалтерской отчётности | Все активы и обязательства | Результаты — на 31.12; приказ — до конца декабря |
| Смена материально ответственного лица | Ценности, закреплённые за МОЛ | Накануне передачи |
| Выявление фактов хищения, порчи, злоупотреблений | Объекты, которых коснулся инцидент | Немедленно |
| Стихийное бедствие, пожар, чрезвычайная ситуация | Пострадавшие активы | Сразу после ликвидации последствий |
| Реорганизация (слияние, разделение, выделение, присоединение) | Все активы и обязательства | До составления передаточного акта |
| Ликвидация организации | Все активы и обязательства | До составления ликвидационного баланса |
| Смена руководителя при коллективной матответственности | Общее имущество коллектива | При смене руководителя |
Дополнительно: основные средства (ОС) проверяют не реже раза в три года, библиотечные фонды — раз в пять лет. Товарно-материальные ценности (ТМЦ) рекомендуется проверять ежемесячно — это не требование закона, но практическая необходимость. Что именно относится к материально-производственным запасам и как они учитываются, удобно сверить отдельно.
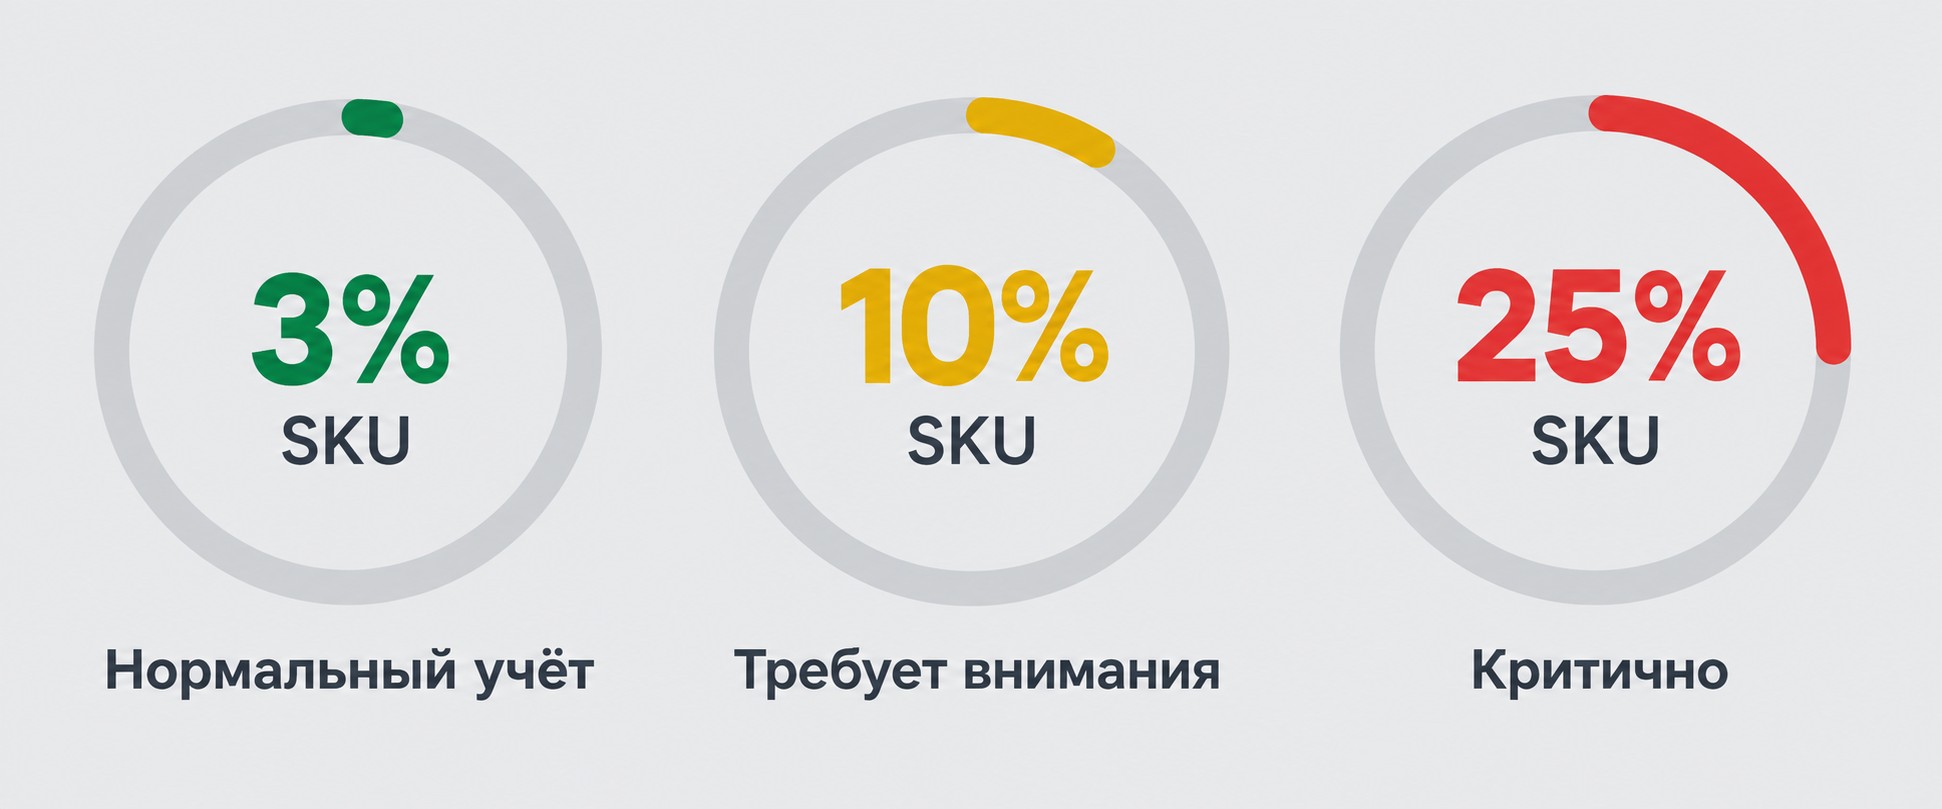
Причина простая. При хорошо организованном учёте ежемесячные расхождения составляют около 3% SKU (артикулов). В компаниях со средними процессами этот показатель вырастает до 10%. При запущенном учёте — достигает 25% и выше. Чем реже проводится инвентаризация, тем больше накапливается «мусора» в учётных данных: задвоенные позиции, неоприходованные поступления, фиктивные остатки. Разгребать это потом значительно дороже, чем проверять регулярно.
Качество инвентаризации на 80% определяется подготовкой. Хаотичный старт «как есть» превращает двухдневную задачу в недельную головную боль: пропущенные позиции, пересчёт одних и тех же товаров, конфликты из-за неоформленных расписок.
Документы:
Роли:
Оборудование и порядок:
Отдельного внимания заслуживает справочник номенклатуры. Чем точнее в нём описаны SKU — наименование, бренд, размер, единица измерения, артикул, — тем быстрее пройдёт сопоставление фактических данных с учётными. Принцип «одна категория — одно место хранения» сокращает время поиска позиций в разы и снижает риск пропустить товар.
Хорошая подготовка ускоряет инвентаризацию в 2–6 раз по сравнению с неорганизованным пересчётом.
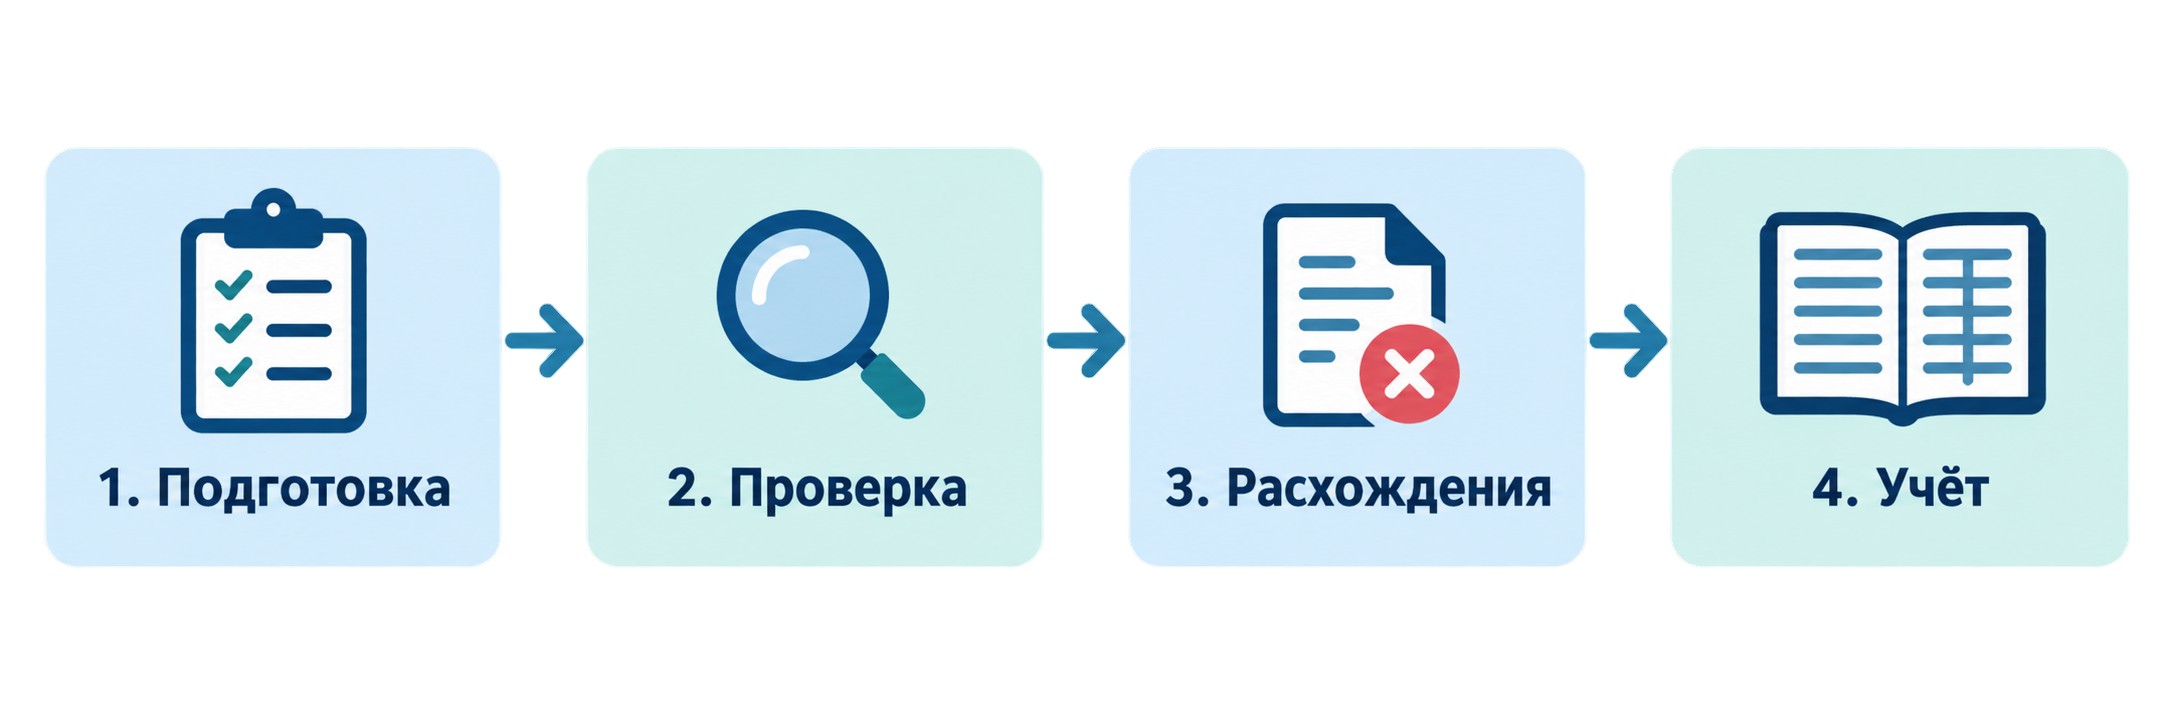
Ниже — пять практических шагов (Шаг 0–4), которые последовательно закрывают все четыре этапа ФСБУ 28/2023: подготовку, фактическую проверку, оформление расхождений и отражение в учёте. Каждый шаг завершается конкретным документом или действием, без которого следующий шаг невозможен.
Если вы хотите разобраться в бухгалтерском учёте системно — не только в инвентаризации, но и в налогах, первичке и отчётности — посмотрите программу «Бухгалтер для крупного и малого бизнеса: с нуля до старта карьеры» на ProfiFuture: около двух месяцев онлайн, стоимость от 32 900 ₽ при господдержке 75%.
Это нулевой шаг — нигде в законе он не прописан, но без него любая инвентаризация превращается в хаос. Если в учётной системе один и тот же товар числится под тремя разными названиями с разными артикулами — пересчёт не даст ничего, кроме путаницы в сличительной ведомости.
Что сделать до начала формальной процедуры:
Результат: аккуратная ассортиментная матрица. На её основе удобно проводить частичные (выборочные) инвентаризации по категориям — без полной остановки склада между плановыми проверками.
Приказ об инвентаризации — стартовый документ всей процедуры. Его издаёт руководитель организации: по унифицированной форме ИНВ-22 (Постановление Госкомстата №88) или по собственной форме, утверждённой в учётной политике. Устная команда «начинайте считать» юридической силы не имеет.
Обязательные реквизиты приказа:
Кто входит в комиссию: представители административно-управленческого персонала (АУП), бухгалтеры, при необходимости — независимые эксперты: оценщики, технические специалисты. МОЛ в состав комиссии не включаются — они присутствуют при пересчёте как наблюдатели и подписывают описи, но не являются членами комиссии.
По ФСБУ 28/2023 (п.22) комиссию можно не создавать в трёх случаях:
Во всех остальных ситуациях инвентаризационная комиссия обязательна. Приказ регистрируют в журнале контроля (форма ИНВ-23) и вручают каждому члену под подпись.
Результат шага: подписанный и зарегистрированный приказ, комиссия сформирована и уведомлена.
До начала фактического пересчёта каждое материально ответственное лицо подписывает расписку. В ней МОЛ подтверждает: все приходно-расходные документы на вверенные ценности сданы в бухгалтерию, поступившие ценности оприходованы, выбывшие — списаны.
Расписка — обязательный реквизит инвентаризационной описи ИНВ-3. Начать пересчёт без расписок означает поставить под угрозу юридическую силу всей документации: если впоследствии МОЛ заявит, что «документы ещё не были сданы», оспорить выявленную недостачу будет значительно сложнее.
Параллельно с получением расписок:
Результат шага: расписки МОЛ получены, участок закрыт для движения товаров, место проверки готово.
Это основной этап — реальный пересчёт активов. Комиссия работает с физическими объектами: пересчитывает, взвешивает, замеряет, сканирует штрихкоды с помощью ТСД.
ФСБУ 28/2023 прямо разрешает фото- и видеосъёмку как альтернативный метод фиксации — особенно удобный при инвентаризации крупногабаритных объектов или при труднодоступных зонах хранения.
Основные документы фактической проверки:
При многодневной инвентаризации помещение по окончании рабочего дня опечатывается. Если опечатать невозможно — организуется видеонаблюдение. Любой доступ в зону в нерабочее время фиксируется в акте и только в присутствии комиссии.
Исправления в описях допускаются исключительно зачёркиванием одной чертой с написанием верного значения сверху. Рядом — подписи всех членов комиссии и МОЛ. Подчистки и корректор не допускаются.
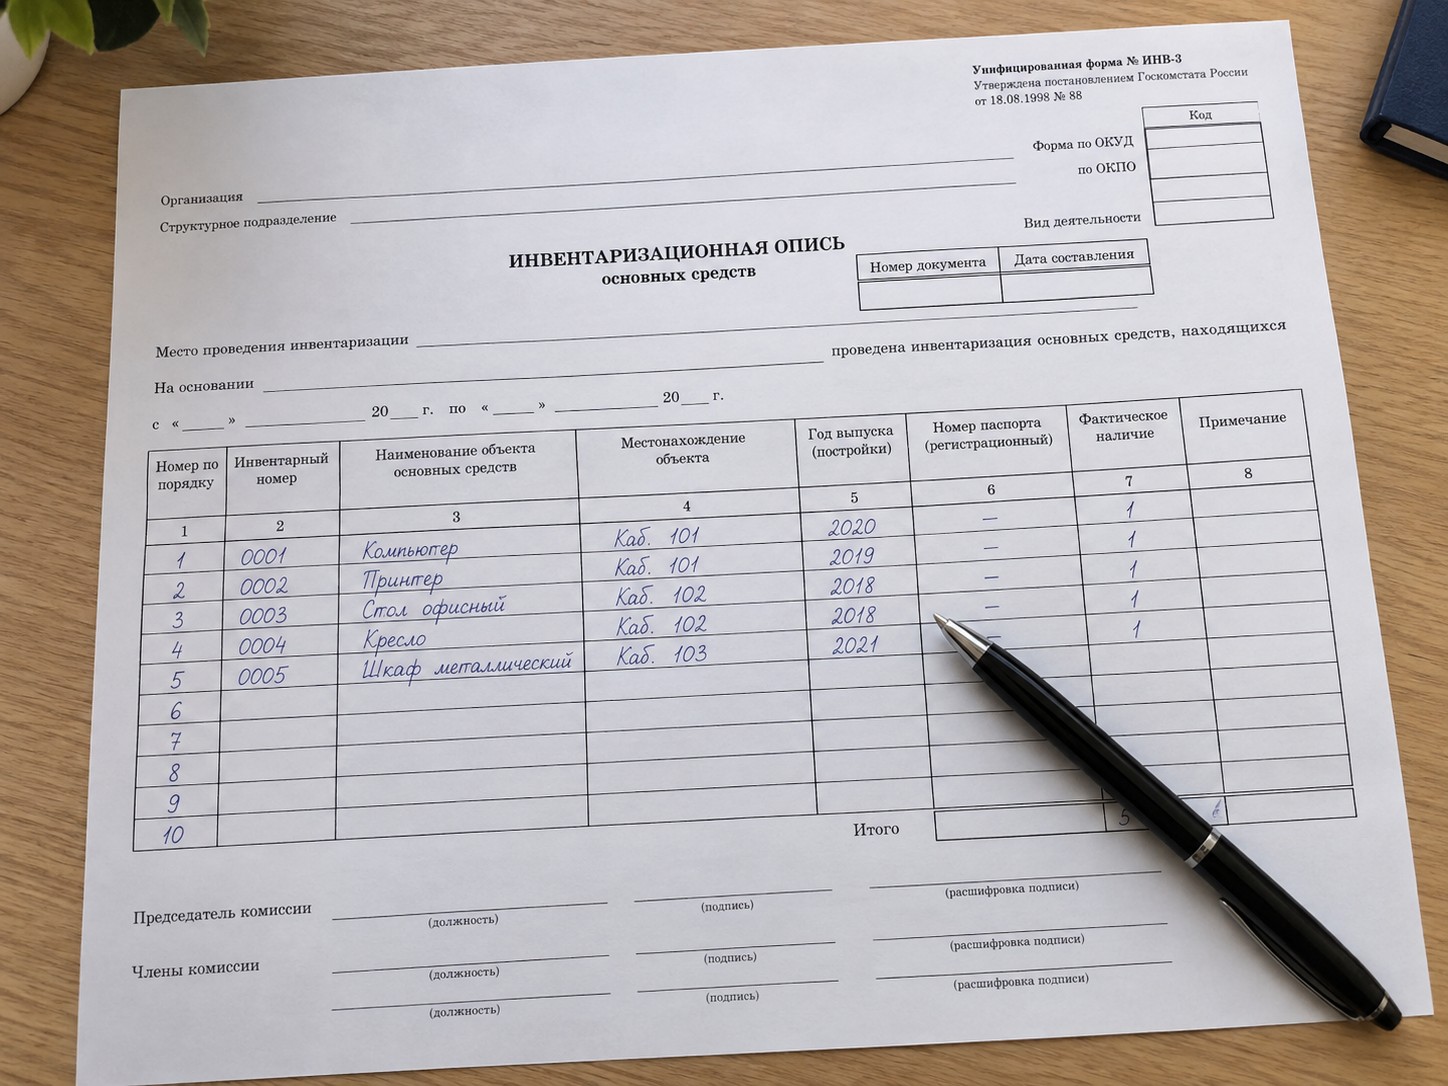
Результат шага: заполненные и подписанные инвентаризационные описи с фактическими данными по каждому объекту.
После фактической проверки бухгалтер сверяет данные описей ИНВ-3 с учётными остатками и составляет сличительную ведомость. Для ТМЦ — форма ИНВ-19, для основных средств и НМА (нематериальных активов) — форма ИНВ-18.
Сличительная ведомость — ключевой документ этого шага. В ней фиксируются все расхождения: излишки и недостачи в количественном и стоимостном выражении. На основании ИНВ-19 руководитель принимает управленческое решение, а бухгалтер формирует проводки.
Дополнительные документы, которые могут потребоваться:
Все описи и ведомости подписывают члены комиссии и МОЛ. Если кто-то из членов комиссии отсутствовал в ходе конкретного пересчёта (но в допустимых пределах — не более 1/5 состава по п.21 ФСБУ 28/2023), он не подписывает описи, при составлении которых не присутствовал.
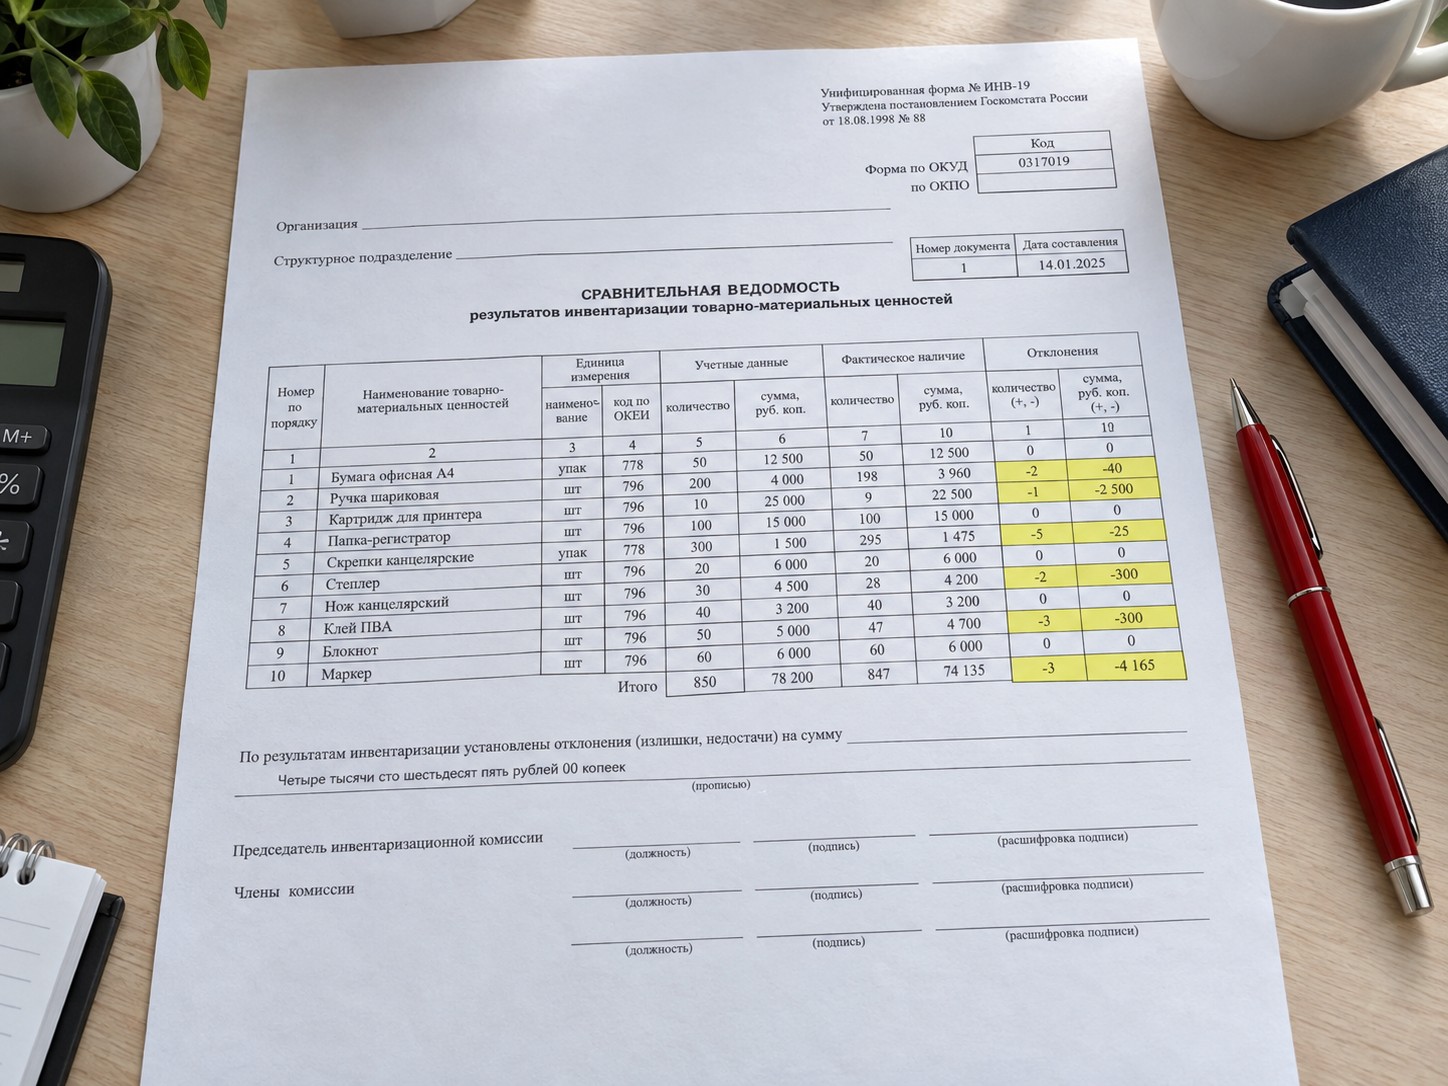
Результат шага: подписанная сличительная ведомость ИНВ-19 с расхождениями по всем объектам.
Заключительный шаг — документальное закрепление итогов. Руководитель организации издаёт приказ об утверждении результатов инвентаризации с указанием конкретных решений по каждому расхождению. Бухгалтер на основании этого приказа вносит итоги в Ведомость учёта результатов (форма ИНВ-26) и делает проводки.
По Приказу Минфина №34н результаты отражаются в том отчётном периоде, в котором проводилась инвентаризация. Для годовой — проводки датируются 31 декабря.
Три сценария для недостачи:
Излишки оприходуются как прочие доходы (кредит 91.1). По ФСБУ 28/2023 оценка ведётся по справедливой стоимости или по балансовой стоимости аналогичных активов — не обязательно по рыночной цене, как требовалось раньше.
Пора сменить профессию? Начните с понятного плана
Подберите программу под ваш опыт, цели и желаемый формат занятости

Итоговый документ — ведомость ИНВ-26 с подписями председателя комиссии и главного бухгалтера.
Инвентаризационная комиссия — обязательный элемент порядка проведения инвентаризации на предприятии. Результаты, полученные без законно сформированной комиссии, могут быть признаны недействительными судом или налоговым органом.
Кто входит в комиссию. В составе — представители административно-управленческого персонала (АУП), бухгалтеры, при необходимости — независимые эксперты: оценщики, технические специалисты. МОЛ в комиссию не включаются: они присутствуют при пересчёте как наблюдатели и обязаны подписывать описи, но принимать решения о расхождениях не вправе.
Требования к присутствию. По п.21 ФСБУ 28/2023, если в комиссии пять и более членов, допускается отсутствие не более одного из пяти — то есть не более 20%. При отсутствии свыше 20% членов результаты инвентаризации считаются недействительными. При составе менее пяти человек отсутствие кого-либо недопустимо.
Три случая без комиссии (п.22 ФСБУ 28/2023):
В крупных компаниях с разветвлённой структурой создаётся центральная инвентаризационная комиссия, которая координирует рабочие группы по участкам и складам. Это позволяет вести инвентаризацию параллельно на нескольких объектах без потери контроля.
ФСБУ 28/2023 предоставил организациям право разрабатывать собственные формы первичных документов. Тем не менее большинство компаний по-прежнему работают с унифицированными формами Постановления Госкомстата №88 — они привычны, проверены десятилетиями и принимаются налоговыми органами без вопросов.
Правильная документация — это не формальность. Именно правильно оформленные документы позволяют взыскать недостачу с виновного, отстоять позицию на проверке и подтвердить достоверность годовой отчётности.
| Форма |
Объект |
Назначение |
Кто составляет |
|---|---|---|---|
| ИНВ-22 | Приказ | Назначение комиссии, определение объектов и сроков | Руководитель |
| ИНВ-1 | Основные средства | Опись ОС при пересчёте | Комиссия |
| ИНВ-1а | НМА | Опись нематериальных активов | Комиссия |
| ИНВ-2 | ТМЦ | Ярлык при многодневной инвентаризации | Комиссия |
| ИНВ-3 | ТМЦ | Инвентаризационная опись (фактические данные) | Комиссия |
| ИНВ-5 | ТМЦ на хранении | Опись ценностей на ответственном хранении | Комиссия |
| ИНВ-6 | ТМЦ в пути | Акт инвентаризации ТМЦ, находящихся в пути | Комиссия |
| ИНВ-15 | Касса | Акт инвентаризации наличных денежных средств | Комиссия |
| ИНВ-16 | Ценные бумаги, БСО | Опись ценных бумаг и бланков строгой отчётности | Комиссия |
| ИНВ-17 | Расчёты | Акт сверки дебиторской и кредиторской задолженности | Бухгалтер |
| ИНВ-18 | ОС, НМА | Сличительная ведомость по ОС и НМА | Бухгалтер |
| ИНВ-19 | ТМЦ | Сличительная ведомость по ТМЦ | Бухгалтер |
| ТОРГ-15 | Товары | Акт о порче, бое, ломе | Комиссия |
| ИНВ-26 | Итоги | Ведомость учёта результатов инвентаризации | Бухгалтер |
Организация вправе утвердить в учётной политике собственные формы документов. Главное условие — наличие обязательных реквизитов первичного документа, перечисленных в ст.9 ФЗ №402-ФЗ. Электронный формат допускается при наличии квалифицированной электронной подписи.
Инвентаризация охватывает не только товарный склад. При составлении годовой бухгалтерской отчётности ФСБУ 28/2023 (п.18) требует проверки всех активов, обязательств и забалансовых счетов организации.
| Объект |
Форма |
Метод проверки |
|---|---|---|
| Основные средства (ОС) | ИНВ-1 | Осмотр, сверка инвентарных номеров, проверка местонахождения |
| НМА (нематериальные активы) | ИНВ-1а | Проверка документов на право, регистрации, сроков |
| ТМЦ (товары, материалы, сырьё) | ИНВ-3 | Пересчёт, взвешивание, сканирование |
| НЗП (незавершённое производство) | Произвольная | Осмотр, оценка степени готовности |
| Касса | ИНВ-15 | Пересчёт наличных, чековых книжек, бланков |
| Финансовые вложения | ИНВ-11 | Сверка с выписками депозитария и реестрами |
| Дебиторская и кредиторская задолженность | ИНВ-17 | Сверка с контрагентами, документальная проверка |
| Резервы, оценочные обязательства | — | Документальная проверка обоснованности |
Особого внимания при годовой инвентаризации заслуживает дебиторская задолженность. Просроченные долги требуют оценки и создания резерва по сомнительным долгам. Кредиторская задолженность с истёкшим сроком исковой давности (общий срок по ГК РФ — три года) подлежит списанию на прочие доходы.
Расхождения по итогам инвентаризации относятся к трём типам: недостача, излишки, пересортица. Для каждого — свой порядок оформления и свои бухгалтерские проводки.
Недостача — фактическое количество меньше учётного. Порядок проведения и оформления инвентаризации предусматривает три сценария списания.
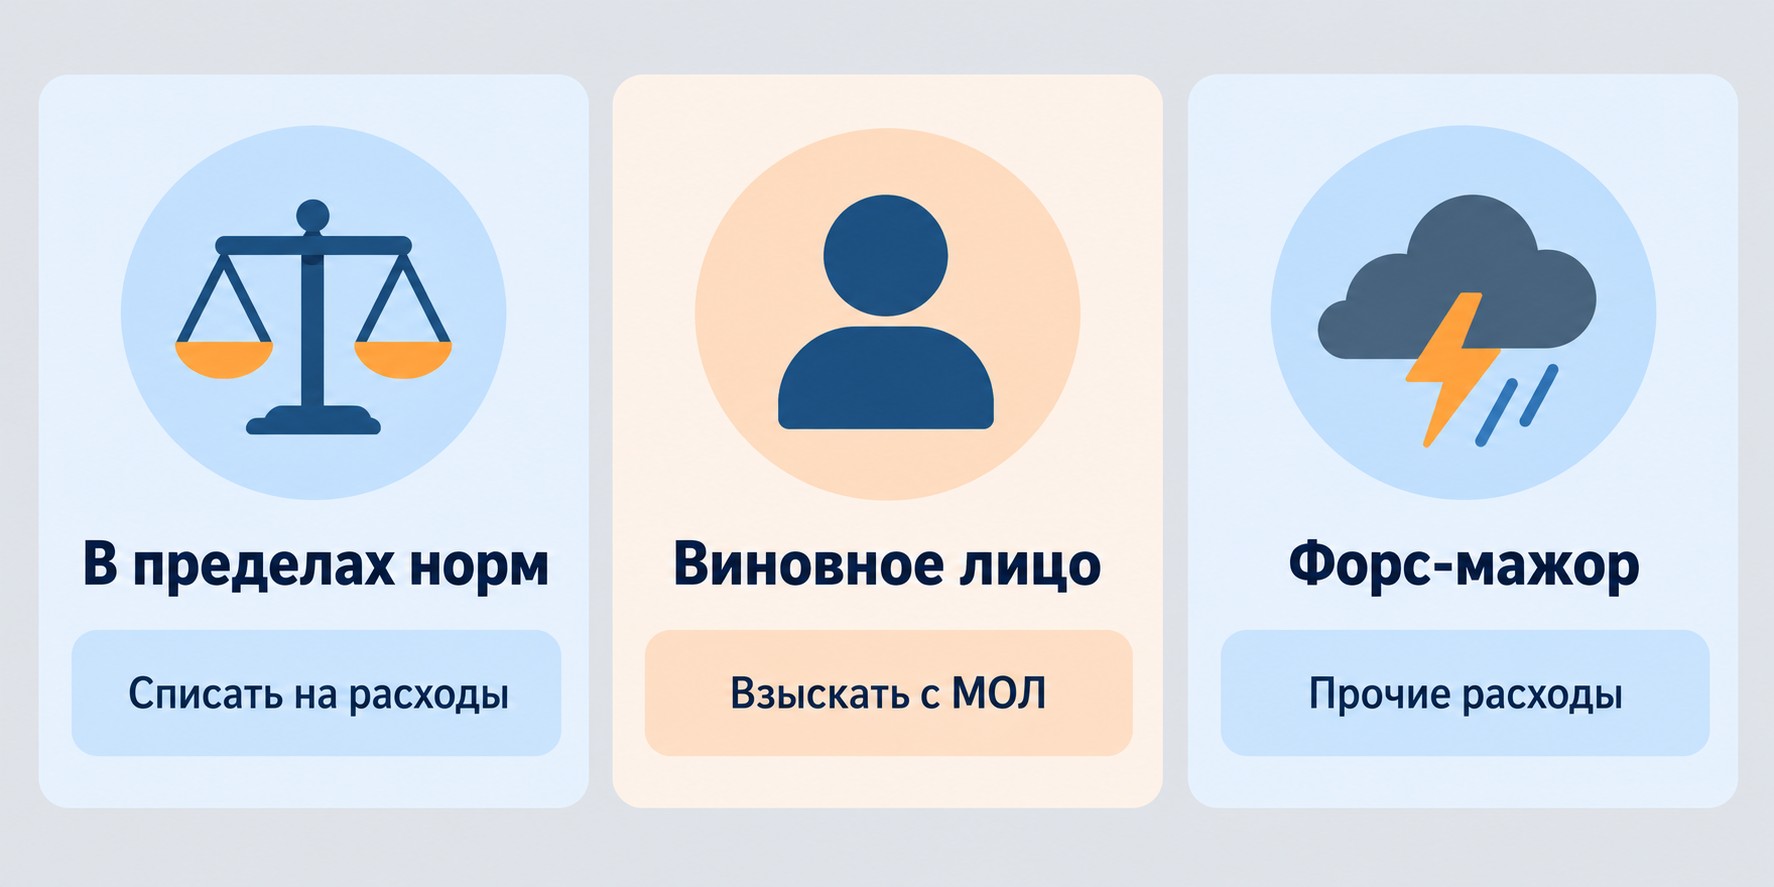
Первый: в пределах норм естественной убыли — нормативные потери от усушки, утечки, боя, испарения. Списываются на затраты: дебет счёта 44 (торговля), 20 или 26 (производство). Нормы установлены отраслевыми нормативными актами по каждой группе товаров.
Второй: виновное лицо установлено — сумма взыскивается с МОЛ (дебет 73 «Расчёты с персоналом по прочим операциям»). Основание — приказ руководителя или решение суда.
Третий: виновные не установлены или суд отказал во взыскании — недостача списывается как прочие расходы (дебет 91.2). Основание — документ от следственных органов или решение суда.
Излишки — фактическое количество больше учётного. Оприходуются как прочие доходы (кредит 91.1). По ФСБУ 28/2023 оценка производится по справедливой стоимости или по балансовой стоимости аналогичных активов — не обязательно по рыночной цене, как требовалось раньше.
Пересортица — одновременный излишек одного товара и недостача другого с аналогичным наименованием. Взаимозачёт допускается строго при четырёх условиях:
Если при пересортице недостача превышает излишек — разница относится на финансовый результат или взыскивается с виновного. Оформлять пересортицу следует с подробными объяснениями МОЛ в письменном виде.
Общий порядок проведения инвентаризации един для всех коммерческих организаций, однако отраслевая специфика влияет на методы, перечень объектов и состав дополнительных документов. Склад, производство, аптека и общепит работают с ФСБУ 28/2023 по-своему.
Склад — наиболее трудоёмкий объект инвентаризации. Ключевой инструмент ускорения — зонирование: пересчёт ведётся по участкам (зонам хранения) последовательно. Завершённая зона закрывается и опечатывается до окончания работы в остальных. Организация самого складского учёта, от видов до методов ведения, напрямую влияет на то, сколько времени займёт пересчёт.
Адресное хранение упрощает инвентаризацию склада принципиально: каждому SKU присвоен адрес ячейки. Вместо поиска «по памяти» оператор обходит ячейки по порядку и фиксирует содержимое. «Потеряшки» — товары не на своём месте — находятся по адресу, а не методом сплошного перебора.
Инвентаризация по ячейкам — разновидность, при которой учёт ведётся не от товара к документу, а от ячейки к ячейке: последовательно, без пропусков. Это исключает ситуацию, когда товар без «прописки» остаётся вне учёта.
Терминалы сбора данных (ТСД) с штрихкодированием сокращают время пересчёта в разы по сравнению с бумажным методом. Оператор сканирует ячейки последовательно; система мгновенно сравнивает результат с учётными данными и показывает расхождения на экране ТСД — без ручного переноса в таблицы.
На производстве инвентаризация охватывает три основных объекта: основные средства производственного назначения, сырьё и материалы в цехах, а также незавершённое производство (НЗП).
НЗП — самый сложный объект. Комиссия оценивает степень готовности каждого изделия, узла или сборки в процентах от технологического цикла. Готовность фиксируется в произвольной описи или в специально разработанной форме учётной политики; принцип «на глаз» не допускается.
Основные средства инвентаризируются по форме ИНВ-1: проверяются инвентарные номера, соответствие техническим паспортам и фактическое местонахождение. ОС, переданные в аренду или на ответственное хранение третьим лицам, проверяются отдельно — по документам и актам приёма-передачи.
Сырьё в цехах взвешивается и пересчитывается; первый завершённый цех опечатывается до окончания проверки в остальных. Отпуск или приём сырья в период инвентаризации — только в присутствии комиссии, с оформлением в отдельных описях.
Аптечная инвентаризация — один из наиболее регламентированных видов. Лекарственные средства (ЛС) учитываются не просто по наименованию, а по сериям, срокам годности и условиям хранения. Каждая серия — отдельная позиция в описи; агрегировать серии при предметно-количественном учёте (ПКУ) запрещено.
ПКУ — обязательный формат для ряда препаратов: каждая единица учитывается поштучно с фиксацией серии. При инвентаризации ПКУ-препараты сверяются с журналами учёта серия к серии — погрешность недопустима.
Наркотические средства, психотропные вещества и прекурсоры требуют отдельного строгого пересчёта в соответствии с Приказом Минздрава и оформляются в самостоятельной описи с усиленным контролем.
Товары, принятые аптекой на реализацию (не собственные), — отдельная опись. Они не включаются в общие результаты инвентаризации и не отражаются в бухгалтерских проводках аптеки.
В общественном питании инвентаризация охватывает три группы: продовольственные товары и сырьё, алкогольную продукцию под контролем ЕГАИС, а также полуфабрикаты и незавершённое производство кухни.
Алкоголь требует обязательной сверки фактических остатков с данными ЕГАИС (Единой государственной автоматизированной информационной системы) — до начала пересчёта и после его завершения. Расхождение между ЕГАИС и инвентаризационной описью — самостоятельное нарушение с отдельными санкциями Росалкогольрегулирования.
Для продуктов действуют нормы естественной убыли по видам: усушка, утечка, бой, разлив. Потери в пределах норм документируются и списываются на затраты; сверхнормативные — с установлением виновного лица.
Полуфабрикаты и блюда «в процессе» на кухне оцениваются по степени готовности в стоимостном выражении. Списание продуктов оформляется двумя актами: ТОРГ-15 — при частичной потере товарного вида (порча, бой), ТОРГ-16 — при полном списании. Оба акта утверждает руководитель.
Инвентаризация может быть проведена, но результаты окажутся юридически ничтожными. Пять ошибок, которые к этому ведут:
Прямого штрафа за непроведение обязательной инвентаризации в российском законодательстве нет. Однако расхождения между фактическими данными и бухгалтерской отчётностью влекут ответственность: для субъектов малого предпринимательства — 2 500–5 000 руб., для крупных и средних компаний — 5 000–10 000 руб. (ст.120 НК РФ, ст.15.11 КоАП РФ). С 2026 года ФНС начинает запрашивать инвентаризационные данные в ходе камеральных проверок, поэтому качество документации приобретает прямое практическое значение.
Обязательная инвентаризация — раз в год перед составлением годовой бухгалтерской отчётности. Основные средства проверяют не реже раза в три года, библиотечные фонды — раз в пять лет. ТМЦ рекомендуется проверять ежемесячно: при хорошо налаженном учёте расхождения не превышают 3% SKU; при редких проверках этот показатель достигает 25% и выше.
По ФСБУ 28/2023 (п.22) — в трёх случаях: в организации не более двух работников; устав предусматривает постоянно действующую ревизионную комиссию; заключён договор с аудиторской организацией. Во всех остальных ситуациях инвентаризационная комиссия обязательна — без неё результаты проверки могут быть признаны недействительными.
Прямого штрафа за непроведение нет. Однако расхождения в бухгалтерской отчётности влекут: для МСП — 2 500–5 000 руб., для крупных и средних компаний — 5 000–10 000 руб. (ст.120 НК РФ, ст.15.11 КоАП РФ). С 2026 года ФНС запрашивает инвентаризационные данные при камеральных проверках, что делает качество документации критически важным.
Применяйте скользящую (частичную) инвентаризацию: пересчитывайте категории или зоны поочерёдно, не закрывая работу целиком. Товары, поступившие или отгруженные в период проверки, фиксируются в отдельных описях. Терминалы сбора данных (ТСД) со штрихкодами сокращают время пересчёта в 2–6 раз по сравнению с бумажным методом.
Пересортица — одновременный излишек одного товара и недостача другого с аналогичным наименованием. Взаимозачёт допускается строго при четырёх условиях: один проверяемый период, одно МОЛ, одинаковые наименования, одинаковое количество. Превышение недостачи над излишком относится на финансовый результат или взыскивается с виновного лица.
По ФСБУ 28/2023 (подп.«ж» п.15) — не нужна при преобразовании, то есть при смене организационно-правовой формы без смены собственника активов. При слиянии, разделении, выделении и присоединении инвентаризация обязательна — до составления передаточного акта или разделительного баланса.
Да. Индивидуальные предприниматели вправе не вести бухгалтерский учёт и не составлять бухгалтерскую отчётность, поэтому обязательный порядок проведения инвентаризации на них не распространяется. Добровольная инвентаризация — для контроля фактических остатков и выявления недостач — законом не запрещена и нередко практикуется.
Для бюджетной сферы с 1 января 2026 года введены восемь новых электронных форм (Приказ ФНС №61н): акт сверки расчётов (ф. 0510477), инвентаризационная опись расчётов (ф. 0510469) и другие. Для коммерческих организаций ключевые изменения вступили в силу раньше — с 1 апреля 2025 года по ФСБУ 28/2023.
Превратите интерес к теме в новую профессию
Оставьте заявку — поможем выбрать программу и расскажем об условиях обучения
Оставить заявку


 Задать вопрос


 Задать вопрос