МПЗ — материально-производственные запасы — в ФСБУ 5/2019 «Запасы» официально называются «запасами». Синонимы в деловой практике — ТМЦ (товарно-материальные ценности): три термина обозначают одну категорию активов. Критерий признания: актив потребляется или реализуется в течение 12 месяцев либо одного операционного цикла. Стандарт утверждён приказом Минфина России № 180н и обязателен с 01.01.2022. В 2026 году организации работают в четвёртом полном отчётном периоде его применения.
ФСБУ 5/2019 определяет запасы через критерий срока использования, а не стоимости. Стоимостной порог разграничивает МПЗ и основные средства, но устанавливается отдельным стандартом — ФСБУ 6/2020.

Сделайте следующий шаг в карьере
Подберите обучение, которое поможет освоить новые компетенции
Пункт 3 ФСБУ 5/2019 перечисляет основные группы: сырьё и материалы, топливо, запчасти, покупные полуфабрикаты, инвентарь и хозяйственные принадлежности, спецодежда, тара, готовая продукция, товары для перепродажи и незавершённое производство. Отдельно выделяют активы для управленческих нужд — канцелярские товары и расходные материалы для оргтехники. Учётная политика организации определяет, учитывать их на счёте 10 или списывать сразу в расходы.
| Категория | Примеры | Счёт учёта |
|---|---|---|
| Сырьё и материалы | Металл, ткань, древесина | 10.1 |
| Топливо | Бензин, газ, мазут | 10.3 |
| Запасные части | Детали для ремонта оборудования | 10.5 |
| Покупные полуфабрикаты | Комплектующие для производства | 10.2 |
| Инвентарь и хозпринадлежности | Инструменты, канцелярия | 10.9 |
| Готовая продукция | Продукция, принятая на склад | 43 |
| Товары для перепродажи | Закупленный для реализации товар | 41 |
| Незавершённое производство | Продукция в процессе изготовления | 20, 23 |
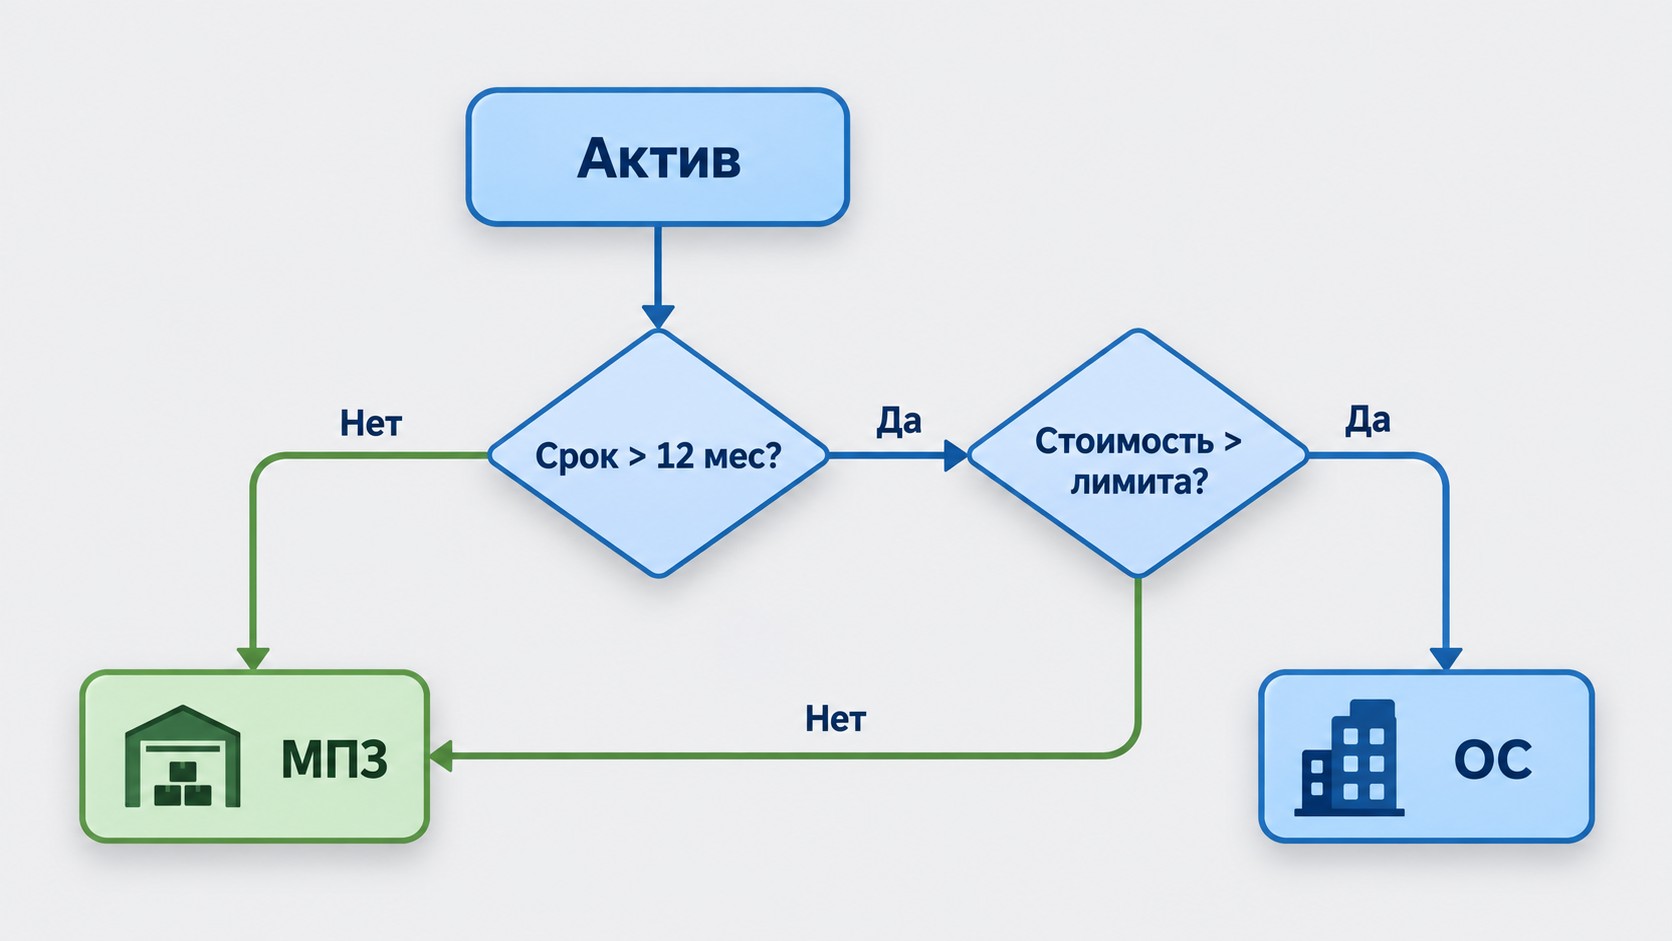
Главный критерий — срок службы. Актив с циклом потребления до 12 месяцев признаётся МПЗ; свыше 12 месяцев — возможное основное средство. Здесь вступает второй параметр: лимит стоимости, который организация устанавливает самостоятельно в учётной политике согласно п. 5 ФСБУ 6/2020 «Основные средства». Объект дороже лимита со сроком более 12 месяцев — ОС; дешевле лимита — малоценный актив, списываемый в расходы или учитываемый на забалансовых счетах.
До 2022 года учёт материально-производственных запасов регулировало ПБУ 5/01. С 01.01.2021 оно и Методуказания Минфина № 119н утратили силу. ФСБУ 5/2019 «Запасы» стал обязательным для всех организаций с 01.01.2022.
Новый стандарт принёс три принципиальных изменения в бухгалтерский учёт МПЗ. НЗП (незавершённое производство) теперь входит в состав запасов. Оценка на отчётную дату ведётся по наименьшей из двух величин: фактической себестоимости или чистой стоимости продажи (NRV). Резерв под обесценение перестал быть добровольным — он стал обязательным инструментом.
| Параметр | ПБУ 5/01 | ФСБУ 5/2019 |
|---|---|---|
| Статус | Утратил силу с 01.01.2021 | Обязателен с 01.01.2022 |
| НЗП в составе запасов | Нет | Да |
| Резерв под обесценение | Добровольный | Обязательный |
| База оценки | Фактическая себестоимость | min(себестоимость, NRV) |
| Упрощённый учёт | Не предусмотрен | Доступен для малых предприятий |
Запасы принимаются к учёту по фактической себестоимости. При покупке — это цена поставщика без НДС плюс транспортно-заготовительные расходы. При производстве — прямые затраты. При безвозмездном получении — рыночная стоимость. Обязательства в иностранной валюте пересчитываются по курсу ЦБ на дату принятия запасов.
Разобраться в учёте МПЗ, проводках и требованиях ФСБУ 5/2019 системно поможет программа Бухгалтер для крупного и малого бизнеса от ProfiFuture: около двух месяцев обучения с господдержкой, стоимость — 32 900 ₽, рассрочка 4 × 8 225 ₽.
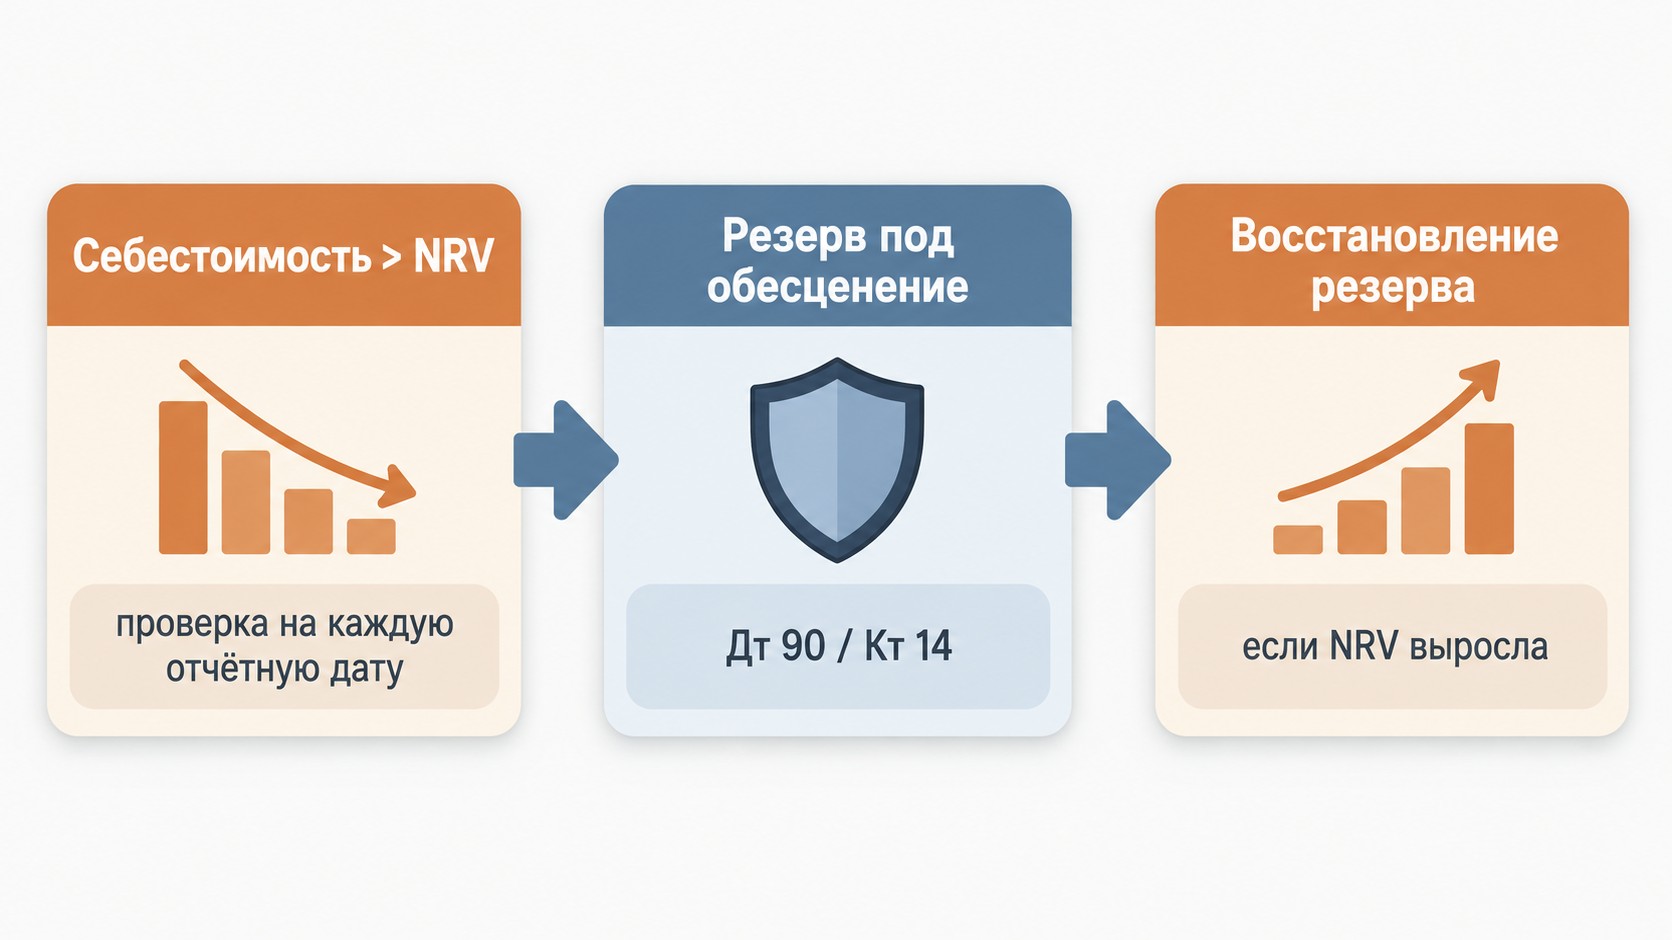
Если чистая стоимость продажи (NRV — ожидаемая цена реализации за вычетом расходов на завершение и сбыт) ниже фактической себестоимости, организация обязана создать резерв под обесценение. Проверку проводят на каждую отчётную дату (п. 28–30 ФСБУ 5/2019). Числовой пример: ткань куплена за 200 000 ₽, NRV составляет 130 000 ₽ — резерв 70 000 ₽. Проводка: Дт 91 Кт 14. При продаже или выбытии запасов резерв восстанавливают обратной записью.
ФСБУ 5/2019 допускает три метода списания запасов. По единице запаса — для уникальных или дорогостоящих позиций, когда каждая учитывается обособленно. По средней себестоимости — при стабильном потоке однородных материалов: стоимость рассчитывается как средневзвешенная на дату выбытия МПЗ. Метод ФИФО (первым поступил — первым выбыл) актуален при росте цен: он даёт текущую стоимость остатков в балансе.
Метод закрепляется в учётной политике согласно закону 402-ФЗ и применяется последовательно из периода в период. Произвольная смена метода недопустима — только с обоснованием при изменении учётной политики.
Основные балансовые счета: 10 «Материалы», 41 «Товары», 43 «Готовая продукция». Альтернативная схема — через счета 15 «Заготовление и приобретение материальных ценностей» и 16 «Отклонение в стоимости материальных ценностей».
Счёт 10 активный: поступление запасов в бухгалтерии отражается по дебету, выбытие — по кредиту. Аналитический учёт материальных запасов ведётся по субсчетам, местам хранения и материально ответственным лицам (МОЛ); каждой позиции присваивается номенклатурный номер. Параллельно с бухгалтерским на предприятии ведётся и складской учёт, у которого свои методы и правила.
| Субсчёт | Наименование | Что учитывается |
|---|---|---|
| 10.1 | Сырьё и материалы | Основное сырьё, вспомогательные материалы |
| 10.2 | Покупные полуфабрикаты | Комплектующие изделия для производства |
| 10.3 | Топливо | Нефтепродукты, газ, твёрдое топливо |
| 10.4 | Тара и тарные материалы | Упаковка, поддоны, контейнеры |
| 10.5 | Запасные части | Детали для ремонта и замены |
| 10.6 | Прочие материалы | Металлолом, обрезки, отходы производства |
| 10.7 | Материалы, переданные в переработку | Сырьё у сторонних переработчиков |
| 10.8 | Строительные материалы | Материалы для капитального строительства |
| 10.9 | Инвентарь и хозпринадлежности | Инструменты, офисная мебель |
| 10.10 | Спецодежда на складе | Невыданная спецодежда и спецоснастка |
| 10.11 | Спецодежда в эксплуатации | Выданная сотрудникам спецодежда |
Пора сменить профессию? Начните с понятного плана
Подберите программу под ваш опыт, цели и желаемый формат занятости

Типовые проводки охватывают поступление от поставщика, передачу в производство, реализацию и прочее выбытие. Организации, применяющие счета 15 и 16, фиксируют поступление через них, отдельно отражая отклонения от учётных цен.
| Операция | Дт | Кт |
|---|---|---|
| Поступление материалов от поставщика | 10 | 60 |
| НДС при поступлении | 19 | 60 |
| Поступление товаров | 41 | 60 |
| Списание материалов в основное производство | 20 | 10 |
| Списание на общехозяйственные нужды | 26 | 10 |
| Реализация товаров (себестоимость) | 90 | 41 (43) |
| Прочее выбытие (утрата, порча) | 91 | 10 |
| Создание резерва под обесценение | 91 | 14 |
| Восстановление резерва | 14 | 91 |
Каждую операцию с запасами подтверждает первичный документ. Организация вправе применять как унифицированные формы (М-4, М-8 и другие), так и собственные бланки — при условии их закрепления в учётной политике согласно закону 402-ФЗ. Внешние документы (товарная накладная, счёт-фактура) удостоверяют поступление в организацию от контрагента; формы серии М фиксируют движение производственных запасов внутри организации.
| Форма | Назначение | Когда применяется |
|---|---|---|
| М-4 (приходный ордер) | Оприходование на склад | Приёмка от поставщика без расхождений |
| М-7 (акт о приёмке) | Фиксация расхождений при приёмке | Несоответствие количества или качества |
| М-8 (лимитно-заборная карта) | Регулярный отпуск в пределах лимита | Серийное производство |
| М-11 (требование-накладная) | Разовый отпуск внутри организации | Передача между подразделениями |
| М-15 (накладная на отпуск) | Передача материалов на сторону | Реализация или передача контрагентам |
| ТОРГ-12 (товарная накладная) | Поступление товаров от поставщика | Покупка товаров |
| Счёт-фактура | Основание для вычета НДС | Поступление от плательщика НДС |
Складской учёт ведётся в натуральных единицах: материально ответственное лицо (МОЛ) фиксирует движение материалов на складе в карточках складского учёта. Бухгалтерия ведёт параллельный учёт с денежной оценкой. Остатки сверяются ежемесячно. Инвентаризация подтверждает фактическое наличие и состояние запасов — и является обязательным инструментом контроля сохранности перед составлением годовой отчётности.
Большинство организаций ведут учёт производственных запасов в программе 1С:Бухгалтерия 8.3. Базовый алгоритм включает четыре шага:
МПЗ — активы, которые организация расходует или продаёт в течение обычного операционного цикла (как правило, до 12 месяцев). К ним относятся сырьё, материалы, товары, готовая продукция и незавершённое производство. В действующем ФСБУ 5/2019 они называются «запасами». Синоним в деловой практике — ТМЦ (товарно-материальные ценности).
В состав запасов входят: сырьё и материалы, топливо, запчасти, покупные полуфабрикаты, инвентарь, спецодежда, тара, готовая продукция, товары для перепродажи, незавершённое производство. Отдельно — активы для управленческих нужд: канцтовары и расходные материалы. Учётная политика определяет, учитывать их на счёте 10 или списывать сразу в расходы.
С 01.01.2022 учёт запасов обязательно регулируется ФСБУ 5/2019 «Запасы» (приказ Минфина от 15.11.2019 № 180н). ПБУ 5/01 и Методуказания № 119н утратили силу с 01.01.2021. В 2026 году — четвёртый полный отчётный период применения нового стандарта, изменений в него не вносилось.
Главный критерий — срок использования: МПЗ потребляются в течение 12 месяцев или одного операционного цикла, основные средства служат дольше. Если объект работает более 12 месяцев, но его стоимость ниже установленного лимита — это малоценный актив. Лимит организация определяет самостоятельно в учётной политике (п. 5 ФСБУ 6/2020).
Резерв создаётся, если чистая стоимость продажи (NRV) ниже фактической себестоимости запасов. Проверку проводят на каждую отчётную дату (п. 28–30 ФСБУ 5/2019). Проводка — Дт 91 Кт 14. При продаже или выбытии запасов резерв восстанавливается обратной записью.
Поступление от поставщика: Дт 10 (41) Кт 60; НДС — Дт 19 Кт 60. Списание в производство: Дт 20 Кт 10. На общехозяйственные нужды: Дт 26 Кт 10. Реализация (себестоимость): Дт 90 Кт 41 (43). Прочее выбытие: Дт 91 Кт 10. Альтернативная схема — через счета 15 и 16.
Аналитический учёт ведётся на счёте 10 «Материалы» с разбивкой по субсчетам 10.1–10.11 (сырьё, топливо, запчасти, тара, инвентарь, спецодежда и другие группы), а также по местам хранения и материально ответственным лицам (МОЛ). Бухгалтерия дублирует складской учёт, добавляя денежную оценку.
Потери запасов сверх утверждённых норм — например, брак выше норматива на производстве — не включаются в себестоимость. Они признаются расходом того периода, в котором возникли, и отражаются в составе прочих расходов в соответствии с требованиями ФСБУ 5/2019.
Превратите интерес к теме в новую профессию
Оставьте заявку — поможем выбрать программу и расскажем об условиях обучения
Оставить заявку


 Задать вопрос


 Задать вопрос