Внеоборотные активы (ВНА) — имущество организации со сроком использования свыше 12 месяцев, стоимость которого переносится на продукт постепенно через амортизацию. В балансе ВНА занимают раздел I. Учёт внеоборотных активов в 2025–2026 году ведётся по ФСБУ 6/2020, ФСБУ 14/2022 и ФСБУ 4/2023, утверждённому Приказом Минфина от 04.10.2023 № 157н.
Оборотные активы — деньги, запасы, дебиторская задолженность — расходуются за один производственный цикл и списываются единовременно. Для сравнения: порядок учёта материально-производственных запасов задаёт ФСБУ 5/2019. ВНА работают иначе: здание, станок или программный продукт служат годами, а стоимость уменьшается постепенно по мере начисления амортизации.

Сделайте следующий шаг в карьере
Подберите обучение, которое поможет освоить новые компетенции
ФСБУ 4/2023 делит активы по характеру использования на три группы: операционные (задействованы в основной деятельности), инвестиционные (приносят доход через аренду или прирост стоимости) и непрофильные (долгосрочные активы к продаже).
Актив признаётся внеоборотным при трёх условиях:
В состав ВНА входят: основные средства (ОС), нематериальные активы (НМА), доходные вложения в материальные ценности, долгосрочные финансовые вложения, капитальные вложения (счёт 08) и отложенные налоговые активы (ОНА, счёт 09). С 2025 года ФСБУ 4/2023 выделил в отдельные строки баланса инвестиционную недвижимость и долгосрочные активы к продаже — ранее они не разграничивались явно.
По Плану счетов (Приказ Минфина № 94н от 31.10.2000) каждый вид ВНА закреплён за отдельным счётом.
| Вид ВНА |
Счёт |
Счёт амортизации |
Стандарт |
Строка баланса |
|---|---|---|---|---|
| Основные средства | 01 | 02 | ФСБУ 6/2020 | 1150 |
| НМА | 04 | 05 | ФСБУ 14/2022 | 1110 |
| Доходные вложения в МЦ | 03 | 02 | ФСБУ 6/2020 | 1160 |
| Оборудование к установке | 07 | — | ФСБУ 26/2020 | 1150 |
| Капитальные вложения | 08 | — | ФСБУ 26/2020 | 1150 |
| Долгосрочные ФВ | 58 | — | ПБУ 19/02 | 1170 |
| ОНА | 09 | — | ПБУ 18/02 | 1180 |
| Инвестиционная недвижимость | 03 | 02 | ФСБУ 6/2020 | отдельная строка |
Счета 07 и 08 отражаются в строке 1150 как незавершённые капитальные вложения — до момента ввода объекта в эксплуатацию.
ФСБУ 6/2020 (Приказ № 204н от 17.09.2020) обязателен с 2022 года и заменил ПБУ 6/01. Ключевое изменение: фиксированного лимита стоимости ОС больше нет — организация устанавливает его самостоятельно в учётной политике. В налоговом учёте лимит остался прежним — 100 000 руб.
Первоначальная стоимость ОС включает цену покупки, доставку и монтаж. Все расходы накапливаются на счёте 08 по правилам ФСБУ 26/2020 и переводятся на счёт 01 в момент ввода объекта в эксплуатацию.
Освоить учёт ОС, НМА и все действующие ФСБУ на практике можно в программе «Бухгалтер для крупного и малого бизнеса: с нуля до старта карьеры» от ProfiFuture — около 2 месяцев обучения с господдержкой, от 32 900 ₽, рассрочка 4 × 8 225 ₽.
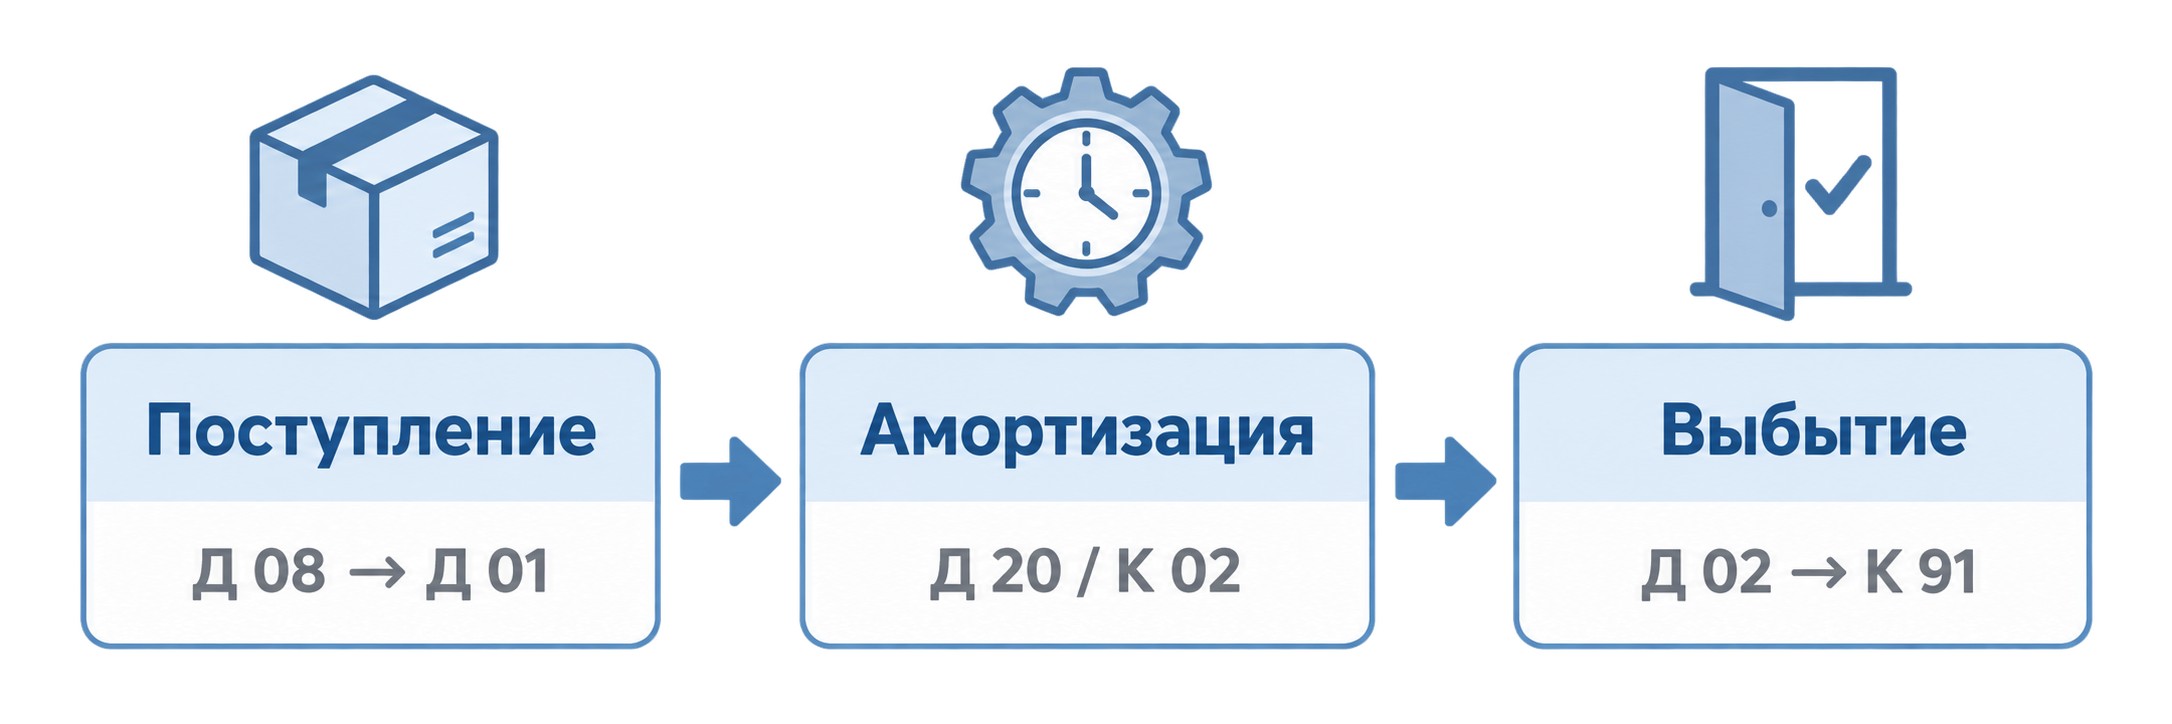
Поступление:
Начисление амортизации — ежемесячно, начиная с месяца, следующего за принятием к учёту:
ФСБУ 6/2020 допускает три метода: линейный, уменьшаемого остатка и пропорционально объёму продукции. Выбор метода фиксируется в учётной политике.
Выбытие (продажа):
Переоценка ОС проводится не чаще одного раза в год до справедливой стоимости в соответствии с МСФО (IFRS) 13.
ФСБУ 14/2022 обязателен с 2024 года и заменил ПБУ 14/2007. Стоимостной лимит организация устанавливает самостоятельно. Важное новшество: лицензии на программное обеспечение с 2024 года учитываются на счёте 04, а не на счёте 97 как расходы будущих периодов.
НМА с неопределённым СПИ — деловая репутация, отдельные торговые марки — не амортизируются. Ежегодно организация проверяет, не появилась ли возможность установить конкретный срок.
К нематериальным активам относятся: программы ЭВМ, товарные знаки, изобретения, ноу-хау, деловая репутация, произведения науки, промышленные образцы. Критерии признания: нематериальная природа объекта; СПИ свыше 12 месяцев; отделимость от организации; наличие исключительного права или лицензии.
Типовые проводки:
Доходные вложения в материальные ценности — объекты, переданные в аренду или лизинг. Учитываются на счёте 03 по правилам ФСБУ 6/2020, амортизация начисляется через счёт 02, строка баланса — 1160.
Долгосрочные финансовые вложения (ФВ) — ценные бумаги, вклады в уставный капитал других организаций, займы со сроком свыше 12 месяцев. Регулируются ПБУ 19/02, счёт 58, строка 1170.
Три критерия признания ФВ: документально подтверждённое право на доходы; ожидаемая экономическая выгода; переход финансовых рисков к организации.
Резерв под обесценение финансовых вложений создаётся проводкой Дт 91 / Кт 59, восстанавливается — Дт 59 / Кт 91. Краткосрочные финансовые вложения со сроком до 12 месяцев — оборотный актив, строка 1240 — в раздел I баланса они не включаются.
ВНА отражаются в разделе I баланса на 31 декабря отчётного года. Балансовая стоимость рассчитывается по формуле:
Пора сменить профессию? Начните с понятного плана
Подберите программу под ваш опыт, цели и желаемый формат занятости

Балансовая стоимость = Первоначальная стоимость − Накопленная амортизация − Обесценение
| Строка |
Наименование |
Формула (счета) |
|---|---|---|
| 1110 | НМА | Дт 04 − Кт 05 |
| 1150 | Основные средства | Дт 01 − Кт 02 + Дт 07 + Дт 08 |
| 1160 | Доходные вложения в МЦ | Дт 03 − Кт 02 |
| 1170 | Долгосрочные ФВ | Дт 58 − Кт 59 |
| 1180 | ОНА | Дт 09 |
С 2025 года ФСБУ 4/2023 ввёл отдельные строки для инвестиционной недвижимости и долгосрочных активов к продаже. Чтобы увидеть эти строки в контексте, полезно знать, как устроен бухгалтерский баланс и из каких разделов он состоит. Для субъектов малого предпринимательства предусмотрен упрощённый вариант: раздел I сокращается до двух строк — «Материальные внеоборотные активы» и «Нематериальные, финансовые и прочие внеоборотные активы».
Бухгалтерский учёт ВНА в «1С:Бухгалтерии 8» сосредоточен в разделе «ОС и НМА».
Принятие к учёту — документ «Принятие к учёту ОС». Нужно заполнить три вкладки:
Амортизация начисляется автоматически при выполнении регламентной операции «Закрытие месяца» — формируется проводка Дт 20 (25, 26, 44) / Кт 02, остатки попадают в баланс без ручного ввода.
Выбытие оформляется через «Списание ОС» при ликвидации или «Передача ОС» при продаже. Программа самостоятельно формирует все проводки и корректирует данные в отчётности.
Три показателя позволяют оценить, насколько эффективно работают ВНА в организации.
Фондоотдача = Выручка / Средняя стоимость ОС. Показывает, сколько рублей выручки приносит каждый рубль основных средств.
Рентабельность ВНА = Чистая прибыль / Средняя стоимость ВНА × 100%. Отражает доходность всей группы внеоборотных активов.
Степень износа ОС = Накопленная амортизация / Первоначальная стоимость × 100%. Данные берут из оборотно-сальдовой ведомости по счетам 01 и 02. Показатель выше 70% — сигнал для включения объекта в план капремонта или принятия решения о замене. Фактическое состояние объектов при этом сверяют с данными учёта в ходе инвентаризации.
ВНА — имущество организации, которое работает больше года и постепенно переносит стоимость на продукт через амортизацию. В отличие от оборотных активов, расходуемых за один производственный цикл, ВНА участвуют в производстве многократно. Примеры: здания, станки, программы ЭВМ, долгосрочные инвестиции.
Раздел I баланса включает: ОС (стр. 1150), НМА (стр. 1110), доходные вложения в МЦ (стр. 1160), долгосрочные финансовые вложения (стр. 1170), ОНА (стр. 1180). С 2025 года добавлены отдельные строки для инвестиционной недвижимости и долгосрочных активов к продаже.
Приказ Минфина № 94н закрепляет: счёт 01 (ОС), 02 (амортизация ОС), 03 (доходные вложения), 04 (НМА), 05 (амортизация НМА), 07 (оборудование к установке), 08 (вложения во ВНА), 09 (ОНА). Долгосрочные финансовые вложения учитываются на счёте 58.
Главное отличие — отмена фиксированного лимита стоимости ОС: организация определяет порог самостоятельно в учётной политике. Появилась ликвидационная стоимость, переоценка проводится до справедливой стоимости по МСФО (IFRS) 13, введена обязательная проверка на обесценение. В налоговом учёте лимит остался — 100 000 руб.
Проводки: Дт 08 / Кт 60 — расходы на приобретение; Дт 19 / Кт 60 — входной НДС; Дт 01 / Кт 08 — ввод в эксплуатацию. Ежемесячно: Дт 20 (25, 26, 44) / Кт 02 — амортизация. На каждый объект оформляется инвентарная карточка ОС-6.
Инвестиционная недвижимость — объекты, сдаваемые в аренду или удерживаемые ради прироста стоимости, которые не используются в собственной операционной деятельности. С 2025 года ФСБУ 4/2023 выделил их в отдельную строку баланса. Учёт — на счёте 03 по ФСБУ 6/2020, амортизация — на счёте 02.
Раздел «ОС и НМА» → документ «Принятие к учёту ОС». Заполните три вкладки: «Основные сведения» (наименование, инвентарный номер), «Бухгалтерский учёт» (счёт 01, метод амортизации, СПИ), «Налоговый учёт» (амортизационная группа). Амортизация рассчитывается автоматически при «Закрытии месяца».
Нет. По ФСБУ 14/2022 НМА с неопределённым СПИ — деловая репутация, отдельные торговые марки — амортизации не подлежат. Ежегодно организация проверяет, появилась ли возможность установить конкретный срок. Если да — начисление начинается с первого числа следующего месяца.
Степень износа (%) = Накопленная амортизация / Первоначальная стоимость × 100%. Данные берут из оборотно-сальдовой ведомости по счетам 01 и 02. Значение выше 70% — основание для включения объекта в план капремонта или принятия решения о замене.
Да, ежегодно перед составлением годовой отчётности. С 1 апреля 2025 года действует ФСБУ 28/2023: допускаются фото- и видеофиксация, дистанционные методы осмотра, отказ от унифицированных форм описей. Выявленные расхождения фиксируются и списываются по итогам проверки.
Превратите интерес к теме в новую профессию
Оставьте заявку — поможем выбрать программу и расскажем об условиях обучения
Оставить заявку


 Задать вопрос


 Задать вопрос