В 2025/26 учебном году средняя стоимость очного платного места в российских вузах составила около 224 000 ₽ в год. При этом количество платных мест сократилось примерно на 13% — конкуренция за бюджет выросла, а цены вслед за ней. Единовременно выложить такую сумму готовы далеко не все.
Рассрочка на обучение позволяет оплачивать учёбу частями — без единовременного взноса всей суммы сразу. Инструментов несколько: договор рассрочки напрямую с вузом или онлайн-школой (0% переплаты), банковская рассрочка через партнёра учебного заведения, потребительский кредит. Для специальностей из перечня Правительства РФ существует ещё государственный образовательный кредит под 3% годовых.

Сделайте следующий шаг в карьере
Подберите обучение, которое поможет освоить новые компетенции
В статье разберём: чем виды рассрочки отличаются друг от друга, как выбрать подходящий вариант, что проверить в договоре до подписания и как оформить без лишних ошибок.
Рассрочка на обучение — это способ оплатить образовательные услуги частями по заранее согласованному графику. Вместо единовременного взноса студент или его родитель вносит 2–4 платежа. Переплата зависит от источника рассрочки: от нуля при внутреннем соглашении с вузом до рыночной ставки при потребительском кредите.
На практике существует два принципиально разных механизма.
Внутренняя рассрочка от учебного заведения. Вуз, колледж или онлайн-школа берёт на себя роль кредитора: договор подписывается напрямую, без банка-посредника. Переплата — 0%. Количество платежей, дедлайны и размер первого взноса каждое учреждение устанавливает самостоятельно — единых правил нет.
Банковская рассрочка через партнёра. Учебное заведение заключает соглашение с банком, который субсидирует часть стоимости — заёмщик видит 0%, банк получает комиссию от школы. Оформляется через банк: требуется паспорт, иногда справка о доходах и проверка кредитной истории.
Воспользоваться рассрочкой может абитуриент от 14 лет (до 18 лет — с письменного согласия родителей), действующий студент, взрослый слушатель курсов дополнительного профессионального образования (ДПО) или родитель-плательщик. Срок действия зависит от инструмента: один семестр при вузовской рассрочке или весь период обучения при образовательном кредите.
Ключевая разница между рассрочкой и кредитом: при внутренней рассрочке от учебного заведения кредитная история значения не имеет — вы договариваетесь напрямую с вузом. При банковском продукте история важна: запрос фиксируется в кредитном досье, и при плохой истории заёмщику старше 18 лет могут отказать.
Перед выбором важно сравнить ключевые параметры. Разница в переплате и требованиях к заёмщику — существенная.
| Инструмент |
Переплата |
Кредитная история |
Ограничения |
Срок рассмотрения |
|---|---|---|---|---|
| Рассрочка от вуза / ДПО | 0% | не требуется | условия устанавливает вуз | 1–3 дня |
| Образовательный кредит с господдержкой | 3% годовых | требуется (от 18 лет) | специальность в перечне Правительства РФ; лицензированный вуз или ссуз | 3–5 дней |
| Банковская рассрочка через партнёра | 0% (комиссия — на вуз) | требуется | зависит от банка-партнёра | 1–2 дня |
| Потребительский кредит | от 9,6% | требуется | без ограничений по специальности | 1–5 дней |
Вывод из таблицы: рассрочка от вуза — минимальная переплата и минимум требований. Государственный образовательный кредит под 3% выгоден, если специальность входит в перечень Правительства РФ; подробный разбор условий и банков-участников — в материале про образовательный кредит с господдержкой. Банковские продукты подходят для любой специальности, но требуют хорошую кредитную историю.
Инструменты можно сочетать: первый семестр — рассрочка от вуза (0%, без банка), со второго — государственный образовательный кредит. Это рабочая схема, и два инструмента не исключают друг друга.
Внутренняя рассрочка — это договорённость напрямую между студентом и учебным заведением. Никакого банка-посредника, никакой проверки кредитной истории, никакой переплаты. Стоимость программы делится на 2–3 платежа за семестр по согласованному графику.
Условия у каждого учреждения свои. Одни дают рассрочку всем без исключения, другие — только отдельным категориям: многодетным, малоимущим. Уточнять нужно в приёмной комиссии или на сайте вуза в разделе «Оплата обучения».
Если вас интересует рассрочка на краткосрочные программы дополнительного профессионального образования, обратите внимание на программы ProfiFuture: обучение разбито на 4 платежа без переплат, а 75% стоимости покрывает образовательная квота. Смотрите каталог программ с господдержкой — новая профессия за 1–2 месяца с документом государственного образца.
Документы для внутренней рассрочки — минимальные: паспорт и договор с учебным заведением. Справка о доходах и банковские выписки не нужны — это главное преимущество перед банковскими продуктами.
Стандартный первый взнос — около 50% стоимости семестра. При цене семестра 112 000 ₽ первый платёж составит 56 000 ₽, остаток делится равными частями.
Дедлайн подачи заявления вуз устанавливает жёстко: пропуск означает отказ. Уточняйте эту дату заблаговременно, а не в день зачисления.
Перед подписанием договора проверьте три момента.
Если вы решите прекратить обучение досрочно, вуз обязан вернуть деньги за фактически неоказанные услуги пропорционально — это прямо предусмотрено статьёй 32 Закона о защите прав потребителей. Обязательство по рассрочке при этом сохраняется согласно договору: нужно погасить остаток или договориться с учебным заведением об изменении условий.
Крупные государственные и частные вузы, как правило, предлагают внутреннюю рассрочку на оплату семестра. Точные условия — на сайте конкретного учебного заведения в разделе «Оплата» или «Приёмная комиссия».
Онлайн-школы и ДПО-организации чаще работают через банк-партнёр: заявка оформляется онлайн за несколько минут, деньги поступают в школу напрямую. Для слушателя выглядит как 0%, но кредитная история задействована — запрос банка отображается в кредитном досье. При дальнейшем обращении за другим кредитом это может учитываться при расчёте долговой нагрузки.
Работающая схема на первый год: рассрочка от вуза за первый семестр (0%, без банка, без истории) — это даёт время принять взвешенное решение о продолжении. Со второго семестра, когда ясно, что учёба продолжается, можно оформить государственный образовательный кредит под 3% годовых.
Государственный образовательный кредит под 3% годовых — отдельный инструмент, доступный только для специальностей из перечня Правительства РФ (IT, медицина, инженерия, педагогика) в лицензированных вузах и ссузах. Льготный период охватывает весь срок обучения плюс 9 месяцев, основной долг погашается в течение 15 лет после выпуска. Подробные условия, список банков-участников и расчёты переплаты по годам — в нашем материале об образовательном кредите с господдержкой.
Банковские продукты работают для любой специальности, любого вуза, колледжа или онлайн-школы — без привязки к перечню Правительства РФ. Это главное преимущество перед государственным образовательным кредитом: платное обучение на любой программе можно разбить на части.
Пример расчёта. При стоимости обучения 224 000 ₽ и ставке 9,6% на 12 месяцев ежемесячный платёж составит около 19 700 ₽, итоговая переплата — примерно 12 400 ₽. Стратегия минимизации расходов: берите кредит на один семестр, а не на всё обучение сразу, и досрочно погашайте по мере возможности. Каждый досрочный платёж снижает итоговые расходы.
Кредитная история — ключевое условие. При подаче заявки банк проверяет кредитное досье. Хорошая история и подтверждённый регулярный доход повышают вероятность одобрения и снижают итоговую ставку. Проверьте кредитную историю бесплатно — через Госуслуги или Национальное бюро кредитных историй (НБКИ) — до подачи заявки. Если история испорчена, переходите к внутренней рассрочке от вуза: там проверки нет.
Нюанс для заёмщика: потребительский кредит и банковская рассрочка фиксируются в кредитном досье. Своевременные выплаты улучшают историю. Но если у вас уже есть действующие кредиты с высокой нагрузкой, банк может снизить одобренную сумму или отказать — общий уровень долговой нагрузки учитывается при скоринге.
Колледжи и ссузы: государственный образовательный кредит под 3% тоже доступен, если специальность входит в перечень ПРФ и учреждение имеет лицензию с аттестацией по выбранной программе.
Пора сменить профессию? Начните с понятного плана
Подберите программу под ваш опыт, цели и желаемый формат занятости

Два инструмента государственной поддержки снижают итоговую стоимость платного обучения и совместимы с рассрочкой.
Материнский капитал. В 2026 году сертификат на первого ребёнка составляет 728 921,90 ₽ — проиндексирован на +5,6% с 1 февраля 2026 года (данные Социального фонда России). Его можно направить на оплату образовательной программы или проживания в общежитии — при наличии у вуза образовательной лицензии. Возраст ребёнка — не менее 3 лет. Заявление подаётся через Госуслуги, МФЦ или СФР; срок рассмотрения — 5–20 рабочих дней. Каждый платёж оформляется отдельным заявлением: планируйте с запасом, чтобы не попасть под дедлайн вуза.
Налоговый вычет. При оплате обучения в рассрочку вы сохраняете право на социальный налоговый вычет. Лимит — 110 000 ₽ в год (с 2024 года, по данным ФНС России), возврат составит до 14 300 ₽ ежегодно. Вычет совместим с маткапиталом. Пошаговое руководство по оформлению — в материале про налоговый вычет за обучение.
Заработная плата может существенно варьироваться в зависимости от компании, региона и опыта специалиста — это же касается и реальных расходов на обучение: итоговая сумма из личных средств зависит от комбинации инструментов, которую вы выбираете.
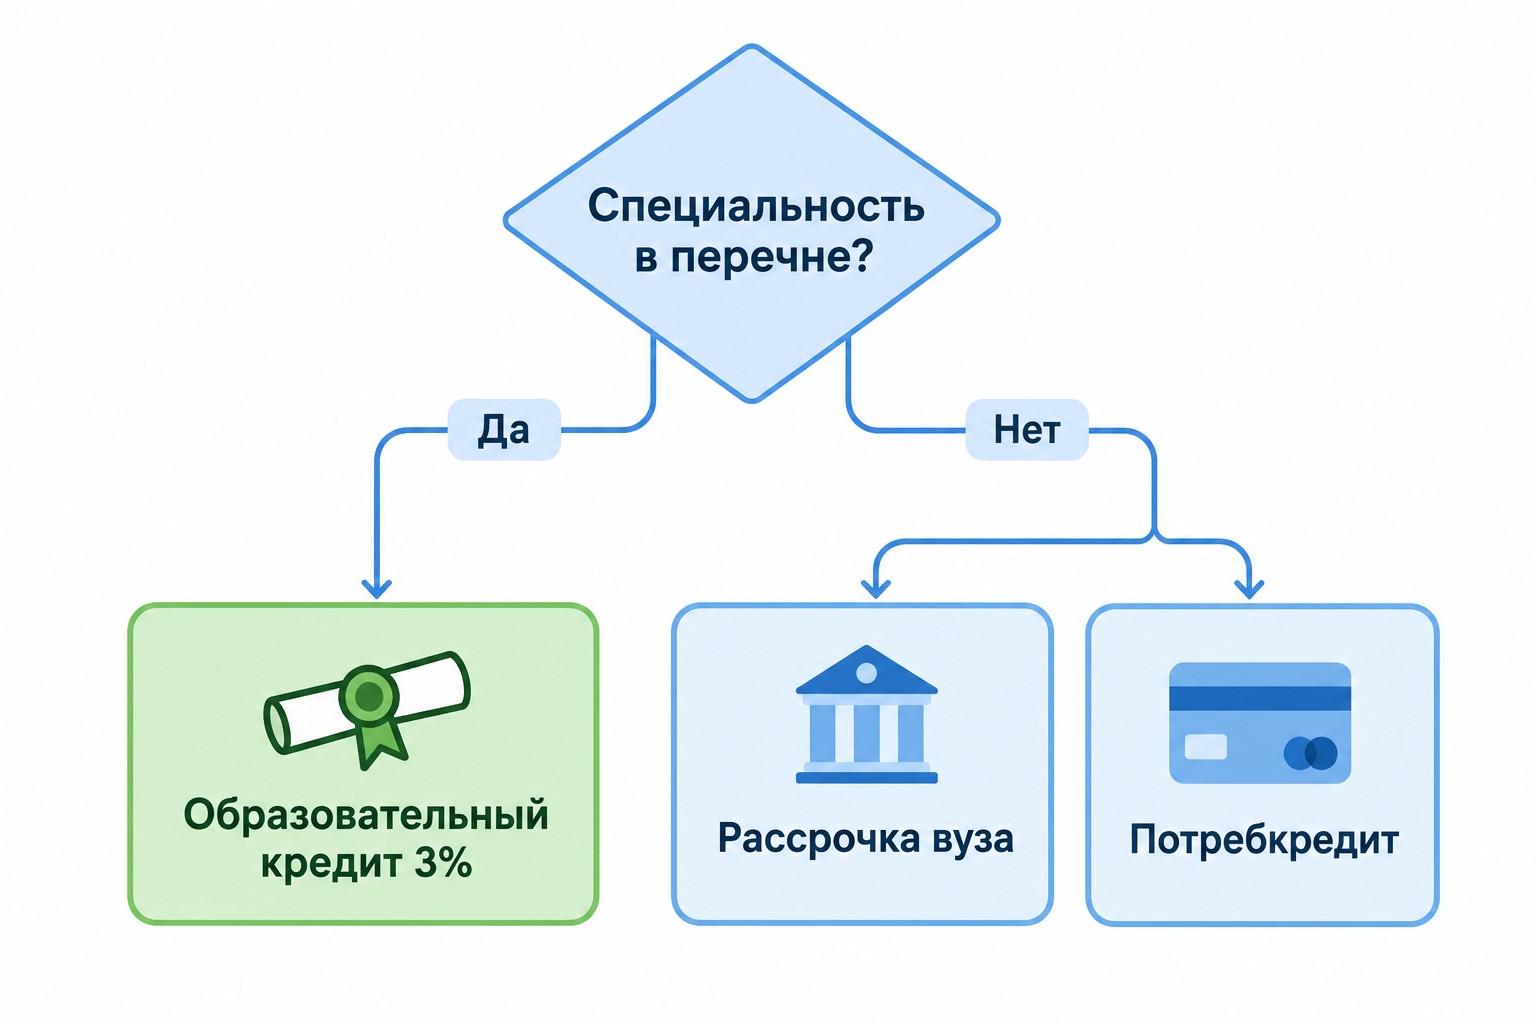
Шаг 1: выберите инструмент. Специальность входит в перечень Правительства РФ и вуз аккредитован? → Рассмотрите государственный образовательный кредит под 3%. Специальность вне перечня или вы учитесь на коротких курсах ДПО? → Выбирайте между внутренней рассрочкой учебного заведения (нет проверки кредитной истории, 0% переплаты) и потребительским кредитом (любой вуз, любая специальность).
Шаг 2 (внутренняя рассрочка): обратитесь в финансовый отдел или приёмную комиссию. Уточните дедлайн подачи заявления и запросите образец договора заранее — это избавит от сюрпризов в последний момент.
Шаг 3: подготовьте документы. Для внутренней рассрочки: паспорт и договор об образовании. Для банковской рассрочки или потребкредита: паспорт, иногда справка о доходах по форме 2-НДФЛ или по форме банка. Для государственного образовательного кредита: анкета через банк-участник и договор с вузом.
Шаг 4 (банковские продукты): подайте заявку. Срок рассмотрения — 1–5 рабочих дней. Банк проверяет кредитную историю на этапе скоринга. Деньги по государственному образовательному кредиту поступают траншами в начале каждого учебного года — не единовременно.
Шаг 5: при наличии маткапитала — подайте заявление в СФР заблаговременно. До 20 рабочих дней рассмотрения — это почти месяц. Подавайте задолго до дедлайна вуза по оплате, а не в последние дни.
Шаг 6: ежегодно пересматривайте стратегию. Проверяйте кредитную историю, оформляйте налоговый вычет за прошедший год, оценивайте возможность досрочного погашения. Комбинация инструментов может меняться от курса к курсу — это нормально и экономически оправданно.
Да. Внутренняя рассрочка применяется в колледжах и ссузах по тем же принципам, что в вузах: условия устанавливает само учебное заведение. Государственный образовательный кредит под 3% годовых также распространяется на ссузы — при условии, что специальность входит в перечень Правительства РФ и учреждение имеет лицензию с аттестацией по выбранной программе.
Для государственного образовательного кредита под 3% список банков-участников программы публикуется на сайте Министерства просвещения РФ. Для банковской рассрочки на онлайн-курсы или потребительского кредита — сравнивайте предложения через финансовые агрегаторы. Заранее проверьте кредитную историю: именно она определяет вероятность одобрения и итоговую ставку по любому банковскому продукту.
Условия публикуются на сайте учебного заведения в разделах «Оплата обучения», «Финансовые вопросы» или «Приёмная комиссия». Правила у каждого вуза свои: одни предоставляют рассрочку всем поступающим, другие — только отдельным категориям. Уточняйте дедлайн подачи заявления отдельно: его пропуск закрывает возможность оформления в текущем семестре.
Да. Государственный образовательный кредит с господдержкой оформляется без поручителей и залога. Внутренняя рассрочка от вуза — тоже без поручительства. Потребительский кредит в большинстве банков также не требует поручителей при наличии хорошей кредитной истории и подтверждённого дохода. Это делает образовательное кредитование доступным для большинства заёмщиков без привлечения третьих лиц.
При внутренней рассрочке обязательство перед учебным заведением сохраняется согласно договору. Вместе с тем по статье 32 Закона о защите прав потребителей вуз обязан вернуть деньги за фактически неоказанные услуги пропорционально. При государственном образовательном кредите необходимо уведомить банк: выплаты по основному долгу начнутся раньше установленного срока. Изучайте пункты договора, касающиеся досрочного расторжения, до подписания.
Да, инструменты не исключают друг друга. Распространённая схема: первый семестр — рассрочка от вуза (0%, без банка), затем — государственный образовательный кредит под 3%. Это позволяет не переплачивать на старте и зафиксировать льготную ставку на весь дальнейший срок обучения.
Да. Материнский капитал можно направить не только на оплату образовательной программы, но и на проживание в общежитии учебного заведения — при наличии образовательной лицензии. Каждый платёж оформляется отдельным заявлением в СФР. Срок рассмотрения — 5–20 рабочих дней; планируйте с запасом относительно дедлайна вуза по оплате семестра.
Да. Перевод на бюджетное место возможен при двух условиях: на факультете есть вакантное бюджетное место (как правило, после отчисления другого студента) и последняя сессия сдана на «отлично». Условия перевода уточняются в учебной части конкретного вуза. Перевод снимает расходы на будущие периоды, но не отменяет уже возникших обязательств по рассрочке или кредиту за прошедший период.
Законодательство не устанавливает ограничений по числу таких кредитов, но каждый выдаётся под конкретную программу обучения. Одновременно можно иметь несколько кредитов на разные программы. Каждый раз требуется соответствие специальности перечню Правительства РФ и чистая кредитная история у заёмщика старше 18 лет.
Если до поступления остаётся год и более — открывайте накопительный счёт или вклад. При ставке 15% годовых и ежемесячных взносах 20 000 ₽ за год наберётся около 18 000–20 000 ₽ только процентами — почти месяц обучения. Дополнительно: оформляйте налоговый вычет за текущее обучение детей (до 14 300 ₽/год) и направляйте его на тот же счёт. Подробнее о стратегиях накоплений на образование читайте в отдельном материале как накопить на образование.
Превратите интерес к теме в новую профессию
Оставьте заявку — поможем выбрать программу и расскажем об условиях обучения
Оставить заявку


 Задать вопрос


 Задать вопрос