Социальный налоговый вычет за обучение позволяет вернуть часть уплаченного НДФЛ — законное основание закреплено в пп. 2 п. 1 ст. 219 НК РФ. В 2026 году можно подать заявление за расходы трёх лет: 2023, 2024 и 2025. Лимиты с 2024 года выросли: 150 000 руб. — на обучение себя, супруга, братьев и сестёр; 110 000 руб. — на детей и опекаемых.
Три условия для права на возврат оплаты за обучение: быть налоговым резидентом РФ, уплачивать НДФЛ с дохода и выбрать организацию с государственной образовательной лицензией. Разбираем по порядку — кому положен вычет, сколько вернут, какие документы собрать и через какой из четырёх официальных каналов подать заявление.

Сделайте следующий шаг в карьере
Подберите обучение, которое поможет освоить новые компетенции
Налоговый вычет за обучение — это уменьшение налогооблагаемой базы на сумму образовательных расходов. Государство не перечисляет деньги напрямую: оно засчитывает расходы как необлагаемые, и НДФЛ, удержанный сверх положенного, возвращается налогоплательщику.
Результат зависит от способа получения. Через ФНС — деньги поступают на банковский счёт. Через работодателя — из зарплаты просто перестают удерживать НДФЛ до исчерпания суммы вычета.
Важно: самозанятые (режим налога на профессиональный доход, НПД) и ИП на упрощённой системе налогообложения не уплачивают НДФЛ по стандартной ставке — права на вычет при оплате образования не имеют. ИП на общей системе налогообложения (ОСНО) правом пользуются на общих основаниях.
Право на вычет есть у тех, кто одновременно отвечает двум требованиям:
Гражданство значения не имеет: иностранный гражданин, соответствующий условиям, также вправе воспользоваться вычетом.
Налоговый вычет за обучение ребёнка, супруга или братьев и сестёр предоставляется при более строгих условиях, чем при оплате за себя. Главное правило: для всех родственников обязательна очная форма обучения. За собственную учёбу — форма значения не имеет.
| Бенефициар |
Форма обучения |
Возраст |
Лимит расходов |
|---|---|---|---|
| Сам налогоплательщик | Любая | — | 150 000 руб./год |
| Ребёнок / опекаемый | Только очная | до 24 лет | 110 000 руб./год (совокупно на обоих родителей) |
| Супруг / супруга | Только очная | — | Входит в 150 000 руб./год |
| Брат / сестра | Только очная | до 24 лет | Входит в 150 000 руб./год |
Составлено по пп. 2 п. 1 ст. 219 НК РФ. Вычет за супруга — с 01.01.2024.
Лимит 110 000 руб. на детей и опекаемых — совокупный для обоих родителей за год. Вычет за супруга введён с 2024 года и входит в общий лимит 150 000 руб. вместе с расходами на собственное обучение. Оплата обучения ребёнка по заочной форме права на вычет не даёт.
Формула: возврат = лимит расходов × ставка НДФЛ. При стандартной ставке 13% максимальный возврат составит 19 500 руб. за себя и 14 300 руб. за ребёнка.
С 2025 года в России действует прогрессивная шкала НДФЛ: чем выше официальный доход, тем выше ставка — и тем больше возвращают. Ставка для расчёта берётся из года, когда фактически оплачено обучение, а не из года подачи декларации.
Программы дополнительного профессионального образования (ДПО) с государственной лицензией полностью подпадают под эти правила — оформить вычет можно и за них. Если вас интересует обучение новой профессии с господдержкой — 75% стоимости компенсируется образовательной квотой — посмотрите каталог программ ProfiFuture: вычет оформляется на оставшиеся 25%, которые оплачивает слушатель.
Сколько налоговый вычет за обучение принесёт в 2026 году — зависит от ставки НДФЛ, применявшейся в год оплаты.
| Ставка НДФЛ |
Доход за год |
Возврат «за себя» (лимит 150 000 руб.) |
Возврат «за детей» (лимит 110 000 руб.) |
|---|---|---|---|
| 13% | до 2,4 млн руб. | 19 500 руб. | 14 300 руб. |
| 15% | 2,4–5 млн руб. | 22 500 руб. | 16 500 руб. |
| 18% | 5–20 млн руб. | 27 000 руб. | 19 800 руб. |
| 20% | 20–50 млн руб. | 30 000 руб. | 22 000 руб. |
| 22% | свыше 50 млн руб. | 33 000 руб. | 24 200 руб. |
Лимит 150 000 руб. — совокупный со всеми социальными вычетами: лечение, страхование, фитнес. Исключения — вычет на детей и дорогостоящее лечение, у них отдельные лимиты.
Налоговый вычет за обучение в 2026 году за расходы 2025 рассчитывается по новым лимитам. За расходы 2023 — по старым.
| Категория |
До 2024 года |
С 2024 года |
|---|---|---|
| Себя / братья / сёстры | 120 000 руб./год | 150 000 руб./год |
| Дети / опекаемые | 50 000 руб./год | 110 000 руб./год |
| Супруг / супруга | Не предусмотрен | Входит в 150 000 руб./год |
Срок давности — три года: в 2026 доступны расходы 2023, 2024 и 2025 годов. Расходы 2022 года — уже нет. Остаток неиспользованного вычета на следующий год не переносится: эту особенность важно учитывать при планировании крупных расходов.
Единственное требование к образовательному учреждению — государственная лицензия на образовательную деятельность. Для индивидуальных предпринимателей, ведущих преподавательскую деятельность, — соответствующая запись в ЕГРИП.
Вычет при оплате образования доступен за вузы, колледжи, школы, детские сады (платные занятия), секции, автошколы, организации ДПО, онлайн-платформы. Репетиторы на самозанятости получить образовательную лицензию не вправе — расходы на их услуги вычета не дают.
Автошкола относится к учреждениям дополнительного образования. Если она имеет государственную лицензию, налоговый вычет за обучение на права получить можно. Проверить просто: номер лицензии должен быть в договоре или на сайте автошколы.
При оплате за себя форма обучения не ограничена. Документы с 2024 года: справка об оплате образовательных услуг нового образца. За расходы 2023 года: договор с автошколой плюс платёжные документы (чеки, квитанции, приходные кассовые ордера).
Ориентир расходов на автошколу — 30 000–70 000 руб. При ставке НДФЛ 13% возврат составит от 3 900 до 9 100 руб. Сумма входит в общий лимит 150 000 руб. в год со всеми другими социальными вычетами.
Дистанционные платформы и программы ДПО дают право на вычет, если у организации есть образовательная лицензия. Форма обучения — онлайн, очная, дистанционная — при оплате за себя значения не имеет.
Как проверить: номер лицензии должен быть указан в договоре или в разделе «О компании» на сайте платформы. Если лицензии нет, или обучение ведёт самозанятый преподаватель — вычет недоступен.
Упрощённый налоговый вычет за обучение возможен, когда образовательная организация самостоятельно передаёт сведения о расходах в ФНС — тогда декларацию 3-НДФЛ заполнять не нужно.
С 1 января 2024 года пакет документов стал значительно короче. Для большинства случаев достаточно одного документа — справки об оплате образовательных услуг, утверждённой Приказом ФНС № ЕД-7-11/755@. Она заменяет договор и платёжные документы, которые требовались раньше.
Если образовательная организация уже сама передала сведения в ФНС, справка и вовсе не нужна: в Личном кабинете налогоплательщика появится предзаполненное заявление. Какие документы нужны для возврата НДФЛ за обучение — зависит от того, за чьё именно обучение оформляется вычет.
| Бенефициар |
Основной документ (с 2024) |
Дополнительно |
|---|---|---|
| Сам налогоплательщик | Справка об оплате образовательных услуг | — |
| Ребёнок / опекаемый | Справка об оплате | + справка об очной форме (если не указана в договоре); для опекунов — документы об опеке |
| Брат / сестра | Справка об оплате | + документы, подтверждающие родство и возраст (свидетельства о рождении) |
| Супруг / супруга | Справка об оплате | + свидетельство о браке |
Справку об оплате образовательных услуг выдаёт образовательная организация или ИП. Документ подтверждает и факт обучения, и факт оплаты — отдельно прикладывать чеки и договор не требуется.
Для детей и опекаемых понадобится справка об очной форме, если это не зафиксировано в договоре. При опеке или попечительстве — соответствующие документы. Для вычета за супруга к справке прикладывают свидетельство о браке. Для братьев и сестёр — свидетельства о рождении обоих, подтверждающие родство и возраст.
Вместе с пакетом документов подаётся заявление на получение налогового вычета за обучение — либо в форме декларации 3-НДФЛ, либо предзаполненного заявления в упрощённом порядке.
Справка об оплате образовательных услуг нового образца действует только с 01.01.2024. К расходам 2023 года она не применяется. Список документов для получения налогового вычета за обучение в 2023 году — расширенный:
Право на подтверждение права на вычет здесь то же самое — изменились лишь подтверждающие документы.
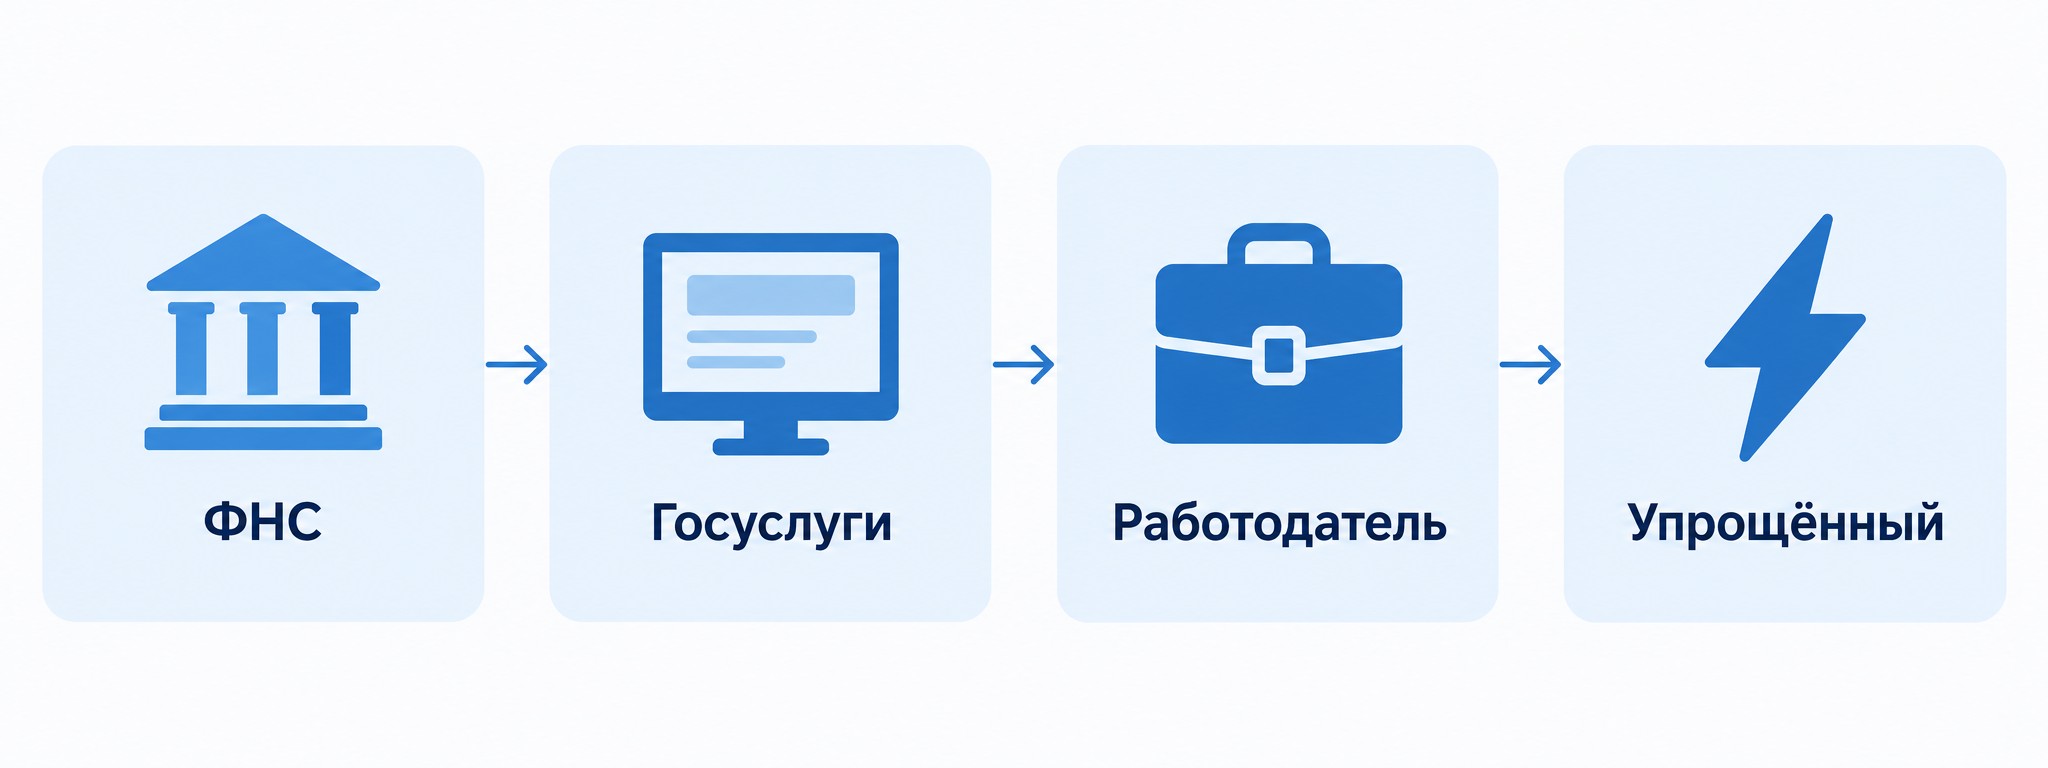
Существует четыре официальных способа оформить возврат подоходного налога за обучение: через ФНС по декларации 3-НДФЛ, через портал Госуслуги, через работодателя и в упрощённом порядке через Личный кабинет ФНС. Ключевое отличие последних двух: ждать окончания налогового года не нужно — компенсация начисляется в текущем году.
Пора сменить профессию? Начните с понятного плана
Подберите программу под ваш опыт, цели и желаемый формат занятости

Стандартный вариант — подача декларации в налоговую инспекцию по месту жительства.
Шаг 1. Заполните налоговую декларацию 3-НДФЛ. Справку о доходах и налогах запросите у работодателя до 25 февраля или скачайте из Личного кабинета на nalog.gov.ru после 25 февраля.
Шаг 2. Соберите пакет: справка об оплате образовательных услуг нового образца (или расширенный пакет, если расходы относятся к 2023 году) плюс документы по бенефициару из таблицы выше.
Шаг 3. Подайте декларацию: лично в ИФНС, заказным письмом или через Личный кабинет на nalog.gov.ru.
Шаг 4. После завершения камеральной налоговой проверки — до 3 месяцев — деньги поступают на счёт в течение 30 дней.
Портал Госуслуги передаёт декларацию 3-НДФЛ напрямую в ФНС — личного визита в инспекцию не требуется. Авторизация через ЕСИА (Единую систему идентификации и аутентификации) открывает доступ к Личному кабинету налогоплательщика.
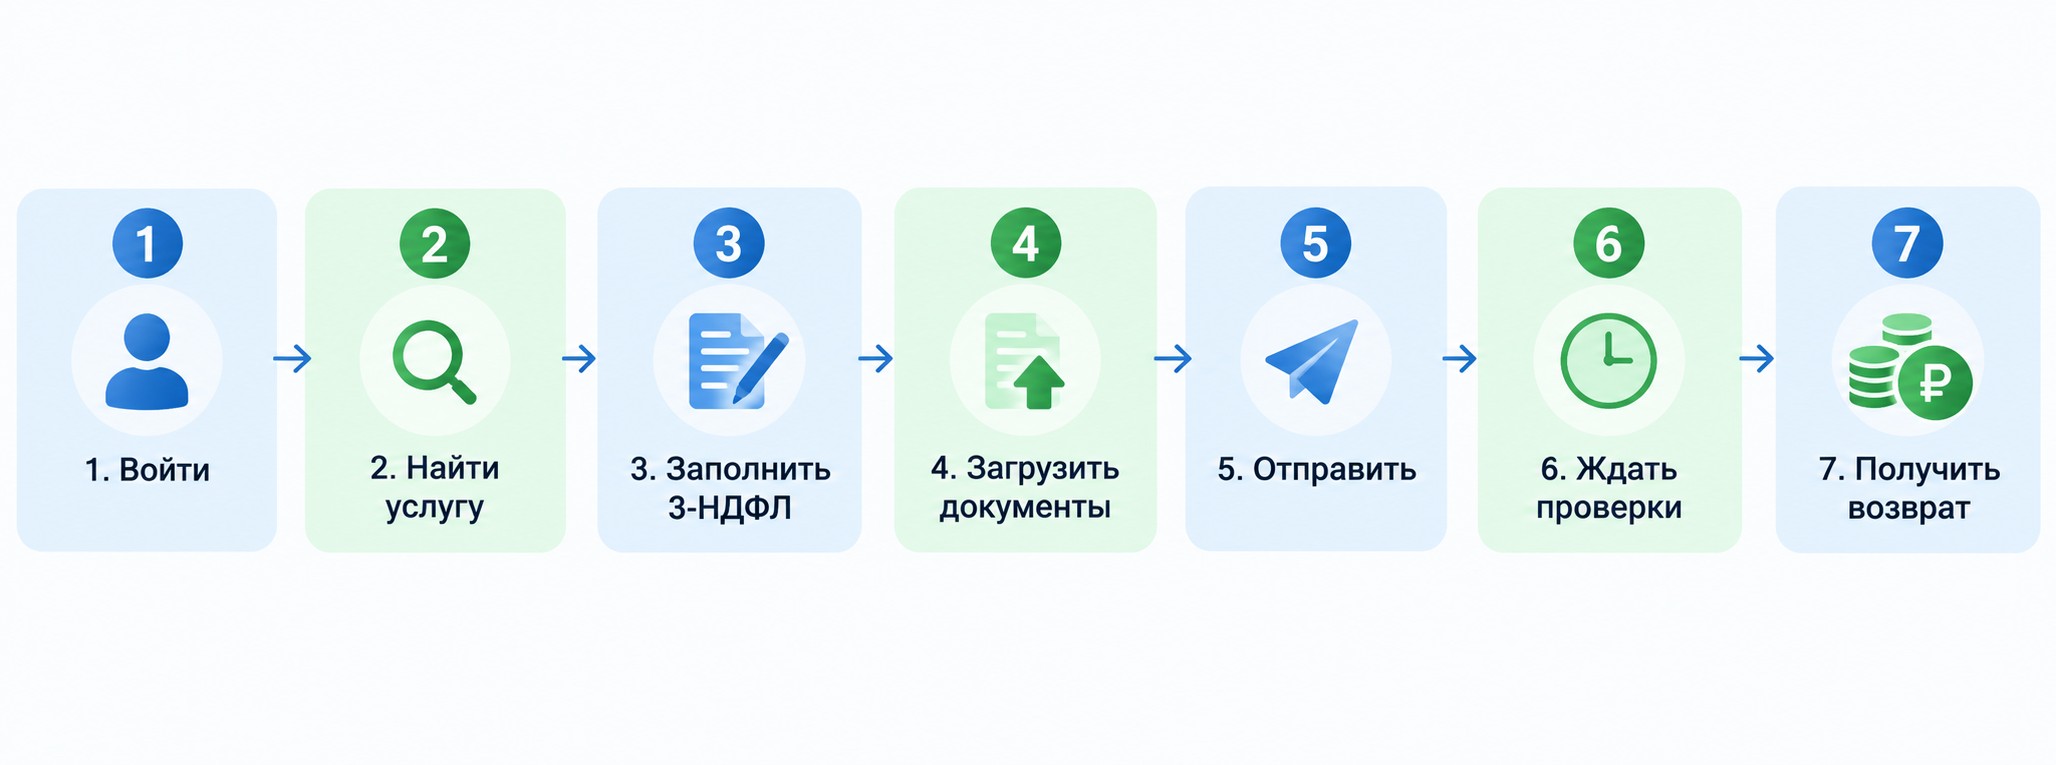
Шаг 1. Войдите на gosuslugi.ru и авторизуйтесь через подтверждённую учётную запись ЕСИА.
Шаг 2. Перейдите: «Услуги» → «Налоги и финансы» → «Приём налоговых деклараций (3-НДФЛ)».
Шаг 3. Выберите «Заполнить новую декларацию» и укажите налоговый год, за который подаёте.
Шаг 4. Прикрепите справку об оплате образовательных услуг и при необходимости дополнительные документы.
Шаг 5. В разделе «Социальные вычеты» выберите «Обучение» и введите суммы расходов.
Шаг 6. Укажите реквизиты банковского счёта, подпишите декларацию электронной подписью и нажмите «Отправить».
Шаг 7. Статус обработки отслеживайте в разделе «Мои заявления».
Способ подходит, если обучение оплачено в текущем году и нужна быстрая компенсация — ждать следующего года не нужно.
Шаг 1. Соберите документы и подайте в ФНС заявление на подтверждение права на вычет — лично или через Личный кабинет. Декларацию 3-НДФЛ подавать не нужно.
Шаг 2. ФНС рассмотрит заявление в течение 30 дней и направит уведомление работодателю — налоговому агенту.
Шаг 3. Работодатель прекратит удерживать НДФЛ из зарплаты. Так продолжается до тех пор, пока вся сумма вычета не будет компенсирована.
Этот способ особенно удобен при крупных расходах: получение вычета у работодателя позволяет ощутить эффект уже в ближайшие месяцы, а не через полгода после подачи декларации.
Упрощённый порядок доступен, если образовательная организация самостоятельно передала в ФНС сведения о расходах. В этом случае в Личном кабинете налогоплательщика на nalog.gov.ru появляется предзаполненное заявление: до 20 марта (по данным, поступившим до 25 февраля) или в течение 20 рабочих дней после поступления сведений от организации.
Декларация 3-НДФЛ и подтверждающие документы не нужны: достаточно проверить данные и подписать заявление. Деньги поступят на счёт в течение 30 дней после завершения проверки.
Три конкретных примера для понимания итоговых сумм.
Пример 1 — обучение за себя. Расходы 100 000 руб., ставка НДФЛ 15% (доход до 5 млн руб. в год). Возврат: 100 000 × 15% = 15 000 руб.
Пример 2 — очное обучение ребёнка в вузе. Расходы 80 000 руб. в год, ставка 13%. Возврат: 80 000 × 13% = 10 400 руб.
Пример 3 — автошкола. Расходы 50 000 руб., ставка 13%. Возврат: 50 000 × 13% = 6 500 руб.
Стратегия оплаты. Единовременная оплата ограничивает итоговую сумму возврата — это самостоятельное правило, которое стоит учитывать заранее. Если курс рассчитан на три года и стоит 300 000 руб., платить всё сразу невыгодно: вычет рассчитают только с 150 000 руб. — это лимит одного года. При ставке 13% возврат составит 19 500 руб.
При ежегодной оплате по 100 000 руб. три года подряд вычет оформляется с 300 000 руб. суммарно — итоговый возврат 39 000 руб. Разница вдвое. Ставка НДФЛ и лимит берутся из года фактической оплаты, а не из года подачи декларации.
Нет. Для детей, опекаемых, братьев и сестёр, а также супруга обязательна только очная форма обучения. Родитель, оплативший заочную учёбу ребёнка, права на вычет не имеет. За собственное обучение форма значения не имеет — очная, вечерняя и заочная засчитываются одинаково.
Нет. Вычет предоставляется только за услуги организаций и ИП, имеющих лицензию на образовательную деятельность или запись в ЕГРИП. Самозанятые не вправе получать образовательную лицензию, поэтому расходы на их услуги под социальный вычет не подпадают.
За три года: 2023, 2024 и 2025. Срок исковой давности — три года. Расходы 2022 года в 2026 году уже недоступны. За расходы каждого года применяются лимиты и ставка НДФЛ именно того года, когда была произведена оплата.
Нет. Если уплаченного НДФЛ за год не хватило, чтобы полностью использовать вычет, остаток аннулируется. Перенос на следующий налоговый период Налоговым кодексом не предусмотрен. Это особенно важно учитывать при планировании крупных расходов на обучение.
Да, если платформа имеет образовательную лицензию. Форма обучения при оплате за себя не важна. Номер лицензии должен быть указан в договоре или на официальном сайте — проверяйте это до оплаты.
ИП на упрощённой системе налогообложения — нет: они не уплачивают НДФЛ по стандартной ставке. ИП на ОСНО — да, поскольку их доходы облагаются НДФЛ в стандартном порядке. Самозанятые (режим НПД) — также не имеют права на социальный вычет.
Ежегодная оплата выгоднее. Каждый год даёт отдельный лимит 150 000 руб. При единовременной оплате трёхлетнего курса за 300 000 руб. вычет рассчитывается только с 150 000 — суммарно вдвое меньше, чем при ежегодных платежах по 100 000 руб. в течение трёх лет.
Камеральная проверка занимает до 3 месяцев. После её завершения деньги поступают на счёт в течение 30 дней. При упрощённом порядке — 30 дней после подписания предзаполненного заявления в Личном кабинете ФНС на nalog.gov.ru.
Превратите интерес к теме в новую профессию
Оставьте заявку — поможем выбрать программу и расскажем об условиях обучения
Оставить заявку


 Задать вопрос


 Задать вопрос