Образовательный кредит — целевой заём на оплату учёбы: банк перечисляет деньги напрямую в вуз, минуя заёмщика. С государственной поддержкой ставка составляет 3% годовых — Правительство РФ компенсирует разницу между льготной и рыночной ставкой. Льготный период охватывает весь срок обучения плюс 9 месяцев после диплома: в первый год ежемесячный платёж при сумме займа 400 000 рублей составит около 100 рублей. Программа доступна с 14 лет — без залога, поручителей и подтверждения дохода. Условия регулируются Минобрнауки и ЦБ РФ; с 1 декабря 2025 года вступили в силу изменения по перечню специальностей и привязке ставки к ключевой ставке Центробанка.
Образовательный кредит — целевой заём: деньги поступают не заёмщику, а напрямую в учебное заведение — семестровыми траншами под каждый период оплаты. В России действуют два типа таких займов: с государственной поддержкой (ставка 3%) и без неё (рыночные 19,9–49,9%). Воспользоваться кредитом можно для оплаты обучения в вузах и колледжах на любой форме — очной, заочной, очно-заочной. Принципиальное отличие от потребительского кредита — целевой характер расходования средств: банк напрямую рассчитывается с учебным заведением.

Сделайте следующий шаг в карьере
Подберите обучение, которое поможет освоить новые компетенции
Государство субсидирует разницу между льготной ставкой 3% и рыночной — заёмщик платит только 3%. Программа работает в пяти банках-участниках. Оформить кредит может студент от 14 лет без залога, поручителя и справок о доходах: ни подтверждение занятости, ни страховка не требуются. Деньги поступают напрямую в вуз; в льготный период заёмщик платит только проценты — тело долга погашается после его окончания.
Программа государственного кредитования на образование в России запущена в 2010 году — поначалу по рыночной ставке. В 2020 году её реформировали: ставку снизили до 3%, ввели льготный период на весь срок учёбы плюс 9 месяцев, а срок погашения основного долга увеличили до 15 лет. Механизм прямой: государство субсидирует банку разницу между льготной и рыночной ставкой — при высокой ключевой ставке ЦБ выгода для заёмщика только растёт. Переплата по льготному кредиту в 10–15 раз ниже, чем по потребительскому за сопоставимый срок.
| Параметр |
С господдержкой |
Без господдержки |
|---|---|---|
| Процентная ставка | 3% годовых | 19,9–49,9% |
| Льготный период | Весь срок учёбы + 9 мес. | Отсутствует |
| Возраст заёмщика | от 14 лет | от 18–21 года |
| Подтверждение дохода | Не требуется | Зависит от банка |
| Залог / поручитель | Не требуются | Зависит от банка |
| Деньги поступают | В вуз напрямую | Заёмщику на руки |
| Требование к вузу | Аккредитация Рособрнадзора | Как правило, нет |
| Перечень специальностей | Ограничен приказом Минобрнауки | Без ограничений |
| Срок погашения основного долга | До 15 лет | По условиям банка |
| Банки-участники | 5 банков госпрограммы | Большинство банков РФ |
| Налоговый вычет НДФЛ | Доступен | Доступен |
| Сопутствующий кредит | До 12 прожит. минимумов/год | Нет |
| Год 1 льготного периода | 40% начисленных процентов | — |
| Год 2 льготного периода | 60% начисленных процентов | — |
Программа предъявляет требования в трёх направлениях: к самому заёмщику, к учебному заведению и к пакету документов. Банковский образовательный кредит ориентирован на вузы с аккредитацией Рособрнадзора и специальности из перечня Минобрнауки. Тем, кто планирует освоить новое направление за 1–2 месяца вне этого перечня — например, пройти профессиональную переподготовку, — стоит рассмотреть программы с господдержкой ProfiFuture: 75% стоимости обучения компенсирует образовательная квота без банковского займа и проверки кредитной истории.
Обязательные условия: гражданство РФ и постоянная или временная регистрация. Минимальный возраст — 14 лет; студенты до 18 лет заключают договор с письменного согласия родителей или законных представителей. Несовершеннолетние под опекой — условия уточняются в банке индивидуально. Подтверждать доход не нужно: ни справка 2-НДФЛ, ни трудовой договор банком не запрашиваются. Залог, поручитель и страховка также не требуются. Кредит доступен даже выпускнику школы, поступающему в вуз сразу после ЕГЭ.
Для кредита с господдержкой обязательны аккредитация и лицензия Рособрнадзора. Проверить статус вуза можно на официальном сайте ведомства по названию или регистрационному номеру. Форма обучения не ограничена: очная, заочная и очно-заочная — все допустимы. С 1 декабря 2025 года господдержка предоставляется только по специальностям из перечня Минобрнауки — приоритет отдан STEM и технологическим направлениям.
Как проверить свою специальность за три шага:
Базовый пакет: паспорт, договор с образовательным учреждением, счёт на оплату обучения. Для несовершеннолетних дополнительно — свидетельство о рождении, паспорт родителя, письменное согласие на сделку. По запросу банка: СНИЛС и документ о временной регистрации. Залог, поручители и страховка не требуются. Срок рассмотрения заявки — 3–5 рабочих дней; средства перечисляются в учебное заведение в течение 45 календарных дней после одобрения.
Льготный период — главное преимущество государственной программы: в годы учёбы заёмщик не погашает тело долга, а платит только проценты. Его срок — весь период обучения плюс 9 месяцев после получения диплома. Это позволяет сосредоточиться на учёбе без серьёзной финансовой нагрузки и начать полноценные выплаты уже после выхода на рынок труда.
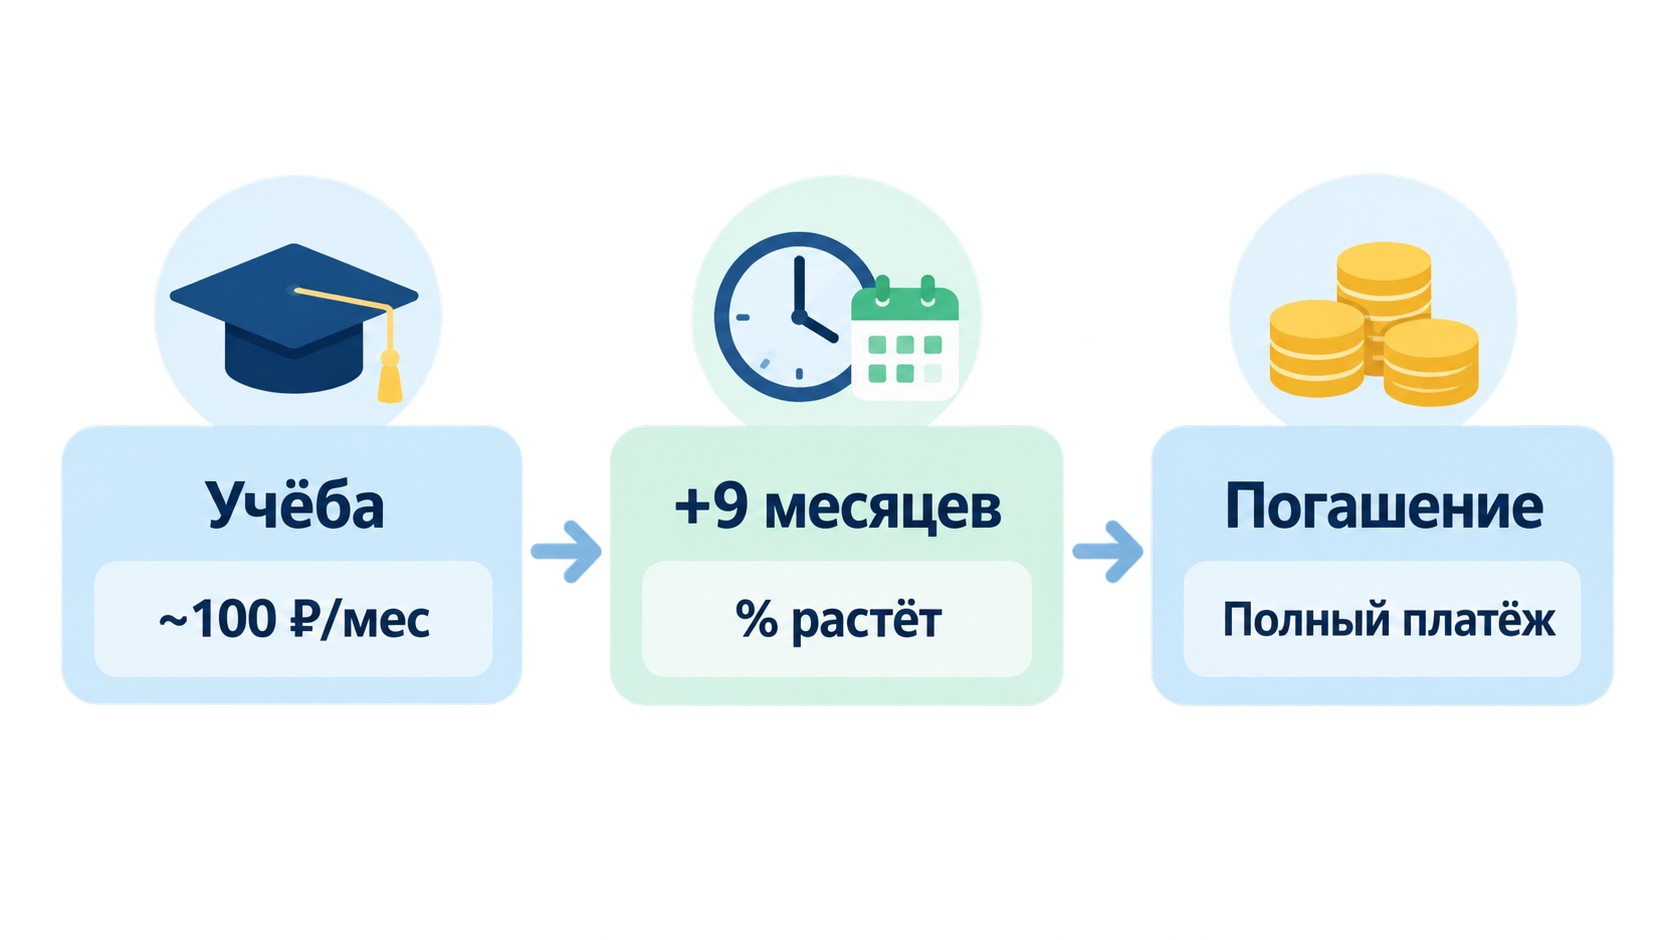
Проценты в льготный период начисляются поэтапно: год 1 — 40% от начисленной суммы процентов, год 2 — 60%, год 3 и далее — 100%.
Пример: студент берёт образовательный кредит 400 000 рублей (4 года обучения × 100 000 руб./год) по ставке 3%.
Для сравнения: потребительский кредит на те же 400 000 рублей по ставке 20% годовых сроком 5 лет обойдётся примерно в 10 500 рублей ежемесячно — в первый год учёбы это в 85 раз больше, чем ежемесячный платёж по льготному кредиту.
Заработная плата и финансовые условия заёмщика могут существенно варьироваться в зависимости от региона и индивидуальных обстоятельств.
В государственной программе участвуют пять банков. Все предлагают ставку 3%, но различаются по доступным суммам, максимальным срокам и способу подачи заявки. Срок рассмотрения — 3–5 рабочих дней; перечисление средств в учебное заведение — в течение 45 календарных дней после одобрения. Большинство банков принимают онлайн-заявки через личный кабинет или портал Госуслуги. ВТБ в программе не участвует — подробнее в разделе FAQ.
| Банк |
Ставка |
Сумма |
Срок |
Онлайн-заявка |
|---|---|---|---|---|
| СберБанк | 3% | от 1 руб. | до 15 лет (180 мес.) | Да |
| Т-Банк | 3% | 5 000 – 6 000 000 руб. | до 25 лет (300 мес.) | Да |
| РНКБ | 3% | уточнять в банке | уточнять в банке | Да |
| АЭБ | 3% | уточнять в банке | уточнять в банке | Да |
| Банк «РОССИЯ» | 3% | уточнять в банке | уточнять в банке | Уточнять |
Рыночные программы доступны в большинстве банков: ставки — 19,9–49,9% годовых, льготного периода нет, деньги выдаются заёмщику на руки. Этот вариант подходит тем, чья специальность не входит в перечень Минобрнауки, работающим взрослым, которым нужна быстрая выдача без требований к учебному заведению, а также студентам негосударственных учреждений. По итоговой стоимости такой кредит, как правило, уступает рассрочке от образовательной организации: образовательная школа не закладывает процентную маржу, и переплата при рассрочке оказывается ниже.
| Банк |
Ставка |
Сумма |
Срок |
|---|---|---|---|
| Совкомбанк | от 19,9% | до 5 000 000 руб. | до 5 лет |
| ОТП Банк | от 25,9% | до 4 000 000 руб. | до 7 лет |
| Яндекс Банк | от 21,9% | до 2 000 000 руб. | до 5 лет |
| МКБ | от 24,9% | до 5 000 000 руб. | до 7 лет |
| БСПБ | от 27,9% | до 3 000 000 руб. | до 5 лет |
Деньги перечисляются заёмщику; требований к учебному заведению зачастую нет; досрочное погашение — без штрафов. Налоговый вычет НДФЛ применяется к обоим типам кредитов: максимальная база — 150 000 рублей, возврат 13% составит до 19 500 рублей при наличии официального дохода.
Пора сменить профессию? Начните с понятного плана
Подберите программу под ваш опыт, цели и желаемый формат занятости

С 1 декабря 2025 года ставка по новым договорам образовательного кредита с господдержкой привязывается к ключевой ставке ЦБ РФ — прежде она была фиксированной на уровне 3% вне зависимости от действий Центробанка. Теперь при росте ключевой ставки государство субсидирует заёмщику большую разницу: льготный кредит становится ещё выгоднее относительно рыночных программ. Одновременно Минобрнауки сузило перечень направлений: господдержка — только для STEM и технологических специальностей.
Что сделать, если вы оформляете или планируете оформить кредит:
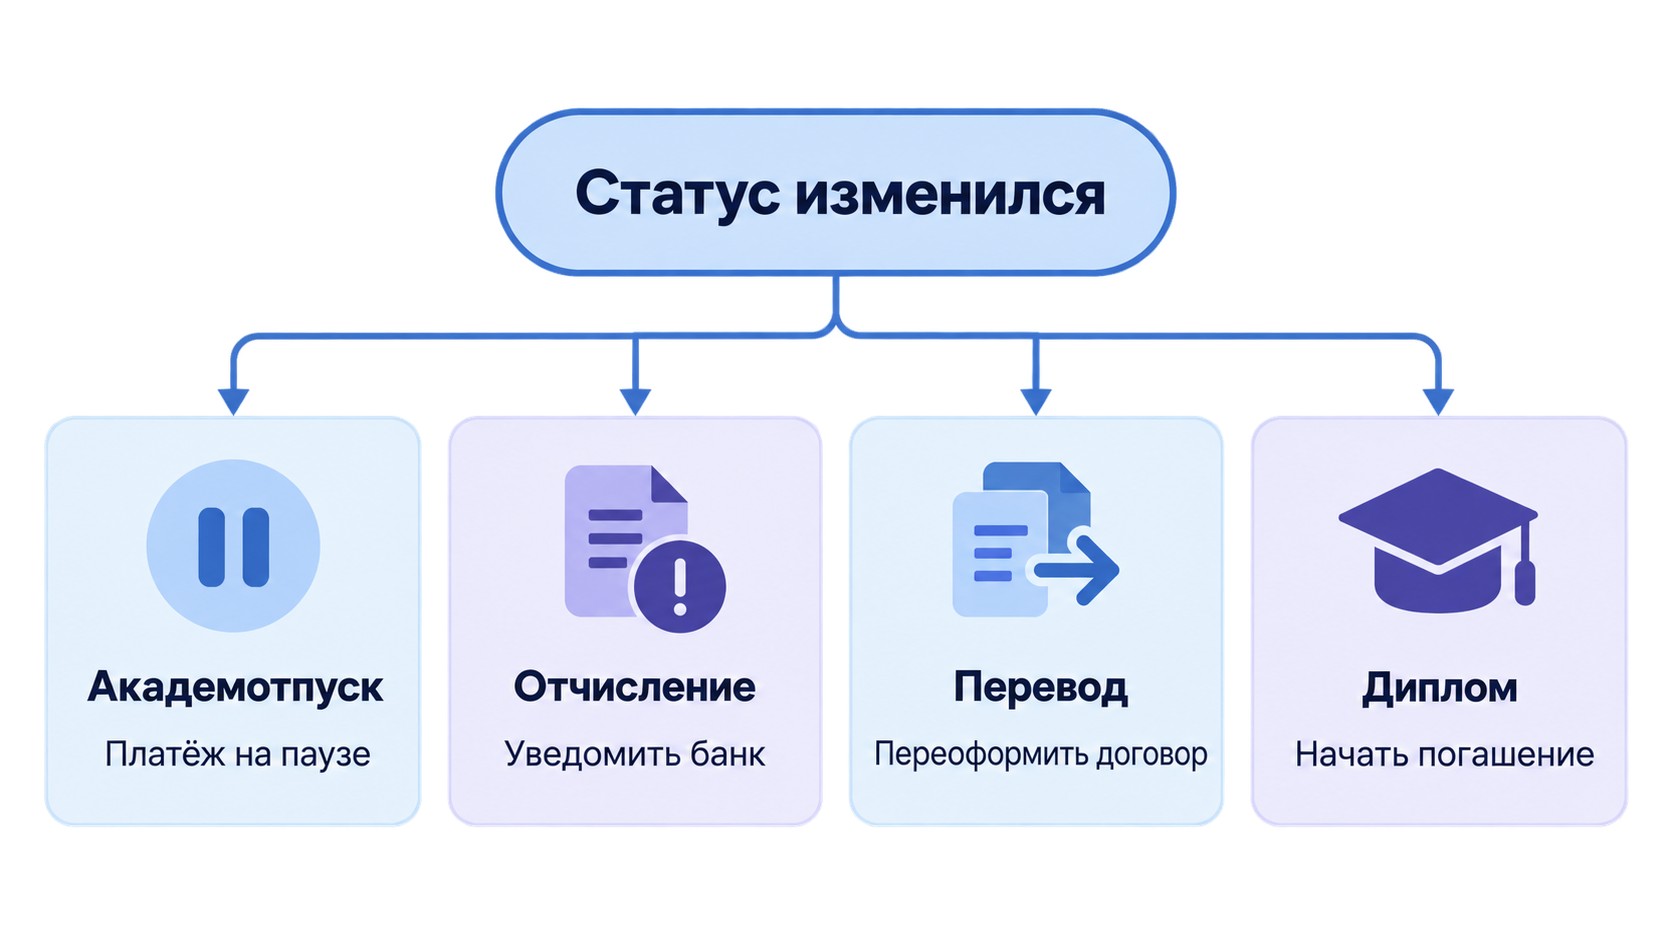
За годы учёбы статус студента может измениться: академический отпуск, отчисление, перевод или переход на бюджет. Каждый сценарий по-своему влияет на условия кредита. Знать правила заранее — значит не потерять льготный период и не столкнуться с неожиданной финансовой нагрузкой.
Отчисление — самый жёсткий сценарий: льготный период аннулируется, ставка становится рыночной. О факте отчисления необходимо уведомить банк; после этого начинается погашение по новым условиям. Если студент планирует восстановиться — стоит заранее проконсультироваться с банком о возможных вариантах.
Академический отпуск — льготный срок продлевается на весь период отпуска (один раз). Нужно предоставить в банк копию приказа вуза; платёжная нагрузка в период отпуска не увеличивается.
Перевод в другой вуз — льготные условия сохраняются, если новое учебное заведение также аккредитовано Рособрнадзором. Потребуется перезаключить кредитный договор, приложив новый договор об обучении.
Рост стоимости обучения — банк может увеличить кредитную линию под изменившийся тариф. Для пересчёта понадобится справка из вуза с актуальными суммами.
Перевод на бюджет — банк прекращает перечисление средств; льготный период при этом сохраняется до его окончания, тело долга погашается в штатном режиме после.
Целевой заём на оплату обучения, при котором Правительство РФ субсидирует разницу между льготной ставкой 3% и рыночной. Деньги поступают напрямую в учебное заведение. Доступен с 14 лет без подтверждения дохода, залога и поручителей.
С государственной поддержкой — 3% годовых. Без господдержки — 19,9–49,9% в зависимости от банка. С 1 декабря 2025 года ставка по новым договорам привязывается к ключевой ставке ЦБ РФ; действующие договоры условий не меняют.
Да. Форма обучения — очная, заочная или очно-заочная — не ограничивает доступ к программе. Главные условия: аккредитация учебного заведения Рособрнадзором и соответствие специальности перечню Минобрнауки для получения господдержки.
Да. Необходимо обратиться в банк в течение 3 месяцев после получения диплома. Продление доступно один раз. Банк пересчитывает кредитную линию под новую программу; льготные условия сохраняются.
Причины: неполный комплект документов; отсутствие аккредитации Рособрнадзора у вуза; специальность не входит в перечень Минобрнауки; несоответствие данных в договоре. Каждая заявка рассматривается индивидуально — уточняйте требования в выбранном банке заранее.
Нет. ВТБ не является участником государственной программы. Кредит по ставке 3% оформляется только в СберБанке, Т-Банке, РНКБ, АЭБ или Банке «РОССИЯ». ВТБ предлагает собственные программы кредитования по рыночным ставкам.
Да, при наличии официального дохода и уплате НДФЛ. Максимальная база для вычета — 150 000 рублей, возврат при ставке 13% составит до 19 500 рублей. Студенты без официального заработка получить вычет не могут.
Дополнительный заём на расходы во время учёбы — жильё, питание, учебники. Выдаётся по льготной ставке в рамках государственной программы. Максимальная сумма — до 12 прожиточных минимумов в год. Оформляется одновременно с основным образовательным кредитом.
Превратите интерес к теме в новую профессию
Оставьте заявку — поможем выбрать программу и расскажем об условиях обучения
Оставить заявку


 Задать вопрос


 Задать вопрос