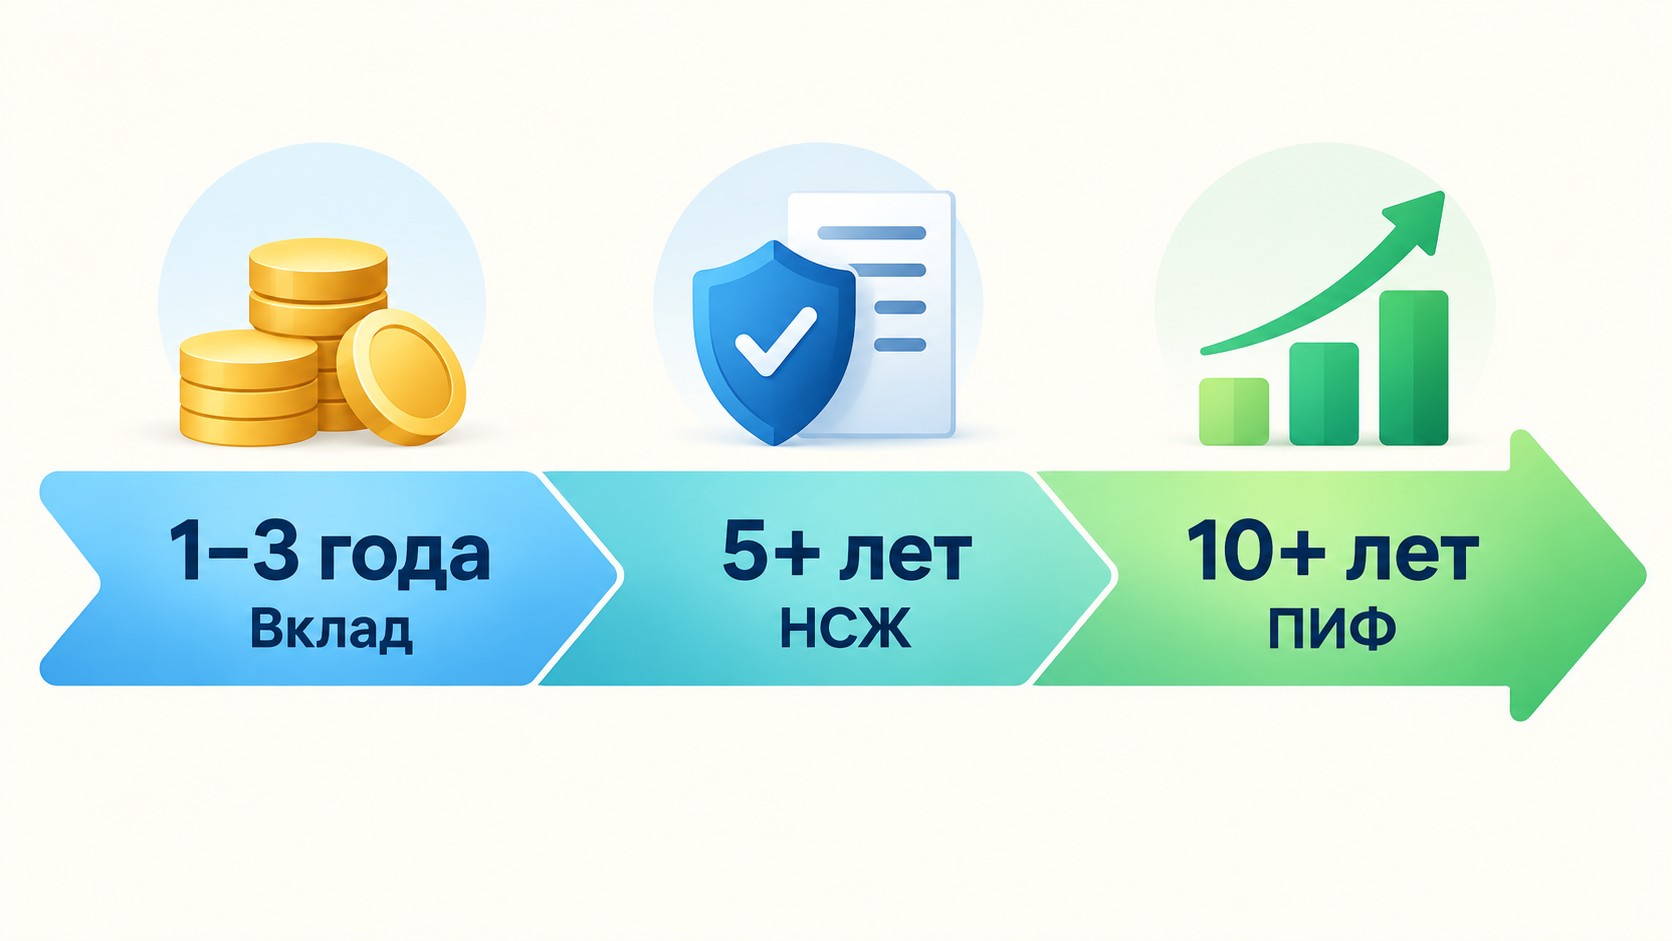
Курсы переподготовки — это конкретная сумма к конкретной дате. Накопить на обучение можно через банковский вклад, накопительный счёт, НСЖ или паевые инвестиционные фонды. Выбор зависит от горизонта: до 3 лет — вклад, 5+ лет — НСЖ, 10+ лет — ПИФ. Чем раньше начать, тем меньше ежемесячный взнос.
Первый шаг — посчитать: сколько стоит обучение и когда деньги понадобятся. Горизонт до 3 лет — вклад или накопительный счёт. На 5+ лет оправданы НСЖ и ИИС (индивидуальный инвестиционный счёт). На 10+ лет — паевые инвестиционные фонды. Начать раньше — значит откладывать меньше каждый месяц.

Сделайте следующий шаг в карьере
Подберите обучение, которое поможет освоить новые компетенции
Онлайн-курсы переподготовки в России — от 15 000 до 150 000 рублей и выше в зависимости от направления. Зарубежное образование — от $10 000 в год плюс проживание. Стоимость учёбы растёт вместе с общим уровнем цен: если доходность инструмента не опережает инфляцию, реальная ценность накоплений снижается. Длинный горизонт открывает доступ к более доходным инструментам — ПИФ и НСЖ с привязкой к ключевой ставке ЦБ.
Вклад — оптимальный инструмент при горизонте 1–3 года. Деньги защищены государством: Агентство по страхованию вкладов (АСВ) гарантирует возврат до 1,4 млн рублей. Рублёвый вклад приносит ~6–8% годовых; валютный — около 2%, но страхует от девальвации рубля. Главный риск: инфляция может превысить ставку и обесценить накопления.
Иногда копить не нужно вовсе — стоит рассмотреть обучение с господдержкой. Программы переподготовки ProfiFuture субсидируются государством на 75%: вы платите только 25% стоимости, срок — 1–2 месяца.
Два сценария при ставке 8% годовых: стартовый взнос 50 000 рублей плюс 5 000 рублей в месяц — 257 991 рубль через три года; при пополнении 7 000 рублей — 336 388 рублей. Если платить за учёбу частями раз в полгода, оставшаяся на вкладе сумма продолжает работать. Вклад эффективен при коротком горизонте и регулярных взносах.
Накопительное страхование жизни (НСЖ) совмещает накопление к заданной дате и страховую защиту. Минимальный срок — 5 лет; при таком горизонте доступен налоговый вычет 13% от суммы взносов. Страховые накопления не делятся при разводе и не подлежат аресту. При страховом случае выгодоприобретатель получает деньги за 14 дней — не ждёт шести месяцев наследства.
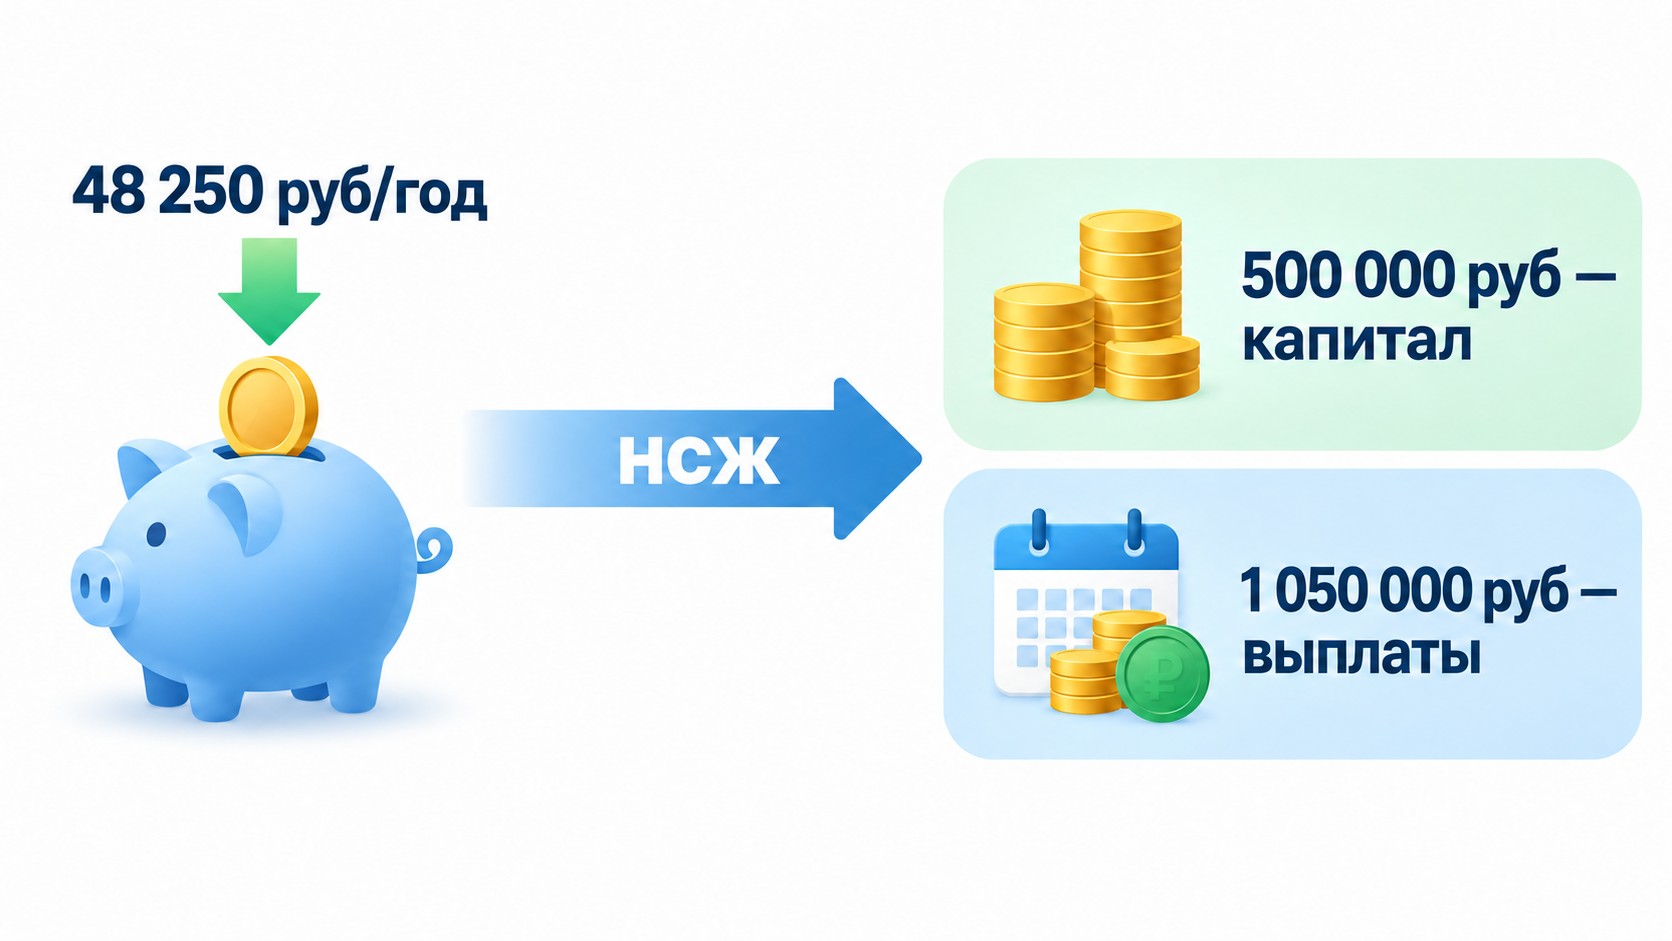
На длинном горизонте НСЖ показывает весомые цифры: ежегодный взнос 48 250 рублей в течение 18 лет формирует капитал 500 000 рублей плюс 1 050 000 рублей страховых выплат к концу договора. Доходность по договорам на 10–15 лет — до 22% годовых; по 30-летним при высокой ключевой ставке ЦБ — до 35%. Опция «освобождение от взносов»: при инвалидности или гибели страхователя страховая компания вносит платежи сама до конца договора. Взносы по НСЖ не застрахованы АСВ — выбирайте страховщика с действующей лицензией ЦБ РФ.
Налоговый вычет 13% от суммы взносов повышает эффективную доходность НСЖ — реальные деньги из бюджета. Ряд страховщиков отменил штрафы за досрочный выход: выкупная сумма составляет 94–96% взносов даже в первый год договора. Минус НСЖ: взносы не застрахованы государством, поэтому выкупную сумму и рейтинг надёжности страховщика нужно уточнять до подписания.
Паевые инвестиционные фонды (ПИФ) — коллективные вложения под управлением профессиональной управляющей компании; результаты публичны и верифицируемы. Доверительное управление формирует индивидуальный портфель с доходностью 10–20% годовых без гарантий, но отчётность нередко закрыта. Оба инструмента хеджируют инфляцию через реальные активы; горизонт — от 5 лет.
Лучшие результаты ПИФов за три года: Райффайзен Капитал +130%, БКС «XII век» +125%, Уралсиб «Глобальные инновации» +114%. Итоги публично верифицируются — в отличие от доверительного управления. Гарантий нет: вкладывать в ПИФ разумно при горизонте от 5 лет и готовности к временным просадкам стоимости пая.
Пора сменить профессию? Начните с понятного плана
Подберите программу под ваш опыт, цели и желаемый формат занятости

Горизонт накопления — главный критерий выбора. Комбинированная стратегия снижает риски: вклад даёт ликвидность, НСЖ — защиту и налоговый вычет, ПИФ — более высокую доходность на длинном горизонте. Образовательный кредит с льготным периодом выплат — резервный вариант при нехватке накоплений к нужному сроку. При горизонте менее года рассмотрите рассрочку на курс: накапливать тогда нецелесообразно.
| Инструмент |
Доходность |
Гарантия АСВ |
Страховая защита |
Налоговый вычет |
Мин. срок |
Защита от ареста |
|---|---|---|---|---|---|---|
| Банковский вклад | 6–8% (₽) / ~2% (вал.) | ✅ до 1,4 млн | ❌ | ❌ | Любой | ❌ |
| НСЖ | до 35% | ❌ | ✅ | ✅ 13% | 5 лет | ✅ |
| ПИФ | до 130%+ за 3 года | ❌ | ❌ | ❌ | 5+ лет | ❌ |
| Доверительное управление | 10–20% | ❌ | ❌ | ❌ | 5+ лет | ❌ |
| Образовательный кредит | — | ❌ | ❌ | — | — | ❌ |
Подойдёт банковский вклад с максимальной ставкой и ежемесячным пополнением. Если суммы не хватит — образовательный кредит с льготным периодом выплат закроет разницу.
Вклад даёт гарантию АСВ и ликвидность, но без страховой защиты. НСЖ при горизонте 5+ лет добавляет вычет 13% и доходность до 35%.
На вкладе 8%: 50 000 + 7 000 руб./мес. → 336 388 руб. за 3 года. По НСЖ: 48 250 руб./год (≈ 4 020 руб./мес.) в течение 18 лет.
Страховая компания продолжит вносить взносы сама. Выгодоприобретатель получит деньги в течение 14 дней — без ожидания шести месяцев наследства.
Да. Валютный вклад (~2%/год) снижает курсовой риск. При горизонте 7+ лет ПИФ с долларовыми активами даст более высокую доходность.
Банковский вклад не всегда опережает инфляцию. Защищают: НСЖ с привязкой к ключевой ставке ЦБ и ПИФ через инвестиции в реальные активы.
Да. Ряд страховщиков вернёт до 94–96% взносов даже в первый год — уточните выкупную сумму до подписания договора.
Нет. Управляющая компания формирует портфель самостоятельно и публично отчитывается о результатах. Выбирайте фонд по истории доходности.
Превратите интерес к теме в новую профессию
Оставьте заявку — поможем выбрать программу и расскажем об условиях обучения
Оставить заявку


 Задать вопрос


 Задать вопрос