Без расчёта себестоимости предприниматель не знает реальную стоимость производства единицы товара — и рискует торговать в убыток, не замечая этого. Базовая формула: СС = (Прямые затраты + Косвенные затраты) / Объём производства. Цена реализации считается иначе: СС × (1 + Маржа) × 1,22, где коэффициент 1,22 отражает ставку НДС, действующую с 1 января 2026 года.
В статье разберём, как рассчитать себестоимость товара шаг за шагом: что включать в прямые и косвенные затраты, как адаптировать формулу для маркетплейсов (Wildberries, OZON), импортных позиций и нескольких партий по разным ценам.
Сделайте следующий шаг в карьере
Подберите обучение, которое поможет освоить новые компетенции
Себестоимость — совокупность всех затрат на производство и реализацию единицы товара: от сырья до доставки покупателю. Она решает четыре задачи: помогает установить правильную цену, найти статьи для экономии, оценить прибыльность ассортимента и спланировать бюджет. Рентабельность рассчитывают именно через себестоимость: Прибыль / СС × 100%. Без этого показателя бизнес не видит точку безубыточности.
Все расходы делятся на два типа: прямые — те, что напрямую относятся на конкретный продукт, и косвенные — общие, которые распределяются на весь объём выпуска.
| Прямые затраты | Косвенные затраты |
|---|---|
| Сырьё и материалы | Аренда помещения |
| Упаковка | Коммунальные платежи |
| Зарплата производственных рабочих | Амортизация оборудования |
| Комплектующие | Зарплата административного персонала |
| — | Маркетинг и реклама |
| — | Эквайринг |
| — | Производственный брак |
Прямые затраты — расходы, которые точно относятся на конкретный продукт без дополнительного распределения. Делятся на материальные и трудовые.
Материальные: сырьё, комплектующие, упаковка. Трудовые: зарплата рабочих, занятых именно на данном виде продукции.
Пример для кофейни: зерно арабики, молоко, сиропы, стаканчики с крышками, зарплата бариста. Всё это прямо относится на единицу продукции — одну порцию напитка.
Косвенные затраты нельзя напрямую привязать к одному продукту: они обслуживают всё производство сразу. Примеры: аренда, коммунальные услуги, амортизация (формула: стоимость основного средства / срок службы в месяцах), зарплата администрации, эквайринг, маркетинг, производственный брак.
Их распределяют по базе — чаще всего пропорционально объёму выпуска или прямым затратам. Распространённая ошибка: делить косвенные расходы поровну между всеми продуктами, не учитывая, какой из них потребляет больше ресурсов.
В зависимости от состава затрат различают три вида себестоимости.
| Вид | Что включает | Когда применять |
|---|---|---|
| Цеховая | Прямые затраты + расходы подразделения | Оценка эффективности цеха |
| Производственная | Цеховая + управленческие расходы | Управленческий учёт, оптовое ценообразование |
| Полная | Производственная + коммерческие (реклама, доставка) | Розничное ценообразование, бухгалтерская отчётность |
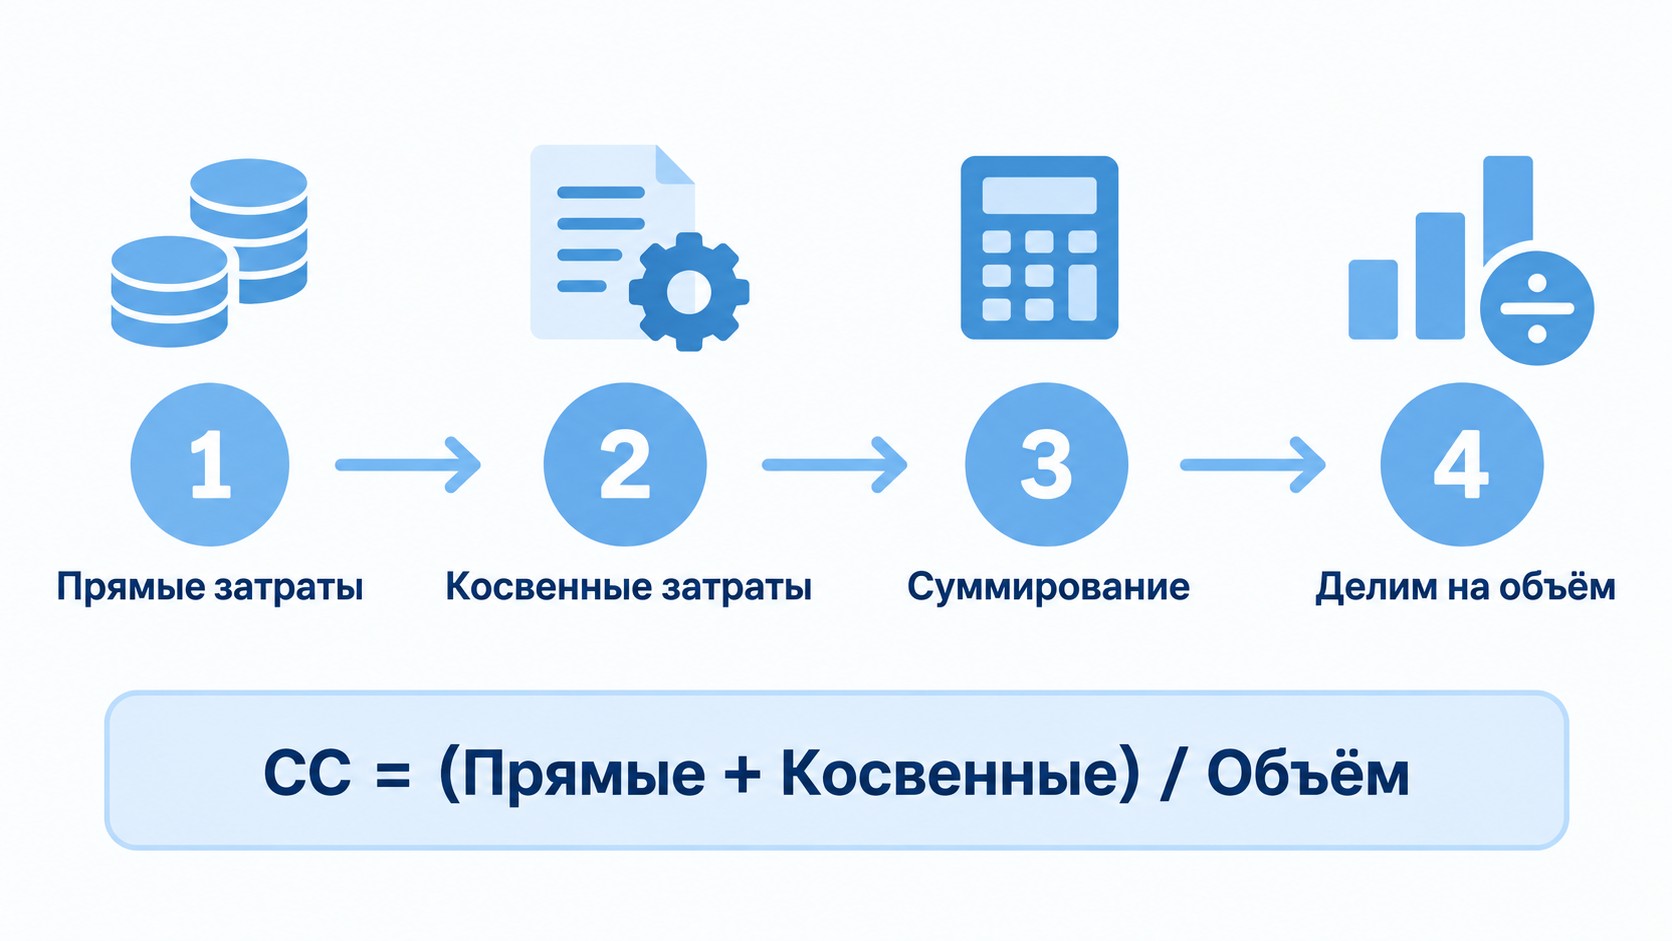
Для расчёта потребуются данные по всем затратам за выбранный период и объём выпуска за тот же срок. Ниже — четыре последовательных шага, которые ведут от исходных данных к цене реализации.
Перечислите все прямые материальные и трудовые расходы за период: сырьё, комплектующие, упаковку, зарплату производственных рабочих.
Пример: мебельное производство «Мебель24» за месяц израсходовало на изготовление столов — дерево 200 000 ₽, фурнитура 50 000 ₽, зарплата столяров 150 000 ₽. Итого прямые затраты: 400 000 ₽.
Суммируйте все косвенные расходы за период: аренда, коммунальные, зарплата АУП, брак, маркетинг, доставка. Затем определите долю продукта в общем объёме производства.
Пример: косвенные расходы «Мебель24» составили 470 000 ₽. Столы занимают 40% от всей продукции. Доля косвенных на столы: 470 000 × 0,4 = 188 000 ₽.
Применяется основная формула расчёта себестоимости товара:
СС единицы = (Прямые + Косвенные) / Объём производства
Пример: (400 000 + 188 000) / 100 столов = 5 880 ₽/стол.
Это производственная себестоимость: коммерческие расходы на доставку и продвижение в неё ещё не включены.
Формула цены: СС × (1 + Маржа) × 1,22
Пример: 5 880 × 1,3 × 1,22 = 9 326 ₽.
Коэффициент 1,22 — ставка НДС с 01.01.2026 (ранее применялся коэффициент 1,20). Использование устаревшей ставки занижает цену при каждой продаже. Цена ниже полной себестоимости означает торговлю в убыток.
Пора сменить профессию? Начните с понятного плана
Подберите программу под ваш опыт, цели и желаемый формат занятости
На маркетплейсах к базовым затратам добавляются расходы платформы: комиссия, логистика и возвраты. Общая формула прибыли продавца: Цена − Закупка − Комиссия − Логистика − Хранение − Возвраты.
Для Wildberries себестоимость продавца складывается так: СС = Закупка + Логистика WB + Комиссия + Хранение + % возвратов.
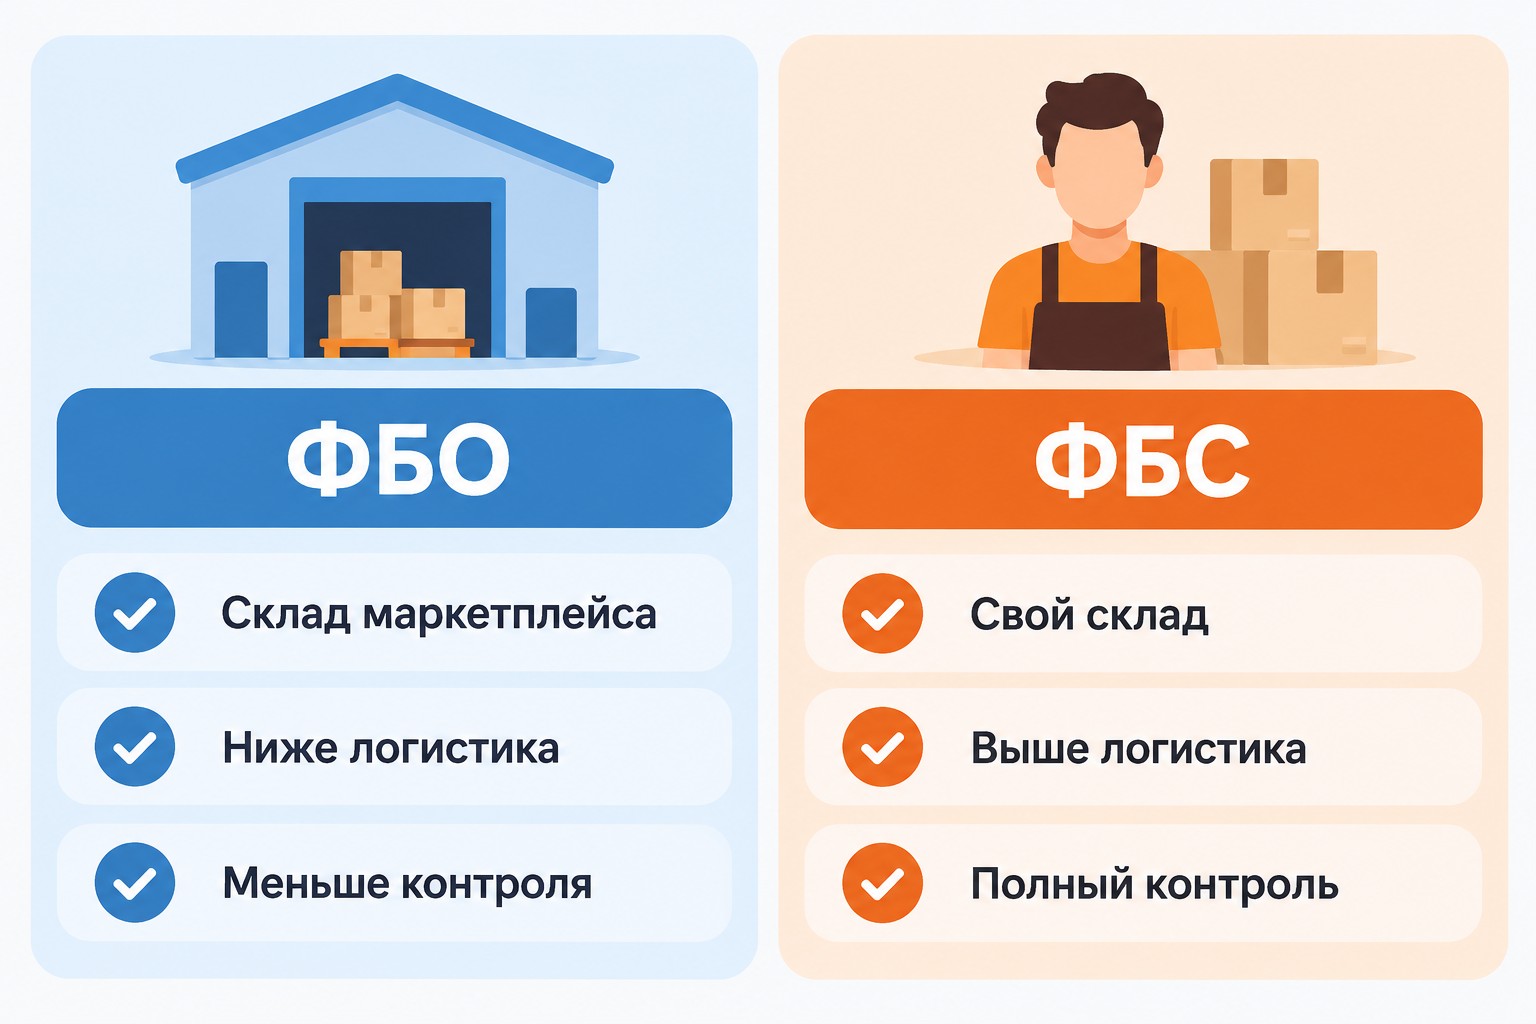
WB предлагает два варианта работы. ФБО (хранение на складе маркетплейса): выше комиссия, ниже операционная нагрузка — оптимально при больших объёмах. ФБС (хранение у продавца): ниже комиссия, но продавец берёт на себя сборку и отгрузку — подходит при малых партиях и нестандартных товарах.
OZON работает по трём схемам: ФБО, ФБС и realFBS. Структура комиссий отличается от Wildberries, поэтому расчёт ведётся отдельно под каждую платформу. Формула аналогичная: закупка + комиссия OZON + логистика + эквайринг. Эквайринг — отдельная статья косвенных затрат, которую продавцы часто упускают при установке цены.
При ввозе из КНР себестоимость включает больше статей, чем при внутреннем производстве. Формула:
СС = Цена FOB + Фрахт + Страховка + Таможенная пошлина + НДС при ввозе (22%) + Таможенный сбор + Брокер
Пример: партия блокнотов с ценой FOB 61 ₽/шт. после добавления фрахта, пошлины и НДС при ввозе даёт итоговую себестоимость единицы в 1,5–2 раза выше инвойсной. Учёт ведётся по Таможенному кодексу ЕАЭС. Каждую статью нужно фиксировать отдельно: сводная стоимость инвойса не позволяет корректно рассчитать себестоимость единицы.
Средняя себестоимость нужна, когда одинаковый товар поступал несколькими партиями по разным ценам. Для этого применяют два основных метода.
| Параметр | ФИФО | Средневзвешенная |
|---|---|---|
| Принцип | Первая партия списывается первой | Суммируют стоимость всех партий, делят на общее количество единиц |
| Плюсы | Остаток в учёте соответствует актуальным ценам | Сглаживает колебания закупочных цен |
| Минусы | В остатке — дорогие товары, выше налоговая база | Менее точно отражает стоимость последней партии |
| Когда применять | Скоропортящиеся товары, сезонные позиции | Однородные товары с частыми поставками |
Оба метода поддерживаются в 1С 8.3 Бухгалтерия — метод списания задаётся в учётной политике и влияет на результат закрытия месяца.
Хотите уверенно вести финансовый учёт и рассчитывать себестоимость без ошибок? В ProfiFuture можно освоить профессию бухгалтера за 2 месяца с господдержкой — 75% стоимости компенсируется образовательной квотой. Подробнее о курсе — на странице «Бухгалтер для крупного и малого бизнеса».
Пять ошибок, которые приводят к занижению себестоимости и скрытым убыткам:
Для ежемесячного пересчёта подходит шаблон Google Таблиц с колонками «Статья», «Тип», «Сумма» и автоматическим делением на объём. ERP-системы сокращают срок получения управленческой себестоимости с 20–30 рабочих дней до 3–5.
Минимум раз в месяц. При изменении цен поставщиков, тарифов аренды или налоговых ставок — немедленно. С 01.01.2026 ставка НДС выросла с 20% до 22%, что изменило расчёт цены реализации. Компании, не обновившие коэффициент в формуле, работают с систематическим занижением выручки.
В торговле производственных затрат нет. Формула упрощается: СС = Закупочная цена + Логистика + Хранение + % потерь товара. Для ценообразования к этой сумме добавляют коммерческие расходы — маркетинг, эквайринг, упаковку — и получают полную себестоимость под розничную цену.
В 1С 8.3 Бухгалтерия себестоимость рассчитывается при закрытии месяца. Порядок: настройте учётную политику (метод списания — ФИФО или средневзвешенная) → корректно разнесите все поступления → проведите регламентную операцию «Расчёт себестоимости». Результат — автоматическая проводка на счёт 20 или 41.
Для старта подойдёт шаблон Google Таблиц: столбцы «Статья», «Тип (прямые / косвенные)», «Сумма», строка итогов и деление на объём выпуска. Для среднего и крупного бизнеса — ERP-системы: они сокращают срок получения управленческой себестоимости с 20–30 рабочих дней до 3–5.
По РСБУ это строка 2120 «Себестоимость продаж» — производственная себестоимость реализованной продукции. Коммерческие и управленческие расходы отражаются отдельными строками 2210 и 2220. С 2027 года признание расходов регулирует ФСБУ 10/2026 вместо ПБУ 10/99.
С 01.01.2027 ФСБУ 10/2026 «Расходы» заменяет ПБУ 10/99 и уточняет правила признания, классификации и оценки расходов. Для большинства компаний с корректной учётной политикой потребуется методологическая проверка. Учёт производственных затрат параллельно регулирует ФСБУ 5/2019.
Брак — статья косвенных затрат. Рассчитайте средний процент брака за период, умножьте на стоимость забракованных изделий и распределите полученную сумму на объём выпуска. Пример: брак 20 000 ₽ / 100 ед. = 200 ₽/ед. Не включать брак — значит систематически занижать реальную себестоимость.
НДС не входит в себестоимость напрямую — он добавляется к цене реализации. Но ставка 22% с 01.01.2026 увеличивает итоговую цену продажи. Формула: Цена = СС × (1 + Маржа) × 1,22. Компании, использующие старый коэффициент 1,20, занижают цену и несут убыток с каждой реализованной единицы.
Превратите интерес к теме в новую профессию
Оставьте заявку — поможем выбрать программу и расскажем об условиях обучения
Оставить заявку


 Задать вопрос


 Задать вопрос