Бухгалтерский учёт (БУ) фиксирует финансовый результат компании — для собственников, кредиторов и инвесторов. Налоговый учёт (НУ) определяет налогооблагаемую базу — для Федеральной налоговой службы. Нормативная основа разная: БУ регулируется Законом № 402-ФЗ, НУ — статьёй 313 НК РФ. Оба учёта ведутся параллельно, но для разных пользователей и по разным правилам.
| Параметр |
БУ |
НУ |
|---|---|---|
| Цель | Финансовый результат | Налогооблагаемая база |
| Пользователь | Учредители, кредиторы | ИФНС |
| Нормативный документ | Закон № 402-ФЗ | НК РФ, ст. 313 |
По Закону № 402-ФЗ (п. 2 ст. 1), бухгалтерский учёт — систематическое формирование документированных сведений о хозяйственной деятельности с составлением отчётности. Его задача — отразить финансовое состояние компании, чтобы учредители и руководство понимали результат работы, а кредиторы и инвесторы принимали взвешенные решения.

Сделайте следующий шаг в карьере
Подберите обучение, которое поможет освоить новые компетенции
Пример: купили товар за 100 ₽, продали за 150 ₽ — финансовый результат 50 ₽. БУ его документирует и подтверждает.
Основной метод — начисления: операция отражается в момент совершения, а не в момент оплаты (ПБУ 1/2008, п. 5). Малые предприятия при ручном ведении вправе применять кассовый метод.
Налоговый учёт по статье 313 НК РФ — система обобщения сведений для исчисления налогов на основании первичной документации. Его ведут все без исключения: юрлица, ИП, частнопрактикующие специалисты. Главный пользователь — ИФНС, а не менеджмент компании. В отличие от него, бухгалтерский учёт решает другую задачу — отражает реальное финансовое положение бизнеса, поэтому основы бухгалтерского учёта входят в базовую подготовку любого финансового специалиста. Наибольшую нагрузку по налоговому учёту несут компании и ИП на общей системе налогообложения — им предстоит отчитываться сразу по нескольким налогам.
Ключевой критерий: расходы принимаются в НУ, только если они экономически обоснованы — связаны с получением дохода. Подарки сотрудникам, например, отражаются в БУ, но в НУ не принимаются.
Чем отличается налоговый учёт от бухгалтерского учёта на практике и как избежать ошибок при расчёте налога на прибыль — это разбирают на программе Бухгалтер для крупного и малого бизнеса в ProfiFuture: онлайн, за 2 месяца, с господдержкой 75%.
Оба учёта ведутся параллельно, но по разным правилам. Различия в признании доходов и расходов порождают расхождения при расчёте налога на прибыль.
| Параметр |
Бухгалтерский учёт |
Налоговый учёт |
|---|---|---|
| Цель | Отразить финансовый результат | Рассчитать налогооблагаемую базу |
| Нормативная база | Закон № 402-ФЗ, ПБУ | НК РФ, ст. 313 |
| Пользователи | Учредители, инвесторы, кредиторы | ИФНС |
| Основной метод | Начисления (обязательно) | Начисления или кассовый |
| Субъекты | Организации (кроме освобождённых) | Все, включая ИП |
| Выходной документ | Бухгалтерская отчётность | Налоговые регистры, декларация |
| Отраслевая специфика | План счетов зависит от типа организации | Единый НК РФ для всех |
Статус субъекта определяет объём обязательств по каждому виду учёта.
Индивидуальный предприниматель освобождён от бухучёта по статье 6 Закона № 402-ФЗ — при условии, что ведёт налоговый учёт. От НУ ИП не освобождается никогда: книга учёта доходов и расходов или налоговые регистры обязательны. Малые предприятия, НКО и резиденты «Сколково» вправе применять упрощённый БУ, но НУ ведут в полном объёме. Крупные юрлица обязаны вести полный БУ — план счетов зависит от типа организации — и полный НУ.
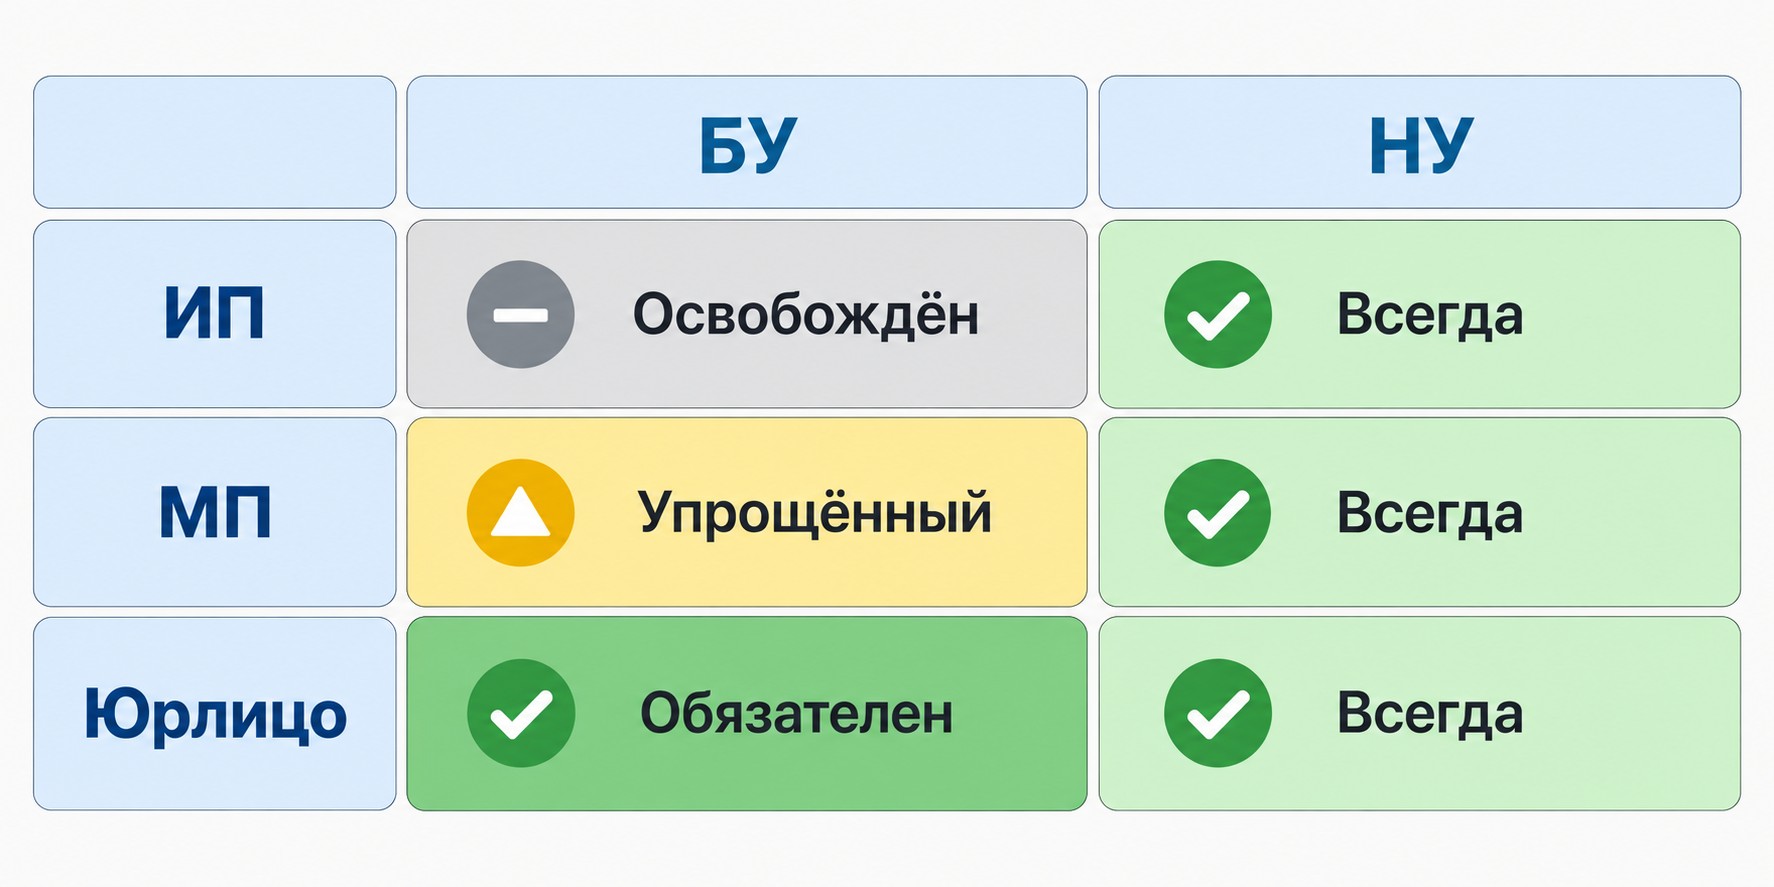
Метод начисления в БУ обязателен (ПБУ 1/2008, п. 5): операции отражаются в периоде совершения независимо от оплаты. В НУ допустимы два варианта: начисления (ст. 272–273 НК РФ) или кассовый (ст. 271 НК РФ) — последний при лимите выручки.
Разные правила порождают два типа расхождений. Временны́е разницы возникают, когда доход или расход признаётся в разных периодах: образуются отложенные налоговые активы (ОНА) или обязательства (ОНО), учёт ведётся по ПБУ 18/02. Постоянные разницы — когда расход в БУ не принимается в НУ никогда (пример: подарки сотрудникам) — ведут к постоянному увеличению текущего налога на прибыль. Перед подачей декларации по налогу на прибыль показатели БУ и НУ рекомендуется сверять отдельно по каждой статье.
Пора сменить профессию? Начните с понятного плана
Подберите программу под ваш опыт, цели и желаемый формат занятости

БУ считает прибыль и убыток для владельца бизнеса: сколько заработали, сколько потратили, какой итог. НУ считает налогооблагаемую базу для государства. Оба ведутся параллельно, но для разных пользователей и по разным правилам. Главный признак: кто читает отчётность — руководитель или ИФНС.
БУ — бухгалтерский учёт, регулируется Законом № 402-ФЗ. НУ — налоговый учёт, регулируется НК РФ (ст. 313). Аббревиатуры используются при сверке показателей. Расхождения между БУ и НУ — нормальная ситуация; порядок их учёта устанавливает ПБУ 18/02.
Правила признания доходов и расходов в ПБУ и НК РФ различаются. Без корректного НУ невозможно правильно рассчитать налог на прибыль и заполнить декларацию. Ошибка в НУ грозит доначислениями и штрафными санкциями ИФНС.
ИП освобождён от обязательного бухучёта по ст. 6 Закона № 402-ФЗ — при условии ведения налогового учёта объектов налогообложения. При этом НУ для ИП обязателен без исключений: книга учёта доходов и расходов или налоговые регистры.
Временные разницы возникают, когда доходы или расходы признаются в разных периодах в БУ и НУ. Пример: разные нормы амортизации. Со временем разница погашается. Они порождают отложенные налоговые активы (ОНА) или обязательства (ОНО) — учитываются по ПБУ 18/02.
Постоянные разницы — расходы, признанные в БУ, но никогда не принимаемые в НУ. Пример: подарки сотрудникам на праздники отражаются в БУ, но не уменьшают налогооблагаемую прибыль, так как не обоснованы экономически. Итог: постоянное увеличение текущего налога на прибыль.
ПБУ 18/02 регулирует, как в бухгалтерском учёте отражать разницы между БУ и НУ при расчёте налога на прибыль. Вводит понятия временных и постоянных разниц, ОНА, ОНО, отложенного налога. Применяется организациями на ОСНО, у которых возникают расхождения показателей.
| Вероятность расхождения |
Объекты |
|---|---|
| Очень высокая | Прямые и косвенные производственные расходы; стоимость реализованных ОС и НМА; внереализационные расходы |
| Высокая | Амортизация ОС/НМА; выручка от реализации |
| Низкая | Дебиторская и кредиторская задолженность |
Эти статьи рекомендуется сверять перед подачей декларации по налогу на прибыль.
Превратите интерес к теме в новую профессию
Оставьте заявку — поможем выбрать программу и расскажем об условиях обучения
Оставить заявку


 Задать вопрос


 Задать вопрос