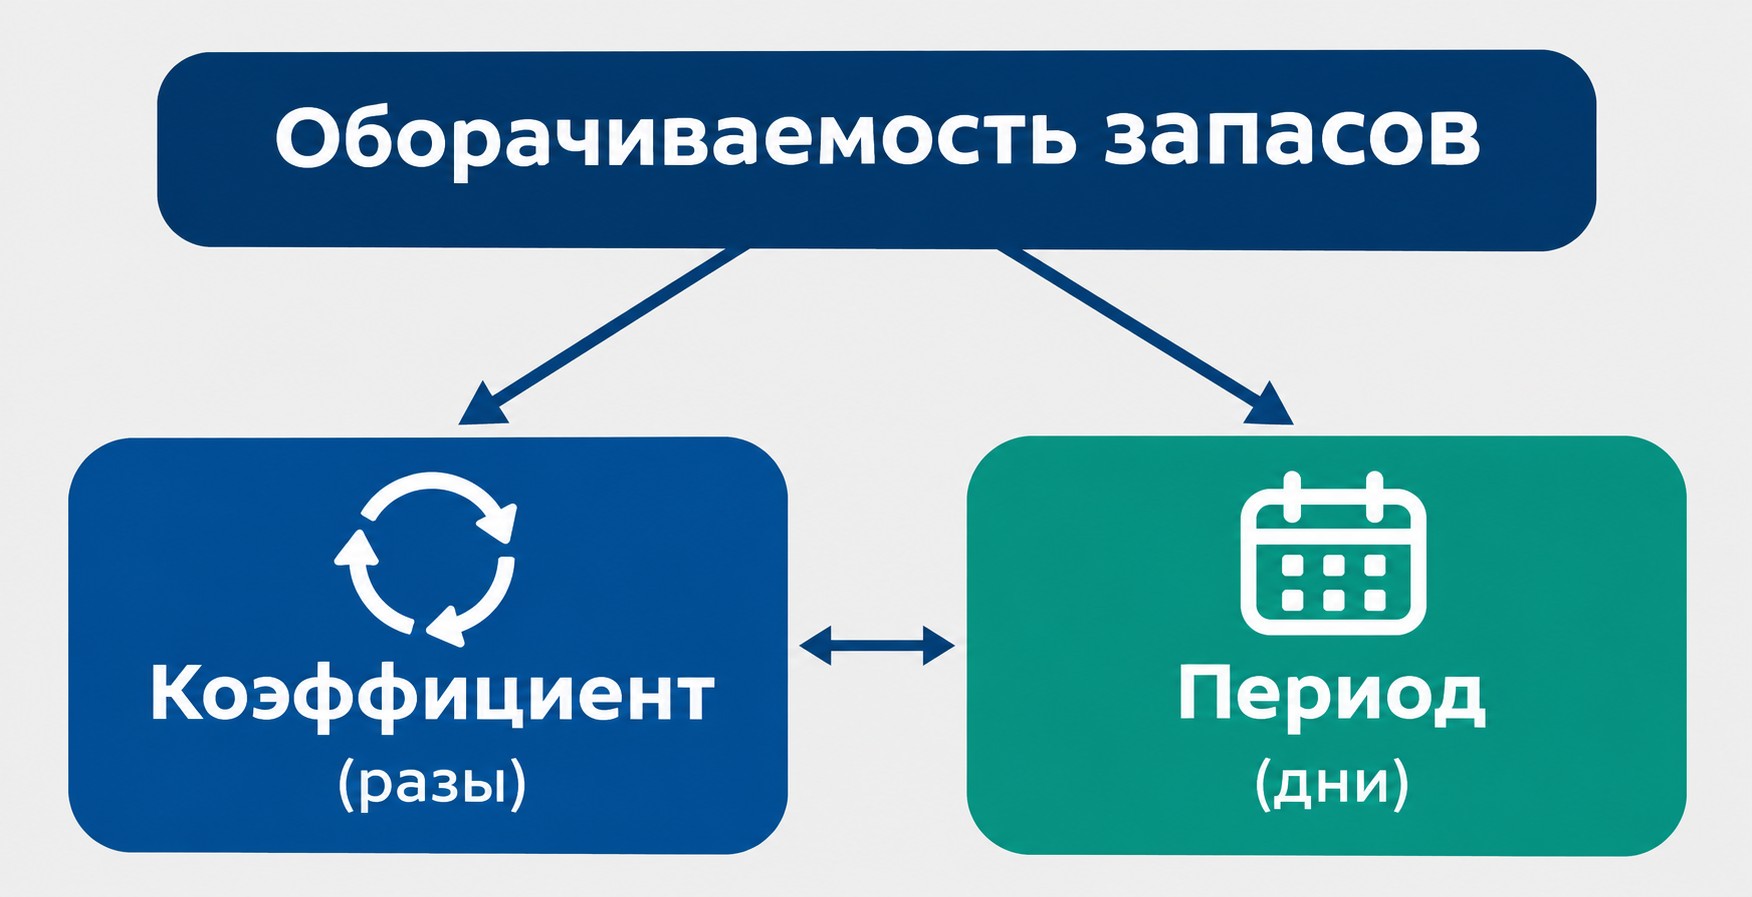
Оборачиваемость запасов показывает скорость цикла товарно-материальных ценностей: как быстро запас реализуется и оборот возобновляется. Показатель существует в двух формах — коэффициент (ITR, Inventory Turnover Ratio) в оборотах и период (DIO, Days Inventory Outstanding) в днях. Когда запасов слишком много, капитал «замерзает» на складе и не приносит отдачи. Когда их не хватает — компания теряет продажи.
Состав числителя регулирует ФСБУ 5/2019 «Запасы»: с 2021 года общехозяйственные расходы выведены в отдельную строку и больше не искажают знаменатель. Это изменило методологию расчёта — подробнее разберём в разделе о выборе числителя. Дальше: формулы → пример → нормативные ориентиры → интерпретация.
Сделайте следующий шаг в карьере
Подберите обучение, которое поможет освоить новые компетенции
Коэффициент оборачиваемости (ITR) отвечает на вопрос: сколько раз за период средний запас условно обновился? Единица — оборот. Период оборачиваемости (DIO) — сколько дней ресурс пролежал на складе до реализации. Единица — день.
Показатель оборачиваемости не имеет единого норматива: он работает как аналитический инструмент в двух режимах — в динамике (сравнение своих данных за разные периоды) и в отраслевом срезе. Снижение ITR год к году сигнализирует о накоплении остатков. Рост — о том, что цикл ускорился.
DIO входит в структуру денежного цикла (Cash Conversion Cycle, CCC): CCC = DIO + DSO − DPO, где DSO — срок дебиторской задолженности, DPO — срок кредиторской. Снижение DIO при прочих равных сокращает CCC и высвобождает оборотный капитал.
Расчёт ведётся в двух вариантах: коэффициент показывает количество оборотов, период — время одного оборота в днях. Оба результата обратно пропорциональны и взаимно проверяют друг друга. Числитель — себестоимость продаж, знаменатель — средний остаток запасов за период.
Формула: ITR = Себестоимость продаж / Средний остаток запасов
Данные берутся из стандартных форм отчётности:
| Показатель |
Строка |
Документ |
|---|---|---|
| Себестоимость продаж | 2120 | Отчёт о финансовых результатах (ОФР) |
| Запасы на начало периода | 1210 | Бухгалтерский баланс |
| Запасы на конец периода | 1210 | Бухгалтерский баланс |
| Выручка (альтернатива) | 2110 | Отчёт о финансовых результатах (ОФР) |
Если ITR = 6, запасы в среднем обновлялись 6 раз за год. Рост коэффициента свидетельствует об ускорении оборота. Снижение — о накоплении остатков или омертвлении капитала: деньги вложены в товар, но отдача затягивается.
Период оборачиваемости рассчитывается двумя равнозначными способами:
Оба варианта дают одинаковый результат — выбирайте тот, данные для которого уже подготовлены. DIO = 47 означает: закупать нужно не реже раза в 47 дней, иначе склад опустеет до следующей поставки. Коэффициент и период строго обратно пропорциональны: ITR растёт — DIO падает. Обратная сверка (до округления): DIO × ITR должно быть равно числу дней в периоде.
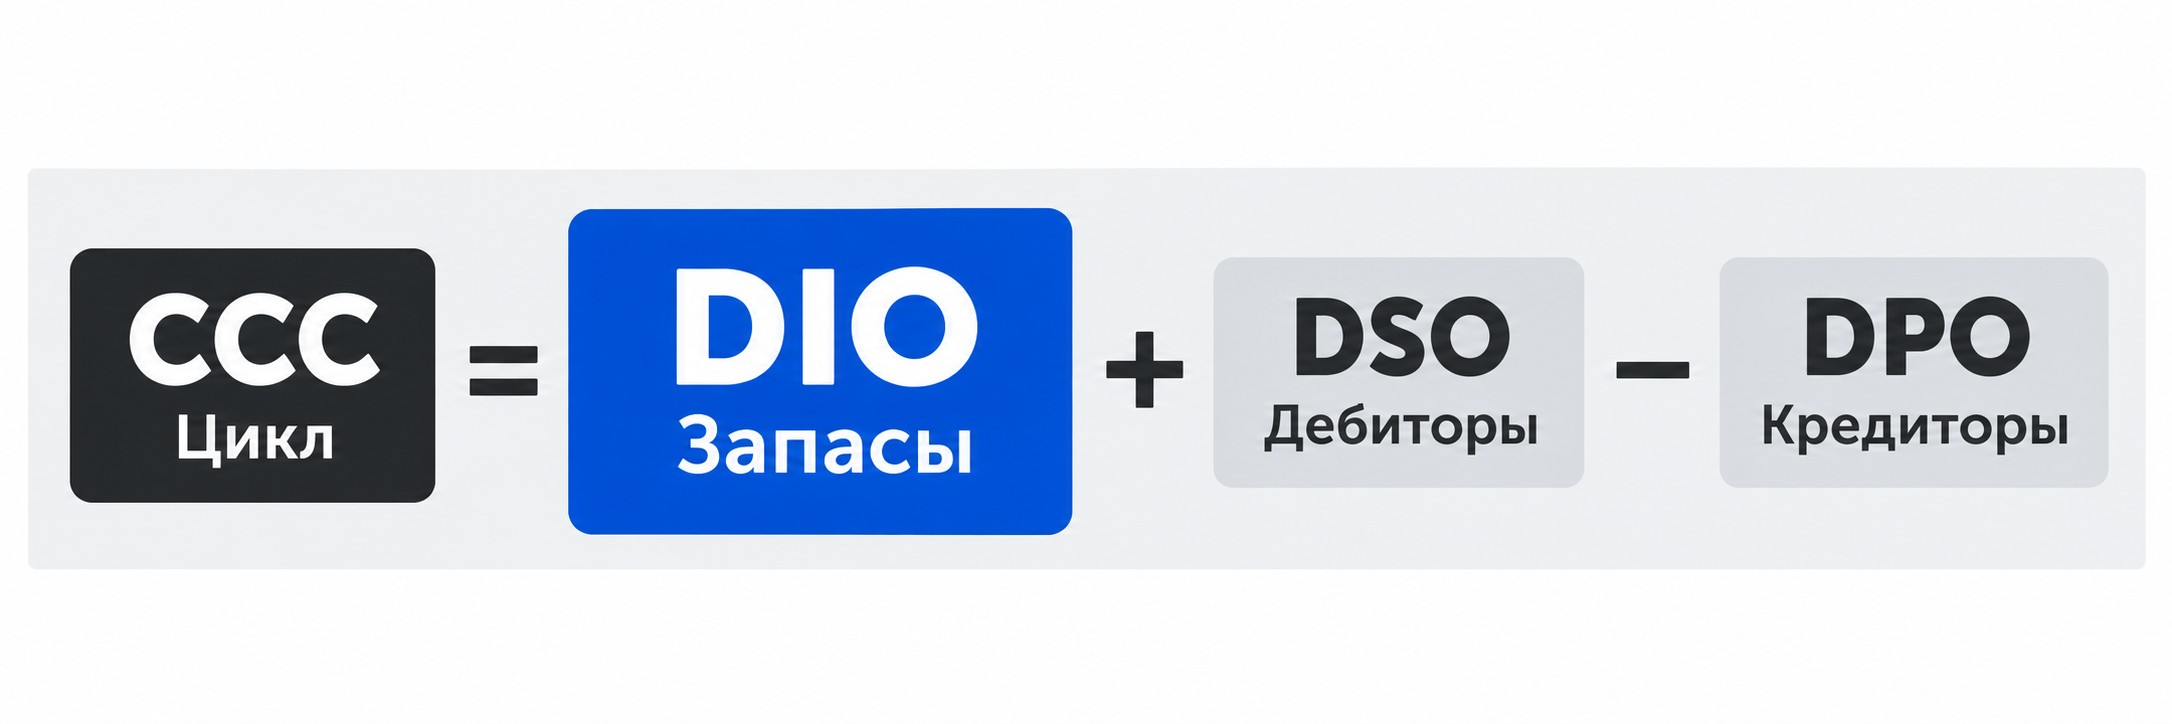
Международное название показателя — DIO (Days Inventory Outstanding) — входит в семейство метрик оборачиваемости и является ключевым компонентом денежного цикла: CCC = DIO + DSO − DPO. Снижение DIO при прочих равных сокращает CCC и высвобождает оборотный капитал, который прежде был заморожен в запасах.
Предпочтительный числитель — себестоимость продаж (строка 2120 ОФР). Аргумент прост: числитель и знаменатель оценены в одной стоимостной базе — затратах, а не ценах реализации. Выручка включает наценку, которая различается по позициям, и итоговый коэффициент становится несопоставимым между товарными группами.
Исторически часть аналитиков использовала выручку, потому что общехозяйственные расходы входили в себестоимость запасов и завышали знаменатель. С введением ФСБУ 5/2019 (с 2021 года) ОХР выведены в строку 2220 ОФР отдельно — аргумент за выручку утратил основание: себестоимость точнее.
Знаменатель формулы — средний остаток за период, а не конечный. Конечный остаток фиксирует единственную дату, тогда как движение запасов шло весь период. Среднее лучше отражает типичный объём, с которым работала компания.
Простое среднее применяется при равномерных продажах: (Запасы на начало + Запасы на конец) / 2.
Взвешенное среднее по месяцам — при сезонном бизнесе: (Запасы₁/2 + Запасы₂ + … + Запасыₙ/2) / (n − 1). Формула сглаживает пики и провалы.
Что исключать из расчёта: дни обнуления склада при инвентаризации и партии, закупленные под конкретного заказчика — они не отражают типичный операционный цикл.
Работа со строками баланса и ОФР при расчёте показателей оборачиваемости требует системных знаний в учёте. Освоить их поможет программа «Бухгалтер для крупного и малого бизнеса» от ProfiFuture — с нуля до практических навыков за ~2 месяца с господдержкой.
Исходные данные: запасы на начало года — 5 млн ₽, на конец — 7 млн ₽, себестоимость продаж за год — 36 млн ₽, период — 365 дней.
| Шаг |
Формула |
Результат |
Контроль |
|---|---|---|---|
| 1. Средний остаток | (5 + 7) / 2 | 6 млн ₽ | — |
| 2. Коэффициент (ITR) | 36 / 6 | 6,0 оборотов | — |
| 3. Период (DIO) | 365 / 6 | 60,8 дня | — |
| 4. Обратная сверка | 60,8333 × 6 | 365,0 дня | ≈ периоду ✓ |
Итог: запасы обновлялись 6 раз в год, каждый цикл занимал около 61 дня. Если при следующем расчёте оба показателя двинулись в одну сторону — сначала проверьте формулу: округление должно быть только в финальном результате, а не в промежуточном.
Пора сменить профессию? Начните с понятного плана
Подберите программу под ваш опыт, цели и желаемый формат занятости
Единого норматива для оборачиваемости запасов не существует. Значение зависит от отрасли, бизнес-модели, сроков поставки и сезонности. Ориентиры по секторам:
| Отрасль |
Типичный ITR |
Типичные дни |
|---|---|---|
| Продуктовый ритейл | 20–40 | 9–18 дней |
| Оптовая торговля | 4–8 | 45–90 дней |
| Лёгкое производство | 6–12 | 30–60 дней |
| Строительство | 3–6 | 60–120 дней |
Правило для оценки: сравнивать показатель нужно с собой в динамике и с компаниями схожей бизнес-модели. Продуктовый магазин и завод не должны сопоставлять ITR напрямую: у них разные циклы и разный состав запасов.
В производстве расчёт имеет свою специфику. Числитель — себестоимость произведённой продукции, а не проданной, как в торговле. Знаменатель шире: включает материально-производственные запасы (МПЗ), незавершённое производство (НЗП) и готовую продукцию (ГП).
Агрегированный показатель по всем группам маскирует противоположную динамику: МПЗ оборачиваются быстро, а готовая продукция зависает на складе. Раздельный расчёт по компонентам выявляет «узкое место» цикла и даёт ориентир для точечных решений по конкретной номенклатурной группе.
Оба полюса несут риск. Низкий ITR — омертвление капитала: деньги вложены в запас, который не реализуется, плюс расходы на хранение. Слишком высокий ITR — риск дефицита: запасы расходуются быстрее, чем пополняются, и компания теряет продажи или закупает срочно по завышенным ценам.
Три типичных сигнала:
Интерпретировать оборачиваемость запасов нужно в сопоставимой сезонной фазе: сравнение декабря с июлем в розничной торговле даст заведомо искажённую картину.
Представьте цикл «деньги → товар → деньги». Оборачиваемость запасов показывает, насколько быстро этот цикл совершается: чем быстрее запас превращается в выручку, тем меньше капитала «заморожено» на складе в каждый момент. Показатель существует в двух формах: коэффициент — сколько раз за период запас условно обернулся; период (DIO) — сколько дней ресурс пролежал до реализации. Если магазин продаёт молоко за 3 дня, а сезонный пуховик — за 90 дней, оборачиваемость молока выше в 30 раз.
Формула: ITR = строка 2120 ОФР / ((строка 1210 баланс начало + строка 1210 баланс конец) / 2). Строка 2120 — себестоимость продаж из Отчёта о финансовых результатах. Строка 1210 — остатки запасов из Бухгалтерского баланса на начало и конец отчётного периода. Альтернативный числитель — строка 2110 (выручка), но он менее точен из-за разной маржинальности по позициям. Результат — количество оборотов за период.
Единого норматива нет. Продуктовый ритейл работает с ITR 20–40, строительство — с ITR 3–6. Показатель зависит от отрасли, модели поставок и сезонности. Правильный ориентир — динамика собственных данных: снизился ли ITR по сравнению с прошлым годом, кварталом? И сравнение с компаниями схожей бизнес-модели, а не с абстрактной «нормой» из учебника.
Себестоимость продаж (строка 2120 ОФР) точнее: числитель и знаменатель оценены в одной стоимостной базе — затратах, а не ценах реализации. Выручка завышает коэффициент из-за наценки, причём разной по позициям, что делает сравнение товарных групп некорректным. С 2021 года ФСБУ 5/2019 вывел общехозяйственные расходы в отдельную строку — главный исторический аргумент за выручку утратил силу.
Конечный остаток фиксирует единственную дату, тогда как продажи и поступления шли весь период. Среднее лучше отражает типичный объём ресурса, с которым работала компания. При сезонном бизнесе двух точек (начало + конец) недостаточно — пик в декабре и провал в феврале дадут «среднее», которое не соответствует ни одному реальному месяцу. В таких случаях применяют взвешенное среднее по месячным данным.
В производстве знаменатель включает три компонента: материально-производственные запасы (МПЗ), незавершённое производство (НЗП) и готовую продукцию (ГП). Числитель — себестоимость произведённой, а не проданной продукции. Агрегированный показатель по всему предприятию скрывает разнонаправленную динамику: МПЗ оборачиваются быстро, а ГП зависает. Раздельный расчёт по компонентам точнее указывает на «узкое место» в производственном цикле.
Резкий рост ITR — не обязательно позитивный сигнал. Он может означать дефицит запасов: компания продаёт быстрее, чем успевает пополнить склад. Перед выводом о «высокой эффективности» стоит проверить: есть ли в наличии все ключевые позиции, не было ли случаев отказа клиентам, нет ли следов срочных закупок по завышенным ценам. Дефицит — такой же операционный риск, как и избыточные запасы.
В 1С ERP встроенный отчёт «Оборачиваемость запасов» находится в подсистеме управленческого учёта. Он позволяет детализировать результат по складам, номенклатурным группам и юридическим лицам — то, что агрегированный показатель по всему предприятию скрывает. Для корректного расчёта важно, чтобы остатки запасов и данные о себестоимости были отражены в системе без пропусков за отчётный период.
Превратите интерес к теме в новую профессию
Оставьте заявку — поможем выбрать программу и расскажем об условиях обучения
Оставить заявку


 Задать вопрос


 Задать вопрос